La tendenza alla prossimità nel settore della vendita al dettaglio in Europa, già accentuata nel periodo pre-pandemico si è accentuata ulteriormente dopo la fine dell’emergenza Covid.
A mettere in evidenza come questo trend sia costante in tutta l’UE è Savills, importante azienda inglese di servizi immobiliari, che ha analizzato il mercato del grocery europeo nella sua recente ricerca ‘European Grocery Market Insight’.
Come conseguenza di questa tendenza, sottolineano gli analisti di Savills, in tutta l’UE i grandi marchi stanno tornando nei centri delle città, invertendo così il precedente spostamento verso le periferie.
I negozi di prossimità urbani del Vecchio continente si sono moltiplicati, con circa 40 marchi e 14mila punti vendita gestiti da gruppi alimentari e i piccoli supermercati hanno registrato dal 2019 ad oggi un aumento del fatturato del 49%, e ciò nonostante l’inflazione che ha colpito l’Europa in seguito della guerra in Ucraina.
I minimarket sono arrivati così a rappresentare quasi l’11% del fatturato della distribuzione di massa, mentre gli ipermercati hanno visto cali tra il 2,5% e il 36,5%.
Per quanto riguarda la situazione in Italia, gli analisti Savills sottolineano come il nostro Paese stia attualmente “attraversando un periodo di assestamento, consolidamento e riorganizzazione dei principali rivenditori di generi alimentari, con molti di essi che espandono la loro presenza e assumono nuove posizioni in diverse località”.
Come nel resto dell’Europa, anche in Italia la preferenza dei consumatori per supermercati locali più vicini è in crescita e questo — evidenzia l’insight — “porta molti operatori a rifocalizzare la loro attenzione su asset di dimensioni piccole e medie”, con la conseguenza di “un numero maggiore di aperture di piccoli supermercati nei centri città, le cosiddette ‘superette’, o negozi express dove i consumatori possono accedere più facilmente ai generi alimentari”.
I cambiamenti nei comportamenti d’acquisto portano anche a una spinta verso formati più convenienti e discount, particolarmente rilevante nell’attuale contesto economico in cui i consumatori cercano le migliori offerte e il massimo risparmio. La quota di mercato dei discount è aumentata dal 19% nel 2019 al 23% nel 2023. Sebbene in crescita, nel nostro Paese il numero di discount rimane però ancora inferiore rispetto ad altre zone europee.
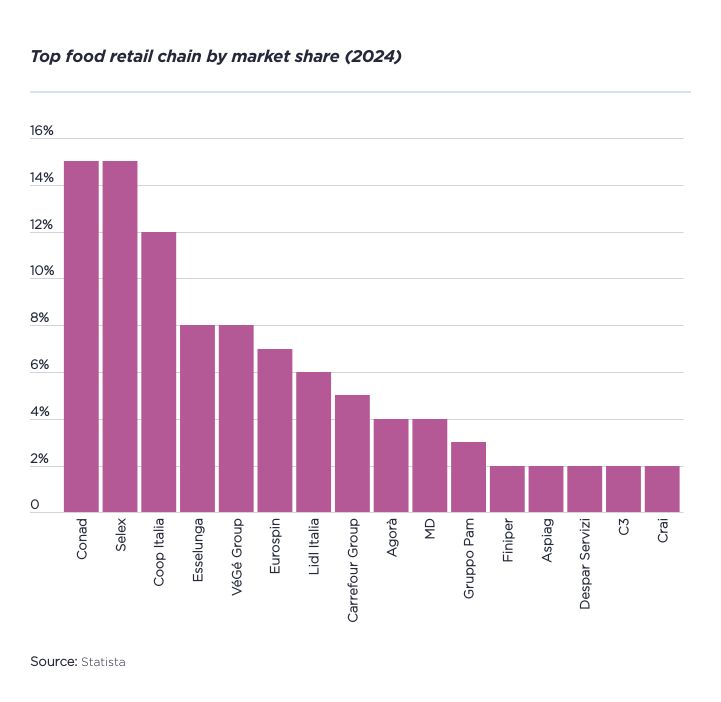
Immagine: Sevills
Il settore dei generi alimentari è sempre più caratterizzato anche nello Stivale dalla digitalizzazione e da un’integrazione tra canali di distribuzione fisici e digitali, con un potenziale crescente per i rivenditori di implementare l’intelligenza artificiale.
Su questo punto gli analisti Savills mettono in evidenza come “la crescita del mercato online dei generi alimentari non rappresenti una grande minaccia per i negozi fisici, poiché questi continueranno a svolgere un ruolo centrale nella distribuzione alimentare, con molti modelli di e-commerce come il ‘click and collect’ che rimangono collegati al negozio fisico”.
Guardando al futuro, gli operatori continueranno dunque a sviluppare strategie omnicanale per garantire che le esigenze dei clienti siano soddisfatte sia online che in negozio.
C’è infine un’attenzione e un impegno crescenti verso la sostenibilità. Le politiche sociali e ambientali stanno guadagnando terreno e diventano parte integrante delle strategie dei rivenditori alimentari come per esempio con l’aumento di alimenti locali e sostenibili, la crescente pressione per imballaggi ecologici e riciclabili, la riduzione dei rifiuti plastici e iniziative crescenti per collaborare con enti di beneficenza e piccole imprese.
I rivenditori stanno anche considerando l’impatto ambientale dei loro fornitori, con l’obiettivo di garantire trasparenza e tracciabilità lungo la catena di approvvigionamento in risposta alle aspettative dei consumatori.
FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.
Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.
Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.
Immagine di copertina: DALL-E