Retail Market Report PWC, per il settore immobiliare retail volumi di investimento in crescita di oltre il 200%

Il settore immobiliare retail sta subendo profonde trasformazioni guidate da dinamiche economiche globali e locali, che hanno accelerato alcune tendenze come l’adozione del commercio elettronico e creato nuove sfide, tra cui l’urgenza di adattarsi a un contesto di consumo profondamente mutato.

L’ultima edizione del Retail Market Report di PwC Italia, società internazionale di consulenza, offre una panoramica del mercato immobiliare retail globale e nazionale.

Il rapporto evidenzia come l’Italia si confermi un Paese particolarmente dinamico, con investimenti nel settore immobiliare retail che nel 2024 hanno raggiunto i 2,2 miliardi di euro, un incremento del 205% rispetto all’anno precedente.
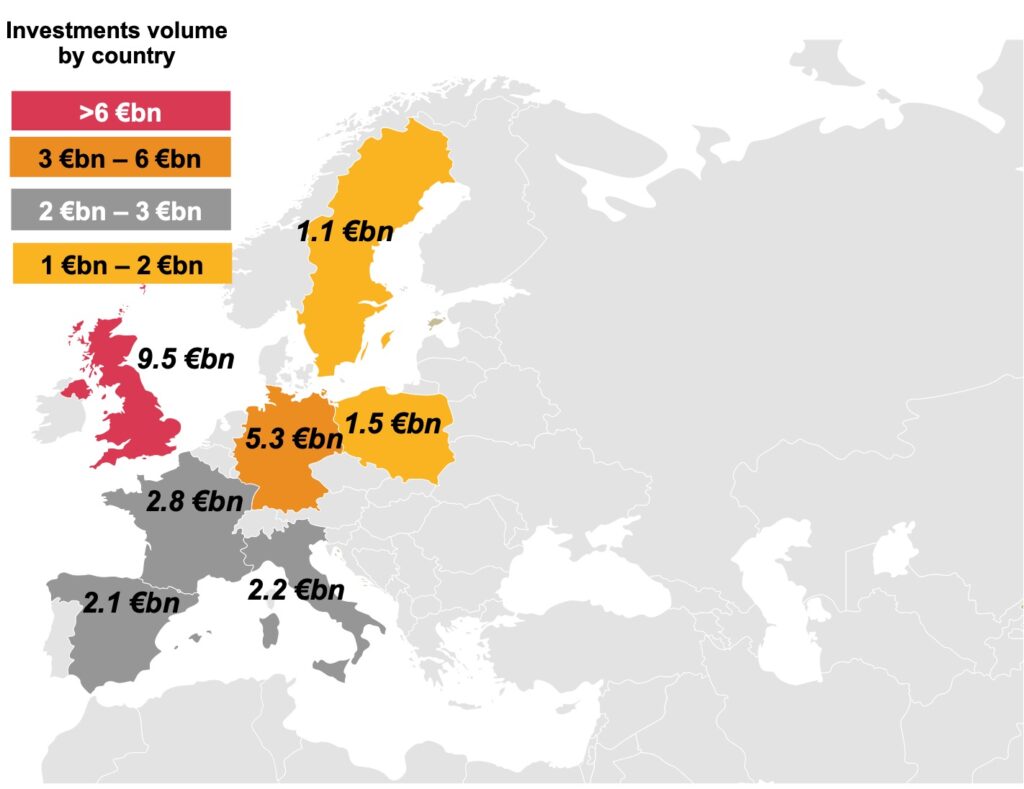
Immagine: Retail Market Report PwC

Transazioni di rilievo, come l’acquisizione di immobili iconici nelle principali vie dello shopping, evidenziano l’attrattività dello Stivale per investitori nazionali e internazionali. Milano, in particolare, continua a consolidarsi come hub di riferimento per il lusso e il retail.

Tra le operazioni più significative spicca l’acquisizione da parte di Kering dell’iconico edificio in Via Montenapoleone a Milano, una delle transazioni più rilevanti in Europa negli ultimi anni. Questo tipo di investimenti evidenzia l’importanza strategica delle principali vie dello shopping come asset di valore.

“I negozi dei brand di lusso sono oggetto di un ripensamento strutturale sia in termini architettonico/estetici sia funzionali”, sostiene Emanuela Pettenò, partner PwC Italia, deals markets leader e consumer markets leader”. L’obiettivo è renderli un luogo di destinazione per consumatori sempre più interessati ai contenuti esperienziali del customer journey e per avvicinare nuove tipologie di utenti finali”.

La crescente attenzione verso le città secondarie, come Palermo e Brescia, mostra un interesse rinnovato per mercati che beneficiano di un flusso turistico costante e di opportunità meno esplorate. In questi contesti, gli investitori cercano di bilanciare i rendimenti con la diversificazione del portafoglio, approfittando delle opportunità offerte da centri commerciali e spazi retail in evoluzione.

I rendimenti degli asset di primo livello, come centri commerciali e high street retail hanno mantenuto un equilibrio tra rendimento e stabilità, contribuendo a consolidare la fiducia degli investitori in un mercato che, seppur competitivo, offre ancora margini di crescita significativi.

Tuttavia, la sfida principale per gli operatori rimane quella di adattarsi alle nuove esigenze dei consumatori e di implementare strategie che uniscano innovazione, sostenibilità e una gestione ottimale degli spazi.

“Negli ultimi anni, il concetto di luogo che racchiuda un’ampia scelta di prodotti non è più sufficiente a soddisfare una domanda sempre più esigente. Il nuovo concept di centro commerciale di successo”, afferma Antonio Martino, partner PwC Italia e real estate advisory leader”, deve racchiudere anche una vasta offerta di servizi come, ad esempio, il benessere e la cura personale veicolati sia attraverso lo store fisico sia online, un concetto orientato al multichannel. Lo shopping center è passato da mero luogo aggregatore di prodotti multibrand a un luogo ad alto valore esperienziale».

Il settore immobiliare commerciale italiano rappresenta una combinazione unica di tradizione e innovazione, attirando capitali sia nazionali che internazionali. Gli investitori che sapranno interpretare le tendenze emergenti e rispondere con flessibilità alle nuove sfide potranno cogliere appieno le opportunità offerte dal mercato in trasformazione.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

immagine di copertina: DALL-E

MAPIC Cannes 2024: “Completare l’offerta retail con spazi leasure aspetto centrale per i nuovi progetti immobiliari”

Si è tenuta recentemente l’edizione 2024 di MAPIC Cannes, importante salone dedicato al settore dell’immobiliare commerciale retail arrivato alla sua 29/a edizione, che si è svolta come sempre presso il Palais des Festivals.

Il MAPIC si è confermato come una delle principali piattaforme per il business in un settore immobiliare retail in continua evoluzione. Nonostante le sfide che caratterizzano il panorama attuale, l’evento ha dimostrato che le fondamenta restano solide, grazie soprattutto alla capacità di adattamento dei suoi attori.

Con una crescita del 12% rispetto all’anno scorso, MAPIC 2024 ha accolto 4.400 partecipanti, di cui 1.800 rappresentanti del settore retail, con la partecipazione di aziende internazionali di primo piano tra cui AEW, CBRE IM, Pradera, Klepierre, URW, Ingka Centres, Nhood, Altarea, Hammerson, IGD, Apsys.

La resilienza del retail come asset class è stata un tema centrale. Analisi presentate da esperti internazionali hanno evidenziato performance particolarmente positive in Italia, Spagna e Regno Unito. Questo scenario riflette un cambiamento strategico: il successo non è più legato alla dimensione degli spazi, ma a una gestione operativa eccellente e alla capacità di creare valore attraverso esperienze uniche, che sappiano affiancare al percorso di acquisto aspetti leasure e di divertimento.

L’edizione 2024 di MAPIC ha messo in luce progetti innovativi di rigenerazione urbana che uniscono retail e multifunzionalità. Tra questi, Brent Cross Town a Londra, Entrecampos a Lisbona e Diriyah Square a Riyadh, un progetto da 62 miliardi di dollari.

Premiando progetti che integrano accessibilità e sostenibilità, MAPIC ha celebrato l’importanza di un retail inclusivo.

L’evento ha inoltre ribadito il ruolo centrale dell’intelligenza artificiale e dei media retail, con sessioni dedicate a come queste tecnologie stanno trasformando il settore, migliorando efficienza e personalizzazione.

“MAPIC rimane per il settore un evento significativo, grazie anche alla sempre ottima organizzazione”, spiega Umberto Fasol, co-fondatore di FARO, società veneta di consulenza e sviluppo immobiliare che ha partecipato all’evento. “E’ impossibile però non sottolineare il forte calo di presenze italiane all’edizione transalpina del salone, sia in termini di visitatori che di espositori”.

“Abbiamo avuto la possibilità di organizzare una trentina di appuntamenti con catene della GDO nazionali ed internazionali”, aggiunge Pierluigi Romanato, l’altro co-fondatore di FARO, “in cui abbiamo illustrato parchi commerciali, Retail Park ed immobili di prossima preparazione, ottenendo ottimi riscontri e interesse”.

“Le nuove opportunità più interessanti sono sicuramente nel mondo leisure”, sottolinea ancora Fasol. “Completare l’offerta retail con spazi leisure e divertimento è una richiesta che FARO sta perseguendo e a Cannes sono state trovate notevoli collaborazioni”.

La prossima edizione di MAPIC si terrà dal 4 al 6 novembre 2025. Il settore guarda con entusiasmo a un futuro in cui connessioni, strategie vincenti e progetti visionari continueranno a guidare il cambiamento.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: MAPIC

Mercato immobiliare commerciale, trend e analisi del Q3 2024 nei dati dell’OMI: bene negozi sia urbani che extraurbani

L’Osservatorio del Mercato Immobiliare (OMI) ha pubblicato i dati relativi al terzo trimestre 2024, fornendo una visione dettagliata sull’andamento dell’immobiliare commerciale italiano nel periodo preso in esame.

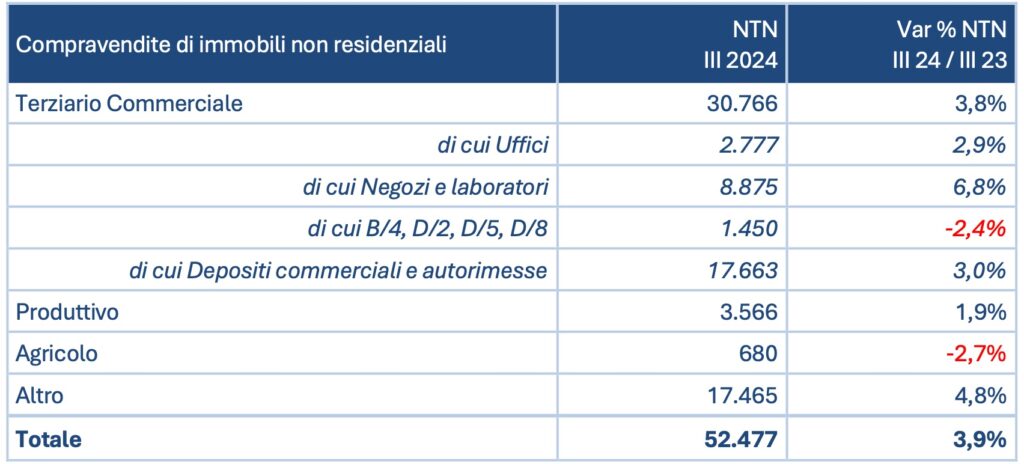
L’andamento del mercato immobiliare non residenziale in Italia evidenzia nel Q3 2024 un trend positivo, con una crescita complessiva del 3,9% rispetto allo stesso periodo dell’anno precedente, per un totale di oltre 52mila unità scambiate.

Questo risultato denota una dinamica vivace e diffusa, con incrementi significativi in diversi settori chiave e il comparto terziario-commerciale che si attesta come motore del mercato, con una crescita del 3,8% e quasi 31mila transazioni registrate.

Tra i segmenti specifici, si distinguono i negozi, che mostrano un balzo del +6,8%. In termini assoluti, sono stati scambiati 8.875 negozi su scala nazionale, trainando così il settore terziario-commerciale verso una solida crescita.

Immagine: Agenzia delle Entrate

Tutte le macro-aree del Paese mostrano variazioni positive nei volumi di compravendita dei negozi. Il Nord Ovest si distingue come area leader, con 2.625 transazioni e una crescita del 7,6%. Seguono il Nord Est (+6,9%), il Centro (+5,9%) e il Sud (+6%). Le Isole registrano l’aumento più marcato, con un +8% nei volumi scambiati.

In termini di superfici normalizzate (STN), si rileva una crescita complessiva del 5,6% su base annua. Particolarmente rilevante è il dato delle Isole, dove la superficie media dei negozi compravenduti aumenta del 22,7%. Il Nord Est evidenzia invece una lieve contrazione delle superfici (-5,8%).

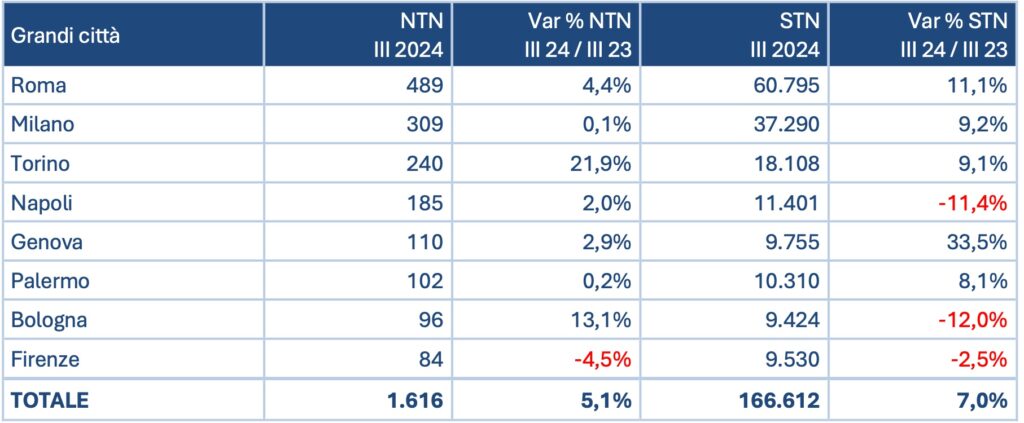
Nel mercato delle grandi città, che contribuiscono per 1.616 unità al totale nazionale, si registra una crescita media del 5,1%. Roma si conferma il mercato più dinamico, con un aumento del 4,4%. Torino segue con un’impennata del 21,9%.

Altri centri urbani mostrano risultati significativi, come Bologna (+13,1%) e Genova (+2,9%), mentre Milano e Palermo mantengono stabili i propri volumi. In controtendenza, Firenze segna un calo del 4,5%.

Immagine: Agenzia delle Entrate

L’incremento delle compravendite di negozi riflette un rinnovato interesse per gli spazi commerciali, spinto dall’accelerazione dell’evoluzione dei modelli, soprattutto nel segmento retail. Le performance positive osservate, indicano un potenziale per ulteriori sviluppi.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Immobiliare retail, mercato solido e in crescita grazie a strategie multiple, nuovo mix di mercati e brand e hub multifunzionali

Il mercato italiano dei centri commerciali sta attraversando una fase di dinamismo e sviluppo, segnando trend di crescita significativi. 

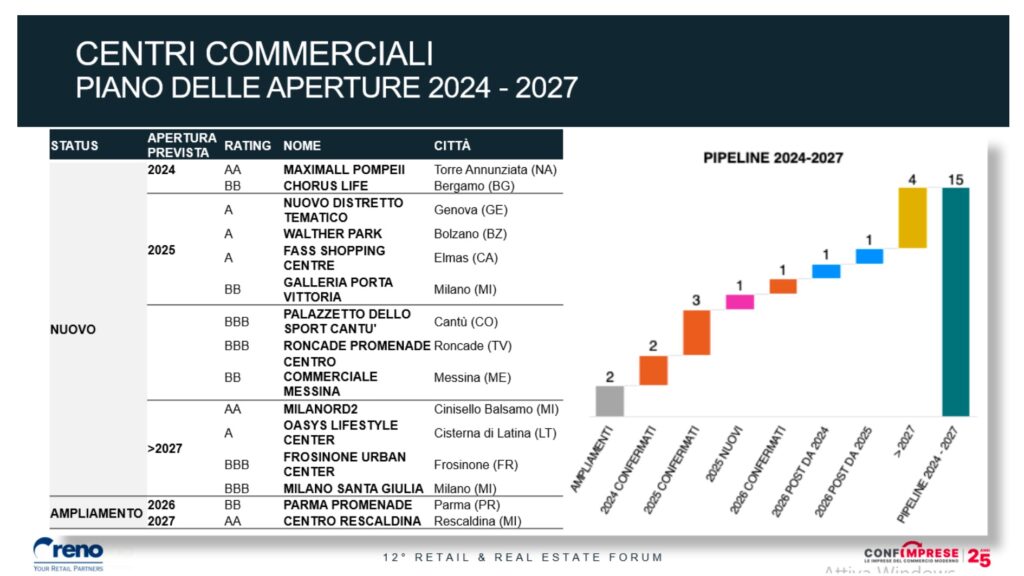
Secondo una recente ricerca realizzata da Reno Your Retail Partners basata sui dati del suo Osservatorio e presentata nel corso del convegno XII Retail Real Estate di Confimprese, il settore conta attualmente 1.346 strutture, con una pipeline di sviluppo che include 15 nuovi progetti e ampliamenti già programmati entro il 2027.

Immagine: Confimprese – Osservatorio Reno

Sono numeri che tratteggiano un mercato solido e dinamico e che mettono in risalto chiari segnali di fiducia da parte degli investitori.

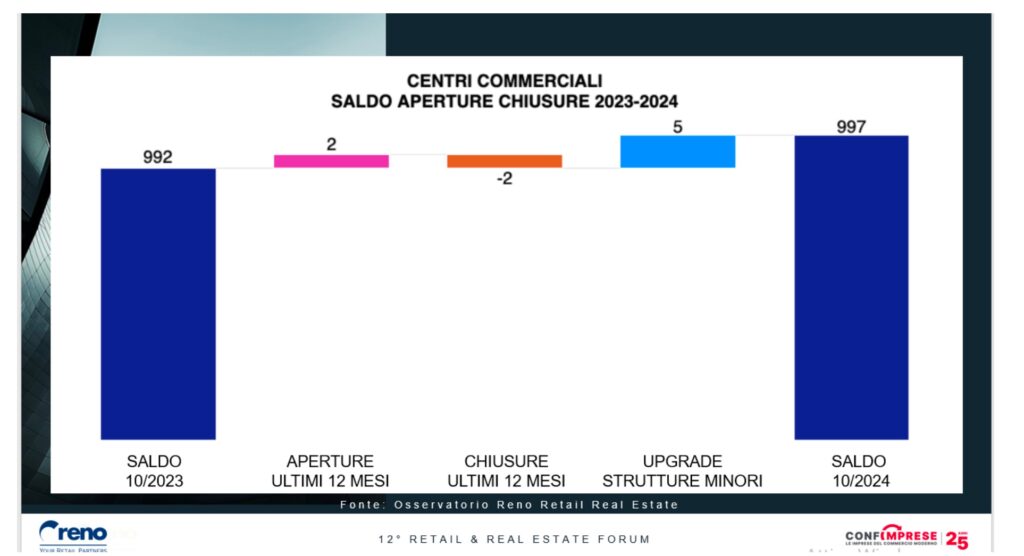
I centri commerciali compresi nell’Osservatorio Reno sono 997, con una crescita dello 0,9% CAGR negli ultimi 5 anni (2019-2024) e con una conferma  dell’interesse verso i centri commerciali di fascia media e premium, che evidenziano vacancy rate in calo e richieste di affitto che si correggono dopo gli incrementi rilevati lo scorso anno.

“I centri commerciali sono canali di aggregazione”, ha dichiarato Mario Resca, presidente Confimprese, presentando la ricerca, “e si devono evolvere con idee innovative per attirare un consumatore che mostra un atteggiamento prudente in relazione al ridotto potere di spesa e all’instabilità geopolitica”.

Immagine: Confimprese – Osservatorio Reno

L’analisi dell’Osservatorio Reno pone poi l’attenzione su come i segmenti retail non food e food & beverage abbiano subito profondi cambiamenti negli ultimi tre anni: nel mese di ottobre 2024 le 71 catene analizzate per un totale di 15.893 punti vendita sono intervenute con aperture, chiusure o relocation sul 27% della rete dal 2021 ad oggi.

“Il mercato sta attraversando una fase di profonda trasformazione”, ha commentato Gian Enrico Buso, managing partner di Reno Your Retail Partners. “Le catene retail stanno innovando attraverso strategie multiple: nuove aperture, rilocazioni strategiche e un nuovo mix di mercati e brand, mentre i centri commerciali evolvono da pure destinazioni shopping a veri hub territoriali multifunzionali. La chiave del successo sta nella capacità di anticipare e soddisfare le nuove esigenze dei consumatori”.

Per quanto riguarda i settori merceologici, la ricerca Reno indica food & beverage e pet & garden come quelli con la maggiore dinamica di sviluppo, mentre i più statici sono casa, elettronica e beni per la persona. 

Infine, in merito alle location sono i centri commerciali e i centri storici i luoghi privilegiati del retail, ma crescono le formule nei contesti di traffico veicolare e di destinazione.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
MAPIC Cannes 2024: “Creare e accelerare connessioni tra tutti gli attori dell’ecosistema retail globale”

Torna l’appuntamento annuale con il MAPIC Cannes, edizione francese del salone dedicato al settore dell’immobiliare commerciale retail. L’evento si svolgerà dal 26 al 28 novembre nella sede del Palais des Festivals di Cannes che ospiterà i 1.600 espositori e accoglierà i 5mila partecipanti attesi, provenienti da 75 differenti Paesi.

Nella tre giorni di esibizioni e conferenze del MAPIC 2024, al centro del dibattito vi saranno Innovazione, diversificazione e sostenibilità e verrà esplorato l’adattamento alle nuove esigenze dei consumatori grazie a spazi esperienziali che integrano non solo la vendita, ma anche servizi di riparazione, vendita di usato e ambienti immersivi, per fidelizzare e offrire esperienze significative.

MAPIC si conferma il luogo ideale per scoprire marchi emergenti pronti ad espandersi a livello globale anche grazie al nuovo Osservatorio del Retail Transfrontaliero e Food, che ospiterà più di 700 marchi. Inoltre, la MAPIC Academy premierà cinque startup, offrendo loro visibilità e supporto per aprire il loro primo punto vendita fisico.

Con il rinnovamento della zona LeisurUp poi, MAPIC 2024 introduce aree dedicate alle esperienze immersive, evidenziando l’importanza del tempo libero come fattore chiave. Happetite Forum, dedicato ai ristoranti di successo, esplorerà i nuovi trend della ristorazione e le opportunità di espansione internazionale.

L’edizione 2024 di MAPIC dedica inoltre ampio spazio alla tecnologia e alla sostenibilità. Il Sustainability Lab presenterà nuove soluzioni ESG e si terranno sessioni sul ruolo dell’intelligenza artificiale nel miglioramento dell’esperienza in-store. Per la prima volta, i MAPIC Awards premieranno le applicazioni innovative di AI nel retail.

“I protagonisti del settore retail, immobiliare, del tempo libero e dell’ospitalità devono continuamente dimostrare agilità per risolvere la nuova equazione del retail”, spiega Francesco Pupillo, Direttore dal salone. “Nel 2024, le innovazioni di MAPIC metteranno in luce le tendenze del settore, posizionando l’evento come il punto di riferimento per creare e accelerare connessioni tra tutti gli attori dell’ecosistema retail globale”.

Hanno già confermato la loro presenza a MAPIC 2024 Carmila, Cbre, Cushman & Wakefield, ECE, IGD SIIQ, McArthurGlen, Multi, Neinver, Nhood, Nepi Rockastle, Pradera ed SCC.

Con oltre 46 sessioni di conferenze e 7 eventi di networking esclusivi, MAPIC 2024 si preannuncia dunque come il luogo perfetto per i professionisti del settore per scoprire le ultime tendenze, fare networking e costruire il futuro del retail.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare sarà presente a MAPIC 2024 con i suoi co-fondatori Umberto Fasol e Pierluigi Romanato per incontri di consulenza e sviluppo già fissati e per cogliere nuove opportunità.

FARO ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine: MAPIC

Immobiliare italiano da record nel terzo trimestre 2024 grazie al settore retail

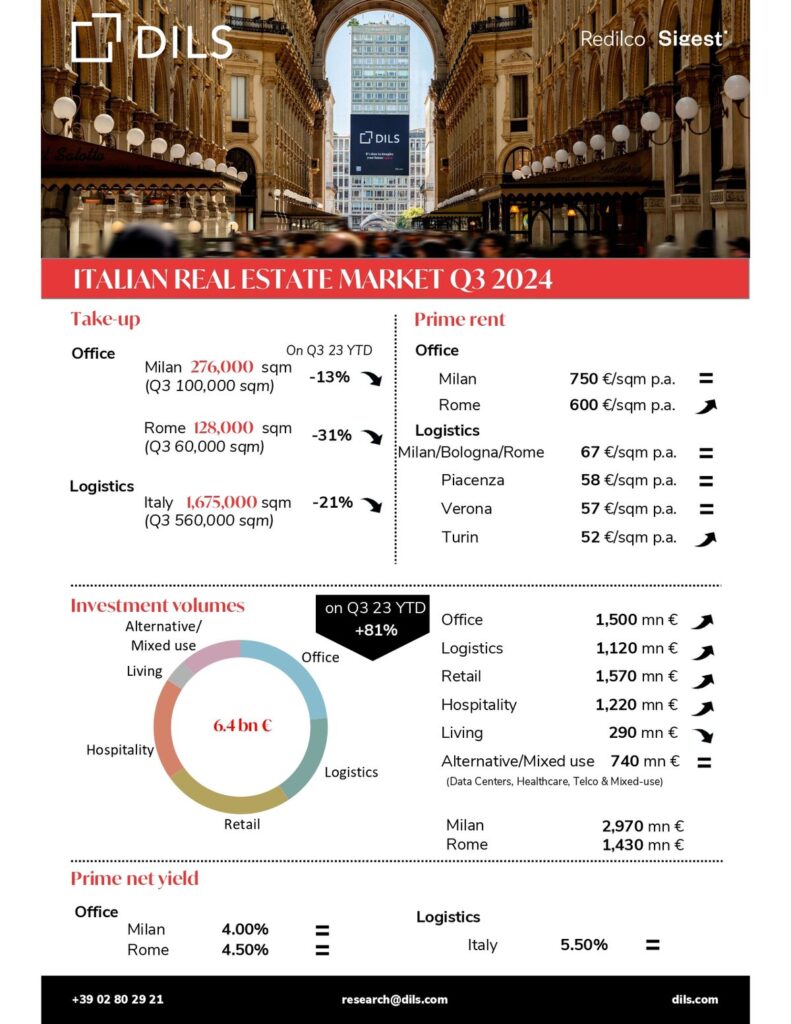
Nel terzo trimestre 2024 l’immobiliare italiano ha segnato risultati da record. Il dato si ricava da un’analisi del Team Research di Dils, società internazionale di consulenza e servizi immobiliari.

Nel periodo luglio-settembre di quest’anno, il volume di investimento trimestrale dell’immobiliare italiano ha infatti segnato un incremento quasi del doppio rispetto allo stesso periodo del 2023, attestandosi a circa 3 miliardi di euro.

Il risultato è il più elevato degli ultimi due anni e considerando gli investimenti dei due trimestri precedenti — che sono stati pari a circa 6,4 miliardi di euro — si può fin d’ora considerare superato il volume di investimento raggiunto dall’immobiliare italiano nel corso dell’intero 2023.

Questo notevole traguardo è stato raggiunto grazie soprattutto al settore retail: “La positiva performance del Q3”, spiegano gli analisti Dils, “appare trainata in special modo dal closing della già annunciata compravendita di un trophy asset a destinazione d’uso Retail e Uffici in via Montenapoleone a Milano, che ha rappresentato il maggior ticket mai registrato nel mercato italiano per un singolo asset”, pari a 1,3 miliardi di euro.

A questa operazione, seguono, in termini di valore, due transazioni di portafogli logistici localizzati nei mercati di Milano, Roma e Piacenza, che insieme superano i 400 milioni di euro.

Il settore retail emerge quindi come l’asset class ad aver attratto il maggior volume di investimento nei primi tre trimestri del 2023, con un volume complessivo di quasi 1,6 miliardi di euro, di cui circa 1,1 miliardi nel solo Q3.

Immagine: Dils

Il retail conferma in questo modo la sua particolare vivacità, che a prescindere dall’operazione di via Montenapoleone a Milano del Q3, lo aveva caratterizzato già nei trimestri precedenti, con transazioni superiori ai 100 milioni di euro ciascuna: una vivacità che fa prevedere agli analisti Dils una crescente attività per anche nei prossimi trimestri.

“Gli investitori istituzionali tornano a sancire la propria fiducia nel mercato italiano”, conclude il Team Research di Dils, “preparandosi, di pari passo con le sfide a livello nazionale rappresentate da transizione energetica e digitale, ad una nuova stagione di investimenti”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Negozi di prossimità e minimarket in forte crescita in tutta Europa, i grandi marchi tornano in città

La tendenza alla prossimità nel settore della vendita al dettaglio in Europa, già accentuata nel periodo pre-pandemico si è accentuata ulteriormente dopo la fine dell’emergenza Covid.

A mettere in evidenza come questo trend sia costante  in tutta l’UE è Savills, importante azienda inglese di servizi immobiliari, che ha analizzato il mercato del grocery europeo nella sua recente ricerca ‘European Grocery Market Insight’.

Come conseguenza di questa tendenza, sottolineano gli analisti di Savills, in tutta l’UE i grandi marchi stanno tornando nei centri delle città, invertendo così il precedente spostamento verso le periferie.

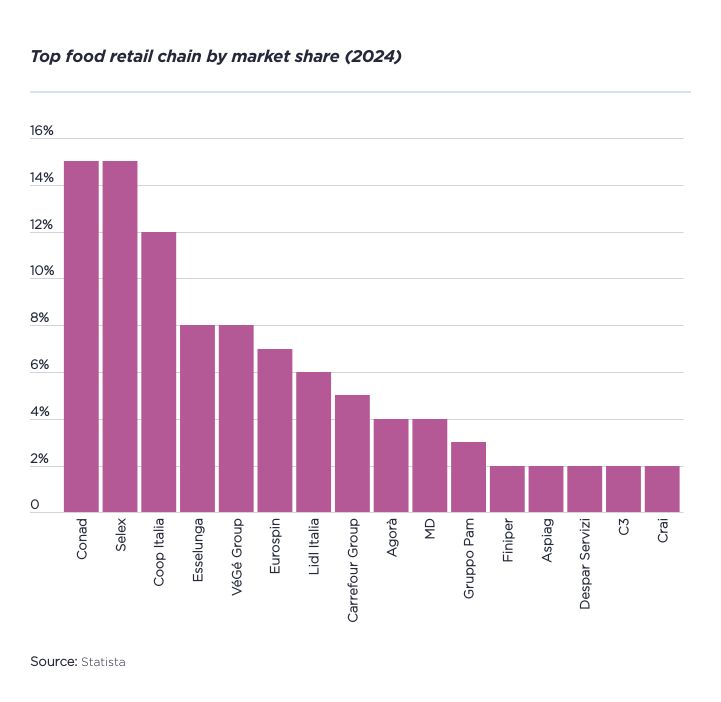
I negozi di prossimità urbani del Vecchio continente si sono moltiplicati, con circa 40 marchi e 14mila punti vendita gestiti da gruppi alimentari e i piccoli supermercati hanno registrato dal 2019 ad oggi un aumento del fatturato del 49%, e ciò nonostante l’inflazione che ha colpito l’Europa in seguito della guerra in Ucraina.

I minimarket sono arrivati così a rappresentare quasi l’11% del fatturato della distribuzione di massa, mentre gli ipermercati hanno visto cali tra il 2,5% e il 36,5%.

Per quanto riguarda la situazione in Italia, gli analisti Savills sottolineano come il nostro Paese stia attualmente “attraversando un periodo di assestamento, consolidamento e riorganizzazione dei principali rivenditori di generi alimentari, con molti di essi che espandono la loro presenza e assumono nuove posizioni in diverse località”.

Come nel resto dell’Europa, anche in Italia la preferenza dei consumatori per supermercati locali più vicini è in crescita e questo — evidenzia l’insight — “porta molti operatori a rifocalizzare la loro attenzione su asset di dimensioni piccole e medie”, con la conseguenza di “un numero maggiore di aperture di piccoli supermercati nei centri città, le cosiddette ‘superette’, o negozi express dove i consumatori possono accedere più facilmente ai generi alimentari”.

I cambiamenti nei comportamenti d’acquisto portano anche a una spinta verso formati più convenienti e discount, particolarmente rilevante nell’attuale contesto economico in cui i consumatori cercano le migliori offerte e il massimo risparmio. La quota di mercato dei discount è aumentata dal 19% nel 2019 al 23% nel 2023. Sebbene in crescita, nel nostro Paese il numero di discount rimane però ancora inferiore rispetto ad altre zone europee.

Immagine: Sevills

Il settore dei generi alimentari è sempre più caratterizzato anche nello Stivale dalla digitalizzazione e da un’integrazione tra canali di distribuzione fisici e digitali, con un potenziale crescente per i rivenditori di implementare l’intelligenza artificiale.

Su questo punto gli analisti Savills mettono in evidenza come “la crescita del mercato online dei generi alimentari non rappresenti una grande minaccia per i negozi fisici, poiché questi continueranno a svolgere un ruolo centrale nella distribuzione alimentare, con molti modelli di e-commerce come il ‘click and collect’ che rimangono collegati al negozio fisico”.

Guardando al futuro, gli operatori continueranno dunque a sviluppare strategie omnicanale per garantire che le esigenze dei clienti siano soddisfatte sia online che in negozio.

C’è infine un’attenzione e un impegno crescenti verso la sostenibilità. Le politiche sociali e ambientali stanno guadagnando terreno e diventano parte integrante delle strategie dei rivenditori alimentari come per esempio con l’aumento di alimenti locali e sostenibili, la crescente pressione per imballaggi ecologici e riciclabili, la riduzione dei rifiuti plastici e iniziative crescenti per collaborare con enti di beneficenza e piccole imprese.

I rivenditori stanno anche considerando l’impatto ambientale dei loro fornitori, con l’obiettivo di garantire trasparenza e tracciabilità lungo la catena di approvvigionamento in risposta alle aspettative dei consumatori.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Giro d’affari del settore franchising in crescita e incremento punti vendita: “Nel 2024 investimenti in marketing, formazione e sostenibilità”

Il settore del franchising italiano si dimostra in ottima salute con numeri in crescita in termini economici, ma anche occupazionali, nonché nel numero di punti vendita presenti sul territorio nazionale.

A fornire i dati del settore aggiornati a fine 2023 è Assofranchising, che pubblica insieme a Nomisma l’edizione 2024 del suo Rapporto annuale, il quale intende offrire una panoramica sull’evoluzione, la dimensione e le trasformazioni in corso nel settore del franchising.

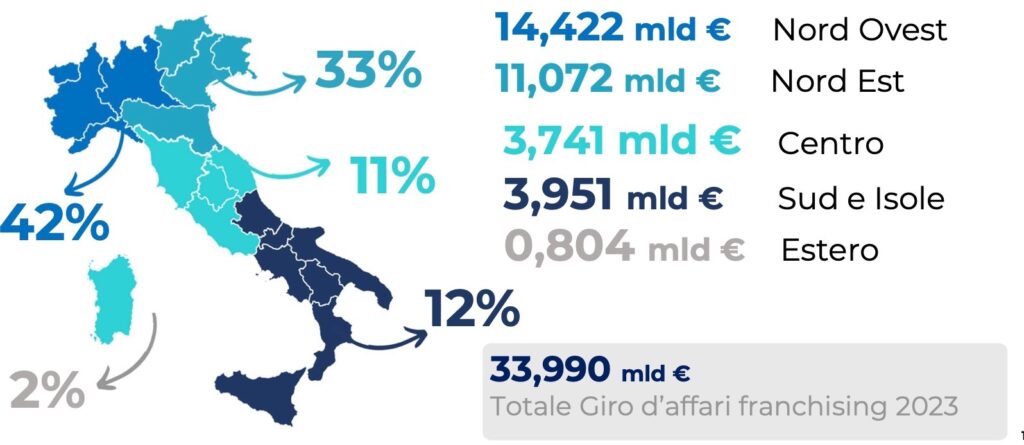
I dati del rapporto evidenziano per il 2023 un aumento del giro d’affari del franchising di 34 miliardi di euro, pari a una crescita del 10%, con il nord del Paese che realizza più di 25 miliardi (circa 14 miliardi al Nord Ovest e 11 miliardi al Nord Est) seguito dal Centro e Sud e Isole (entrambi intorno ai 4 miliardi)

Immagine: Rapporto Assofranchising 2024 Italia

Incrementati anche i punti vendita, che raggiungono quota 65.800, segnando un +7,6% rispetto all’anno precedente, ovvero +4.664 unità ed è inoltre da segnalare che per il 2024 il 97% dei franchiser intervistati prevede l’apertura di nuovi punti vendita.

“Gli elementi che hanno caratterizzato la crescita”, spiegano i redattori del rapporto Assofranchising, “sono riconducibili in particolare agli investimenti attuati per coinvolgere nuovi franchisee, in particolare da parte dei grandi brand e la creazione di nuove insegne”.

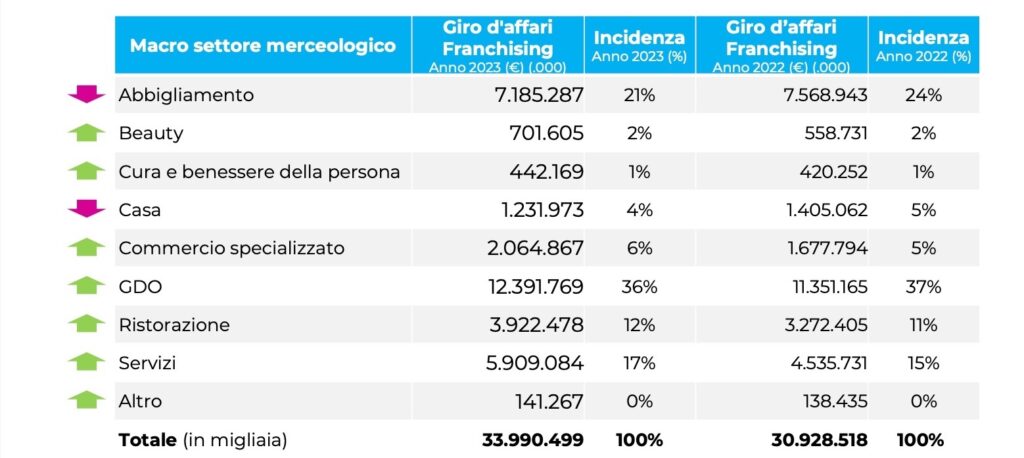
Analizzando i segmenti del settore, viene evidenziato come a incidere maggiormente sul giro d’affari con oltre il 36% è la GDO, seguita da abbigliamento (21%), servizi (17%) e ristorazione (12%).

Immagine: Rapporto Assofranchising 2024 Italia

Le previsioni sul fatturato per il 2024 indicano altresì una crescita pari al +4,3%, con Cura e benessere della persona e Beauty come i segmenti con maggiore prospettiva e percentuali stimate pari rispettivamente a +10,3% e +9,3%.

Ottimo anche il dato sul fronte occupazionale che vede gli addetti del settore franchising italiano passare dai circa 253mila del 2022 a oltre 287mila nel 2023, con un incremento del 4,4%.

In termini di superficie media dei punti vendita ci si attesta su 162 mq, mentre la durata dei contratti è per  la maggior parte di 6 anni e più (oltre il 40%) o di 5 anni (28%). 

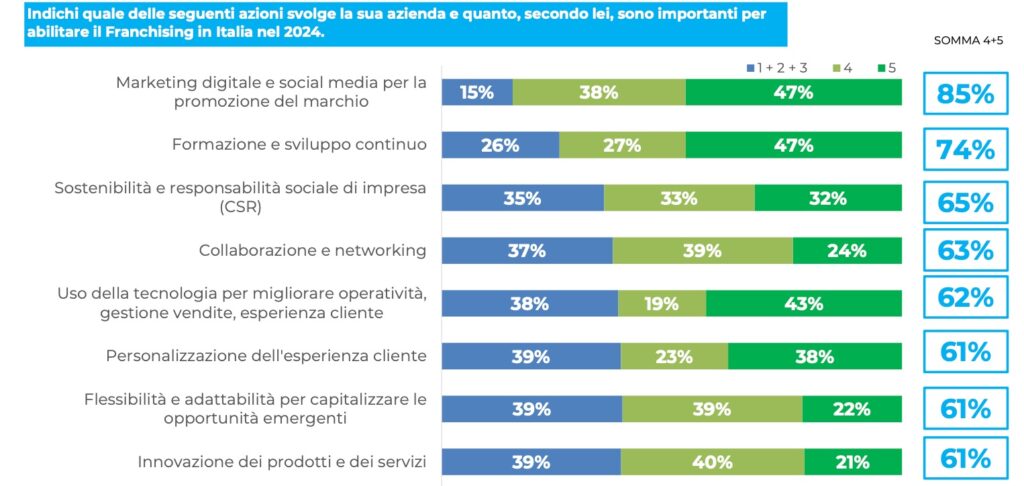
Assofranchising, nel suo rapporto elenca poi qual sono le azioni di investimento su cui i franchiser intendono puntare maggiormente nel 2024: la grande maggioranza degli addetti del settore punta sul marketing digitale e social media, ma molti investimenti sono riservati anche a formazione e sviluppo e alla sostenibilità.

Immagine: Rapporto Assofranchising 2024 Italia

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Rapporto 2024 Omi: mercato immobiliare commerciale italiano in calo, ma i negozi fanno eccezione

Il mercato immobiliare commerciale italiano, dopo la fase di ripresa del periodo post-COVID torna a rallentare in quasi tutti i suoi segmenti, con la sola eccezione dei negozi.

A evidenziarlo è l’Osservatorio del Mercato Immobiliare (Omi) dell’Agenzia delle Entrate, nel recente report 2024 e relativo al 2023.

Secondo i dati elaborati dall’Agenzia nella sua analisi annuale, mentre il segmento dei negozi ha infatti visto una crescita dei volumi di compravendita rispetto ai 12 mesi precedenti pari al 4,5%, uffici (-1%) e capannoni (-3,8%) vedono invece i volumi in calo.

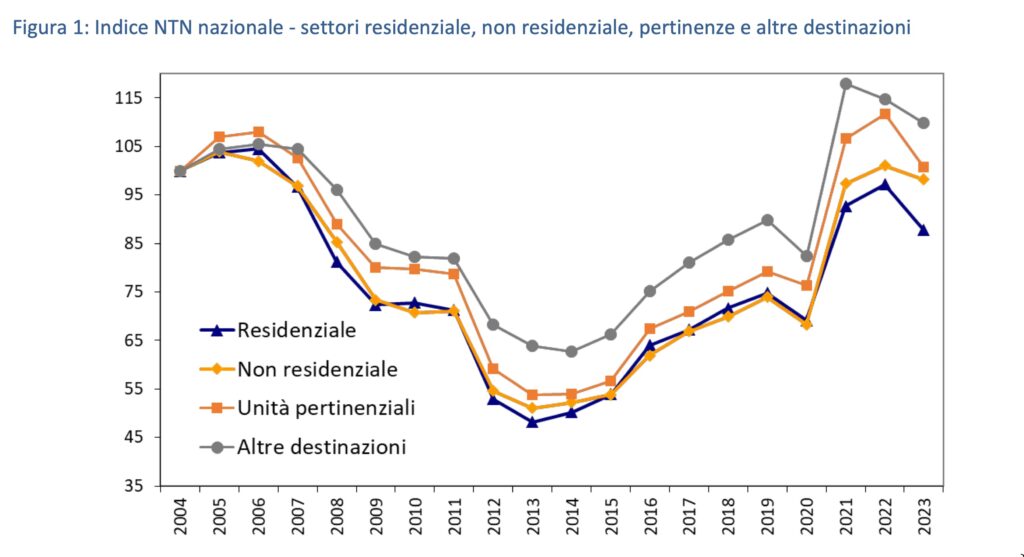
Anche per quanto riguarda i valori di mercato, i negozi rappresentano un’eccezione rispetto agli altri segmenti dell’immobiliare commerciale italiano, mantenendo un valore medio pari a 1.426 euro al metro quadrato, un dato pressoché stabile rispetto all’anno precedente poiché rappresenta un più 0,6%, mentre il valore di uffici e capannoni scende di circa l’1%, rispettivamente a 1.311 euro e 450 euro al metro quadrato.

Immagine: Agenzia delle Entrate

Focalizzandosi sul dettaglio riguardante i volumi di compravendita, nel 2023 i negozi venduti a livello nazionale sono stati oltre 40mila, in aumento di circa 1.800 unità compravendute rispetto all’anno precedente.

“Si può ritenere confermata, anche per l’anno in esame, la fase espansiva iniziata nel 2014 e interrotta solo nel periodo della crisi sanitaria del 2020”, sottolineano gli analisti dell’Osservatorio Omi nel loro rapporto.

La Lombardia si conferma la regione dove è stato effettuato il maggior numero di compravendite di immobili destinati a negozi, con quasi il 20% del totale. Segue il Lazio, che è intorno al 10%.

Im merito invece al valore di mercato a livello regionale, Liguria e Lombardia mostrano le quotazioni medie unitarie più alte (sopra i 1.800 euro al metro quadrato), seguite dal Lazio a circa 1.770 euro. Gli analisti fanno poi notare come Molise, Calabria e Basilicata siano le sole regioni che mantengono un dato medio al di sotto dei 1.000 euro al metro quadrato.

In crescita nel periodo preso in considerazione dal rapporto anche le locazioni dei negozi, con un totale di contratti stipulati a livello nazionale che nel 2023 è stato di oltre 113mila unità, in aumento del 3,2% rispetto all’anno precedente.

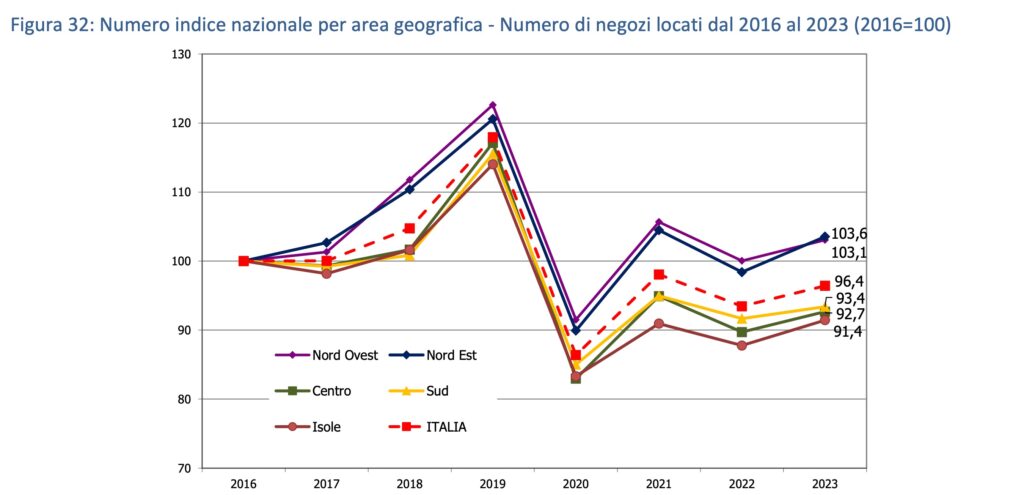
Da sottolineare poi come se rispetto al 2022 il numero dei negozi locati è aumentato in tutte le aree del Paese, si sia dimostrata particolarmente performante per le locazioni l’area del Nord-est, con una crescita dei contratti stipulati che è andata oltre al 5%.

Immagine: Agenzia delle Entrate

Interessante anche l’analisi del dato relativo alla superficie di locali commerciali di nuova locazione, che nel 2023 è stato di circa 10,6 milioni di metri quadri, in crescita del 3,2% per una superficie media di circa 94 metri quadrati in linea con quella dell’anno precedente.

Tra le differenti aree del Paese, anche nel caso delle superfici di locali commerciali di nuova locazione  è l’area del Nord-est a performare meglio, con un +5,4%.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
MAPIC Italy 2024, soluzioni per un nuovo periodo di crescita del mercato retail: omnicanalità, intelligenza artificiale e sostenibilità

Mapic Italy, la più importante piattaforma di business dedicata ai player del mercato immobiliare commerciale e retail in Italia, sta per tornare con l’edizione 2024.

All’ottava edizione dell’evento organizzato da RX France che si svolgerà il 22 e 23 maggio al Superstudio Maxi di Milano, sono attesi oltre 2.000 delegati di cui oltre 700 tra retailer, catene di ristorazione e operatori leisure. Tema di questa edizione sarà ‘Crescere in un mondo che cambia: la nuova equazione del mercato retail’.

“In questa edizione di MAPIC Italy esploreremo i fattori chiave che stanno trasformando il settore”, ha dichiarato Francesco Pupillo, show director Mapic & Mapic Italy presentando la due giorni milanese, “e che divengono le nuove variabili da considerare per un solido sviluppo del business”.

In particolare il focus dell’evento sarà su omnicanalità e sui nuovi comportamenti di consumo, ma anche sull’importanza attribuita al retail ‘esperienziale’ e sull’impatto dell’intelligenza artificiale sui modelli operativi tradizionali, nonché sulla crescente importanza dell’impatto sociale e ambientale del retail, fattore divenuto ormai imprescindibile nel determinare i comportamenti di tutti i player del mercato.

“Cercheremo di rispondere alle domande e alle sfide che gli attori del mercato devono affrontare in un contesto di incertezza dei mercati e crisi energetica”, ha aggiunto Pupillo. “Affronteremo questi temi cercando di fornire ai player del settore gli elementi necessari per trovare le soluzioni alla nuova equazione proposta dal mercato retail ed aprire le porte ad un nuovo periodo di crescita”.

Nel corso delle conferenze in programma quest’anno  al Mapic Italy verrà affrontato innanzi tutto il tema dell’evoluzione del mercato immobiliare commerciale, ed in particolare l’evoluzione degli asset a destinazione commerciale che sono sempre più ad uso misto e integrati nei contesti urbani.

Sarà poi protagonista la sostenibilità insieme ai brand consolidati e a quelli di nuova generazione, le proprietà, gli sviluppatori e gli investitori che stanno integrando la sostenibilità nei loro piani di crescita aziendale per attrarre consumatori sempre più etici.

Spazio anche per leisure e F&B, da intendere come la risposta al bisogno di esperienze autentiche e interazioni sociali, con la scoperta dei concept più recenti e che meglio si integrano nei siti e nelle destinazioni commerciali, cercando di carpire il segreto della crescita di questi settori che hanno abbracciato lo sviluppo tecnologico pur mantenendo una profonda natura umana.

Novità assoluta di questo Mapic Italy 2024 saranno gli eventi dedicati a Innovazione e intelligenza artificiale, in cui si cercherà di comprendere il ruolo sempre più fondamentale che l’integrazione dell’IA sta avendo nei processi operativi tradizionali del settore, influenzando ogni elemento della catena di valore dei brand, dalla creazione del prodotto fino all’esperienza nel punto vendita.

Nel corso della due giorni milanese verranno quindi analizzati alcuni dei casi di applicazione più recenti di soluzioni di IA nel settore.

“Nell’edizione 2024 di Mapic Italy ci confronteremo su tutti questi temi”, ha dichiarato Roberto Zoia, Presidente CNCC e Direttore Patrimonio, Sviluppo e Gestione Rete presso IGD SIIQ SPA, “cruciali anche per il mondo dei centri commerciali, individuando i nuovi trend e le opportunità da cogliere per lo sviluppo dei prossimi anni”.

“Il settore retail è chiamato sempre più ad evolversi per continuare a rimanere attrattivo”, ha continuato Zoia. “Significa, innanzitutto, andare oltre la logica della semplice transazione commerciale, ormai insufficiente anche nel breve periodo. Sono, invece, necessarie strategie tese a modificare le strutture di vendita, rendendole connesse con il territorio, sostenibili dal punto di vista ambientale e sociale, con un’offerta capace di coinvolgere brand che investono in esperienze innovative e di interazione, in cui anche l’intelligenza artificiale può giocare un ruolo importante”.

Tra le società presenti il 22 e 23 maggio prossimi nell’area espositiva milanese figurano BNP Paribas, Carmila, Eurocommercial Properties, IGD SIIQ, Multi, Realia, Agla, Josas, Sonae Sierra, Arcus. Tra le novità, la presenza di Biancoarancio, Clinic Italia (Tmg), Emplate, Generali, Maps, Satisfactory e Yogurteria.

Tra le insegne che hanno confermato la partecipazione invece citiamo Rituals, Lidl, Pepco, UCI, McDonald’s e Pandora.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare sarà presente a Mapic Italy 2024 per incontri di consulenza e sviluppo già fissati e per cogliere nuove opportunità.

FARO ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine: Mapic Italy

Italia resiliente e settore retail in ripresa: “GDO in crescita, piccoli operatori dinamici e l’out-of-town attrae investimenti”

Nel contesto attuale, l’Italia può essere considerata come un esempio di resilienza economica. Nel 2023 infatti, il Paese ha registrato una crescita del PIL dell’1%, superando la media degli altri appartenenti alla zona euro.

Segnali incoraggianti giungono inoltre dal mercato del lavoro che è in recupero, con il tasso di disoccupazione che è sceso al 7,2%, il livello più basso registrato dal dicembre 2008. Infine, l’inflazione che a febbraio 2024 si attestava allo 0,8%, rimane ben al di sotto della media europea, che è del 3,1%.

In questo scenario il settore retail italiano ha iniziato a mostrare segni tangibili di ripresa. Nel 2023 le vendite hanno registrato un incremento di particolare rilievo se si guarda alla grande distribuzione, in crescita del 5,3% e i piccoli operatori hanno fronteggiato notevoli sfide,  finendo comunque in terreno positivo con un +0,4%.

Nel 2024, le previsioni per la spesa al dettaglio sono ottimistiche: “La propensione all’acquisto è in aumento”,  spiega Marco Montosi, Head of Investment di Savills Italy, società internazionale di consulenza  e servizi immobiliari. “Ciò avviene soprattutto in alcune categorie come quella dei prodotti per la cura della persona e il F&B. Il conversion rate tra visitatore e consumatore oggi è più elevato perché i visitatori sono più focalizzati verso l’acquisto e questo si riflette sui fatturati i quali per i centri sono  pressoché tornati ai livelli del 2019”.

Il settore retail in Italia vede dunque la grande distribuzione che fa da traino e gli operatori più piccoli che possono sfruttare le proprie peculiarità e adattarsi con azioni specifiche all’attenzione crescente dei consumatori verso pratiche di acquisto più consapevoli e personalizzate.

“Oggi le insegne e i brand sono più selettivi nella pianificazione delle nuove aperture e scelgono centri con una buona catchment e footfall più elevati”, spiega ancora Montosi. “Le proprietà puntano sulla diversificazione (sanità, entertainment, F&B) e sulla varietà dell’offerta per sostenere il numero di visitatori e il fatturato”.

Per quanto riguarda i centri di vicinato valgono invece altre considerazioni: “La localizzazione rimane il fattore cruciale”, sottolinea il manager di Savills. “Il centro deve essere facilmente raggiungibile, comodo, accessibile e fornire un servizio di click&collect poiché è pensato per un consumatore che vi si reca più volte alla settimana. Altro fattore importante è l’àncora alimentare che deve avere un’insegna collegata al territorio e distinguersi per convenienza e qualità”.

Sul fronte del commercio elettronico poi, gli operatori retail italiani possono lavorare oculatamente sull’innovazione sapendo che i consumatori, nonostante intendano cogliere i vantaggi offerti dalla tecnologia, mantengono comunque grande fiducia nei confronti dei punti vendita fisici.

“Se è vero che l’e-commerce ha rivoluzionato il nostro modo di fare acquisti”, spiega ancora Montosi, “l’utilizzo di questo strumento in Italia non raggiunge il livello degli altri paesi europei e, anzi, registra oggi un rallentamento della sua crescita. La quota di e-commerce sulle vendite totali in Italia è cresciuta, ma a un ritmo più lento rispetto ad altri Paesi europei, passando dal 12% al 13% nel 2023; dopo la Spagna, questo è il dato più basso in Europa dove paesi come Uk, Francia e Germania registrano tassi di penetrazione superiori al 20%”.

Da mettere in risalto infine come nel 2023 la quota di investimento riguardante i centri commerciali sia tornata a crescere raggiungendo i 150 milioni nel corso dell’anno, con il segmento out-of-town che attrae particolarmente gli investitori.

“Il profilo rischio-rendimento del segmento out-of-town rende interessanti alcune proposte oggi sul mercato”, evidenzia Montosi. “Stanno emergendo nuove opportunità per prodotti che mantengono buoni KPI, per disinvestimenti e asset secondari. Il risk-premium potrebbe dare nuova vitalità al settore trasformandolo in uno dei più competitivi.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

L’analisi di Deloitte per l’immobiliare commerciale nel 2024: alla ricerca di ‘terra firma’ su cui rifondare e innovare

Il Center for Financial Services di Deloitte, società  internazionale leader dei servizi di consulenza per le imprese, ha svolto un’analisi su ciò che si prefigura per il mercato dell’immobiliare commerciale nel 2024, partendo dal punto di vista degli operatori. Lo studio ha infatti al suo centro il ‘Global Real Estate Outlook Survey’, che si basa su interviste realizzate ai dirigenti dei maggiori player internazionali del settore, sia costruttori che investitori. 

Un anno, il 2024, che si prospetta fondamentale per la capacità degli operatori dell’immobiliare commerciale di guardare avanti, muovendosi in un’era post-pandemica in cui sono presenti sfide geopolitiche, ambientali e tecnologiche fino a poco tempo fa inimmaginabili.

Un movimento verso la ricerca di rinnovamento e allo stesso tempo di rifondazione, che gli analisti di Deloitte individuano con un’azzeccata metafora come “una ricerca di ‘terra firma’, di terreno solido”, su cui l’industria possa costruire allo scopo di soddisfare queste esigenze rifondative, proiettandole verso il futuro.

E il primo aspetto che viene evidenziato dell’Outlook Deloitte non potrebbe essere più legato a concretezza e solidità: la sentita esigenza da parte della maggior parte degli operatori di riuscire nei prossimi mesi a contenere il più possibile le spese, di fronte a ricavi difficili da stimare e a fattori macroeconomici e di rischio.

Tra i principali fattori di preoccupazione vengono evidenziati la sicurezza informatica, le regolamentazioni riguardanti il cambiamento climatico, la crescita dei tassi di interesse, l’aumento dell’inflazione, nonché la disponibilità e il costo del capitale.

Dall’analisi Deloitte emerge come quasi il 60% degli intervistati ritengano che nel corso del 2024 sarà problematico per le loro aziende raggiungere gli standard ESG richiesti dalle normative, principalmente per insufficienza di analisi dei dati, di inadeguati processi e controlli interni.

Ne consegue una grande volontà di cambiamento nelle dinamiche interne e operative, con l’identificazione dell’outsourcing quale risorsa fondamentale per acquisire rapidamente avanzamenti tecnologici ed efficienza all’interno delle aziende.

Tra le tecnologie emergenti più impattanti nel breve periodo, si trovano già in produzione digital twins e pagamento con crypto monete per il 15%, mentre sono in fase di adozione early-stage l’intelligenza artificiale per il 28% e gli smart contracts per il 13%. Meno interesse suscita per adesso il Metaverso, con il 21% che dice di non essere attualmente interessato a questa tecnologia.

Sul fronte degli investimenti, quando agli intervistati è stato chiesto quali tipi di proprietà, per proprietari e investitori, rappresentino la migliore attrattiva in termini di rischio nei prossimi 12-18 mesi, si è riscontrato un balzo in avanti di tutto ciò che è legato alle imprese tecnologiche e un tracollo del segmento uffici, sia quelli fuori città che urbani.

Per quanto riguarda il segmento retail, l’interesse  d’investimento rimane stabile soprattutto grazie a una riconquistata fiducia dei consumatori rispetto al crollo di inizio 2023 e a un ottimismo dei proprietari sul fatto di poter ancora affittare rapidamente i posti vacanti senza dover diminuire il prezzo delle locazioni.

Questa resilienza si inserisce in un quadro di aggiornamento dei punti vendita fisici per l’integrazione virtuosa dei canali elettronici, con i retailer che continuano a irrobustire la loro efficenza in termini di logistica e distribuzione sull’ultimo miglio, rappresentando per i proprietari degli immobili una garanzia per il futuro.

Infatti se 6 dirigenti di aziende retail su 10 prevedono il rafforzamento delle offerte di commercio digitale come una delle principali opportunità, il ritmo di crescita su questo fronte si è normalizzato dopo i massimi raggiunti durante la pandemia e  l’aggiornamento dei punti vendita fisici con migliori capacità digitali, può dunque adesso aiutare i retailer a raggiungere un maggiore successo e a garantire ai proprietari locatari affidabili.

“Il modo in cui i player del settore dell’immobiliare commerciale sceglieranno di operare nei prossimi 12-18 mesi”, scrivono al termine del loro outlook gli analisti di Deloitte, “potrebbe essere cruciale per stabilire una solida base operativa a lungo termine e i recenti cambiamenti nel panorama immobiliare potrebbero modellare per sempre la traiettoria dell’industria, con i temi sulla sostenibilità che dovrebbero essere fondamentali durante l’intero ciclo di vita degli edifici, non solo per la conservazione dell’ambiente, ma anche per la conservazione del valore della proprietà”. 

“Il lavoro ibrido è probabilmente qui per rimanere”, aggiungono poi, “e i datori di lavoro dovrebbero adattare i loro spazi per facilitare il pendolarismo dei dipendenti. Le aziende che considerano questi cambiamenti del settore come nuove realtà fondamentali, potrebbero dotare le loro aziende della base stabile necessaria per costruire il futuro”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine: DALL·E 3