Retail Market Report PWC, per il settore immobiliare retail volumi di investimento in crescita di oltre il 200%

Il settore immobiliare retail sta subendo profonde trasformazioni guidate da dinamiche economiche globali e locali, che hanno accelerato alcune tendenze come l’adozione del commercio elettronico e creato nuove sfide, tra cui l’urgenza di adattarsi a un contesto di consumo profondamente mutato.

L’ultima edizione del Retail Market Report di PwC Italia, società internazionale di consulenza, offre una panoramica del mercato immobiliare retail globale e nazionale.

Il rapporto evidenzia come l’Italia si confermi un Paese particolarmente dinamico, con investimenti nel settore immobiliare retail che nel 2024 hanno raggiunto i 2,2 miliardi di euro, un incremento del 205% rispetto all’anno precedente.
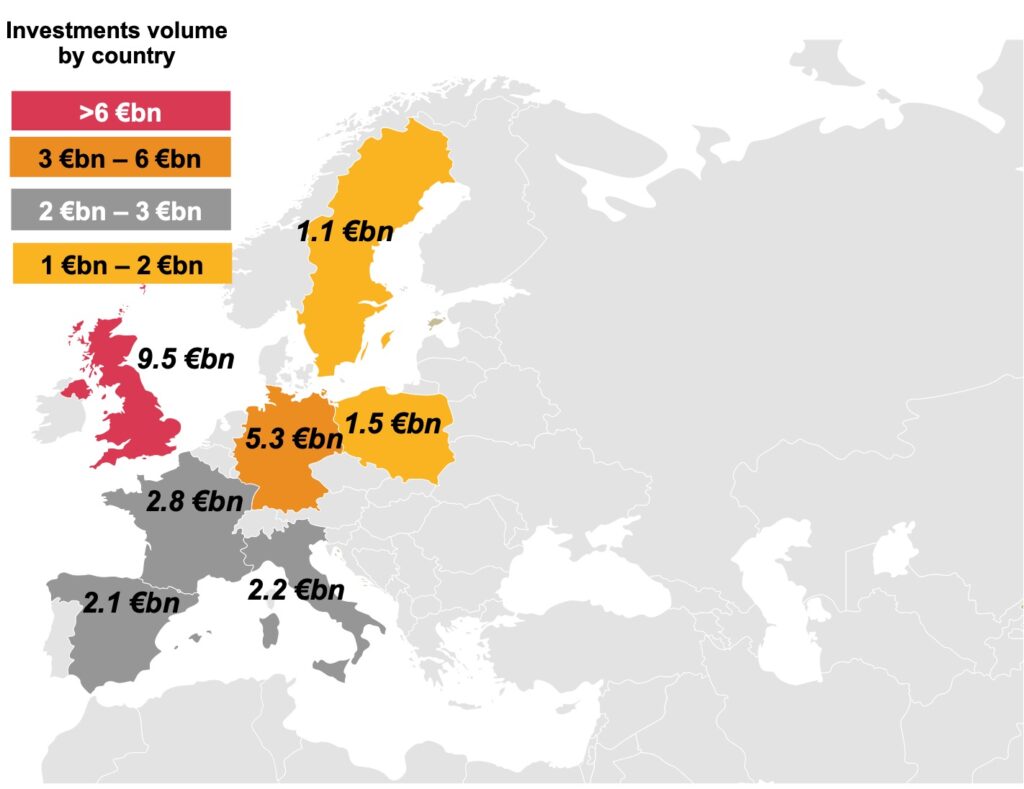
Immagine: Retail Market Report PwC

Transazioni di rilievo, come l’acquisizione di immobili iconici nelle principali vie dello shopping, evidenziano l’attrattività dello Stivale per investitori nazionali e internazionali. Milano, in particolare, continua a consolidarsi come hub di riferimento per il lusso e il retail.

Tra le operazioni più significative spicca l’acquisizione da parte di Kering dell’iconico edificio in Via Montenapoleone a Milano, una delle transazioni più rilevanti in Europa negli ultimi anni. Questo tipo di investimenti evidenzia l’importanza strategica delle principali vie dello shopping come asset di valore.

“I negozi dei brand di lusso sono oggetto di un ripensamento strutturale sia in termini architettonico/estetici sia funzionali”, sostiene Emanuela Pettenò, partner PwC Italia, deals markets leader e consumer markets leader”. L’obiettivo è renderli un luogo di destinazione per consumatori sempre più interessati ai contenuti esperienziali del customer journey e per avvicinare nuove tipologie di utenti finali”.

La crescente attenzione verso le città secondarie, come Palermo e Brescia, mostra un interesse rinnovato per mercati che beneficiano di un flusso turistico costante e di opportunità meno esplorate. In questi contesti, gli investitori cercano di bilanciare i rendimenti con la diversificazione del portafoglio, approfittando delle opportunità offerte da centri commerciali e spazi retail in evoluzione.

I rendimenti degli asset di primo livello, come centri commerciali e high street retail hanno mantenuto un equilibrio tra rendimento e stabilità, contribuendo a consolidare la fiducia degli investitori in un mercato che, seppur competitivo, offre ancora margini di crescita significativi.

Tuttavia, la sfida principale per gli operatori rimane quella di adattarsi alle nuove esigenze dei consumatori e di implementare strategie che uniscano innovazione, sostenibilità e una gestione ottimale degli spazi.

“Negli ultimi anni, il concetto di luogo che racchiuda un’ampia scelta di prodotti non è più sufficiente a soddisfare una domanda sempre più esigente. Il nuovo concept di centro commerciale di successo”, afferma Antonio Martino, partner PwC Italia e real estate advisory leader”, deve racchiudere anche una vasta offerta di servizi come, ad esempio, il benessere e la cura personale veicolati sia attraverso lo store fisico sia online, un concetto orientato al multichannel. Lo shopping center è passato da mero luogo aggregatore di prodotti multibrand a un luogo ad alto valore esperienziale».

Il settore immobiliare commerciale italiano rappresenta una combinazione unica di tradizione e innovazione, attirando capitali sia nazionali che internazionali. Gli investitori che sapranno interpretare le tendenze emergenti e rispondere con flessibilità alle nuove sfide potranno cogliere appieno le opportunità offerte dal mercato in trasformazione.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

immagine di copertina: DALL-E
Immobiliare italiano da record nel terzo trimestre 2024 grazie al settore retail

Nel terzo trimestre 2024 l’immobiliare italiano ha segnato risultati da record. Il dato si ricava da un’analisi del Team Research di Dils, società internazionale di consulenza e servizi immobiliari.

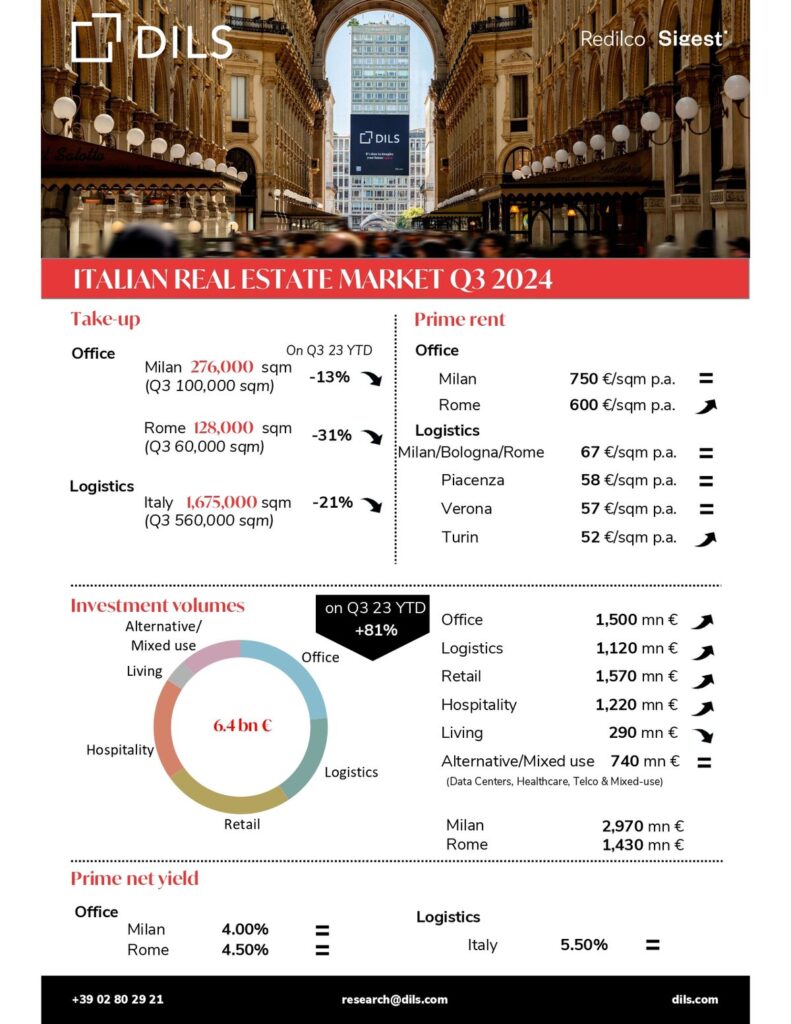
Nel periodo luglio-settembre di quest’anno, il volume di investimento trimestrale dell’immobiliare italiano ha infatti segnato un incremento quasi del doppio rispetto allo stesso periodo del 2023, attestandosi a circa 3 miliardi di euro.

Il risultato è il più elevato degli ultimi due anni e considerando gli investimenti dei due trimestri precedenti — che sono stati pari a circa 6,4 miliardi di euro — si può fin d’ora considerare superato il volume di investimento raggiunto dall’immobiliare italiano nel corso dell’intero 2023.

Questo notevole traguardo è stato raggiunto grazie soprattutto al settore retail: “La positiva performance del Q3”, spiegano gli analisti Dils, “appare trainata in special modo dal closing della già annunciata compravendita di un trophy asset a destinazione d’uso Retail e Uffici in via Montenapoleone a Milano, che ha rappresentato il maggior ticket mai registrato nel mercato italiano per un singolo asset”, pari a 1,3 miliardi di euro.

A questa operazione, seguono, in termini di valore, due transazioni di portafogli logistici localizzati nei mercati di Milano, Roma e Piacenza, che insieme superano i 400 milioni di euro.

Il settore retail emerge quindi come l’asset class ad aver attratto il maggior volume di investimento nei primi tre trimestri del 2023, con un volume complessivo di quasi 1,6 miliardi di euro, di cui circa 1,1 miliardi nel solo Q3.

Immagine: Dils

Il retail conferma in questo modo la sua particolare vivacità, che a prescindere dall’operazione di via Montenapoleone a Milano del Q3, lo aveva caratterizzato già nei trimestri precedenti, con transazioni superiori ai 100 milioni di euro ciascuna: una vivacità che fa prevedere agli analisti Dils una crescente attività per anche nei prossimi trimestri.

“Gli investitori istituzionali tornano a sancire la propria fiducia nel mercato italiano”, conclude il Team Research di Dils, “preparandosi, di pari passo con le sfide a livello nazionale rappresentate da transizione energetica e digitale, ad una nuova stagione di investimenti”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Negozi di prossimità e minimarket in forte crescita in tutta Europa, i grandi marchi tornano in città

La tendenza alla prossimità nel settore della vendita al dettaglio in Europa, già accentuata nel periodo pre-pandemico si è accentuata ulteriormente dopo la fine dell’emergenza Covid.

A mettere in evidenza come questo trend sia costante  in tutta l’UE è Savills, importante azienda inglese di servizi immobiliari, che ha analizzato il mercato del grocery europeo nella sua recente ricerca ‘European Grocery Market Insight’.

Come conseguenza di questa tendenza, sottolineano gli analisti di Savills, in tutta l’UE i grandi marchi stanno tornando nei centri delle città, invertendo così il precedente spostamento verso le periferie.

I negozi di prossimità urbani del Vecchio continente si sono moltiplicati, con circa 40 marchi e 14mila punti vendita gestiti da gruppi alimentari e i piccoli supermercati hanno registrato dal 2019 ad oggi un aumento del fatturato del 49%, e ciò nonostante l’inflazione che ha colpito l’Europa in seguito della guerra in Ucraina.

I minimarket sono arrivati così a rappresentare quasi l’11% del fatturato della distribuzione di massa, mentre gli ipermercati hanno visto cali tra il 2,5% e il 36,5%.

Per quanto riguarda la situazione in Italia, gli analisti Savills sottolineano come il nostro Paese stia attualmente “attraversando un periodo di assestamento, consolidamento e riorganizzazione dei principali rivenditori di generi alimentari, con molti di essi che espandono la loro presenza e assumono nuove posizioni in diverse località”.

Come nel resto dell’Europa, anche in Italia la preferenza dei consumatori per supermercati locali più vicini è in crescita e questo — evidenzia l’insight — “porta molti operatori a rifocalizzare la loro attenzione su asset di dimensioni piccole e medie”, con la conseguenza di “un numero maggiore di aperture di piccoli supermercati nei centri città, le cosiddette ‘superette’, o negozi express dove i consumatori possono accedere più facilmente ai generi alimentari”.

I cambiamenti nei comportamenti d’acquisto portano anche a una spinta verso formati più convenienti e discount, particolarmente rilevante nell’attuale contesto economico in cui i consumatori cercano le migliori offerte e il massimo risparmio. La quota di mercato dei discount è aumentata dal 19% nel 2019 al 23% nel 2023. Sebbene in crescita, nel nostro Paese il numero di discount rimane però ancora inferiore rispetto ad altre zone europee.

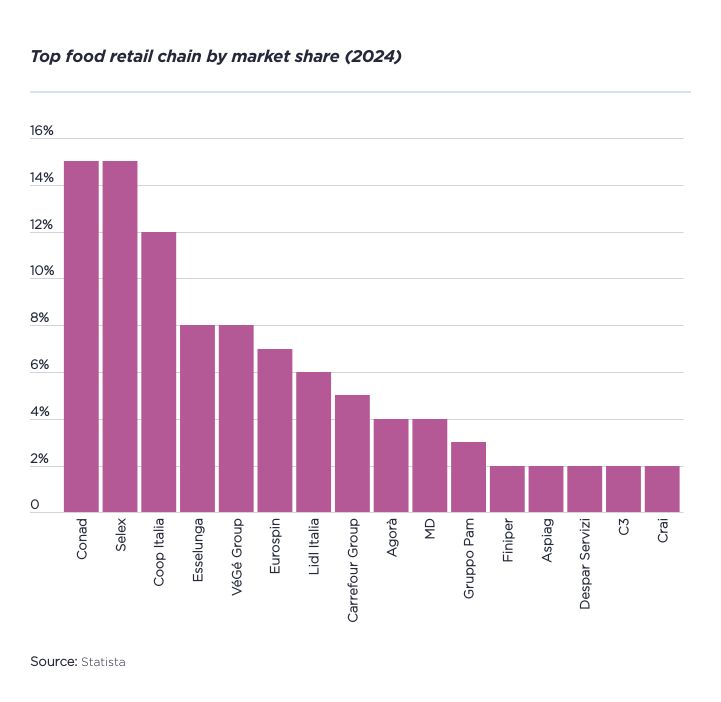
Immagine: Sevills

Il settore dei generi alimentari è sempre più caratterizzato anche nello Stivale dalla digitalizzazione e da un’integrazione tra canali di distribuzione fisici e digitali, con un potenziale crescente per i rivenditori di implementare l’intelligenza artificiale.

Su questo punto gli analisti Savills mettono in evidenza come “la crescita del mercato online dei generi alimentari non rappresenti una grande minaccia per i negozi fisici, poiché questi continueranno a svolgere un ruolo centrale nella distribuzione alimentare, con molti modelli di e-commerce come il ‘click and collect’ che rimangono collegati al negozio fisico”.

Guardando al futuro, gli operatori continueranno dunque a sviluppare strategie omnicanale per garantire che le esigenze dei clienti siano soddisfatte sia online che in negozio.

C’è infine un’attenzione e un impegno crescenti verso la sostenibilità. Le politiche sociali e ambientali stanno guadagnando terreno e diventano parte integrante delle strategie dei rivenditori alimentari come per esempio con l’aumento di alimenti locali e sostenibili, la crescente pressione per imballaggi ecologici e riciclabili, la riduzione dei rifiuti plastici e iniziative crescenti per collaborare con enti di beneficenza e piccole imprese.

I rivenditori stanno anche considerando l’impatto ambientale dei loro fornitori, con l’obiettivo di garantire trasparenza e tracciabilità lungo la catena di approvvigionamento in risposta alle aspettative dei consumatori.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Rapporto 2024 Omi: mercato immobiliare commerciale italiano in calo, ma i negozi fanno eccezione

Il mercato immobiliare commerciale italiano, dopo la fase di ripresa del periodo post-COVID torna a rallentare in quasi tutti i suoi segmenti, con la sola eccezione dei negozi.

A evidenziarlo è l’Osservatorio del Mercato Immobiliare (Omi) dell’Agenzia delle Entrate, nel recente report 2024 e relativo al 2023.

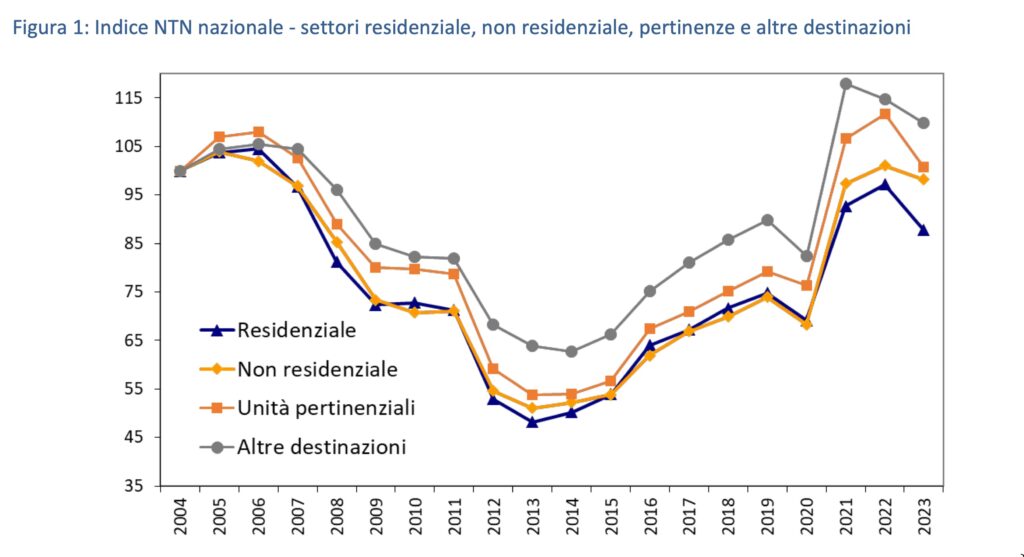
Secondo i dati elaborati dall’Agenzia nella sua analisi annuale, mentre il segmento dei negozi ha infatti visto una crescita dei volumi di compravendita rispetto ai 12 mesi precedenti pari al 4,5%, uffici (-1%) e capannoni (-3,8%) vedono invece i volumi in calo.

Anche per quanto riguarda i valori di mercato, i negozi rappresentano un’eccezione rispetto agli altri segmenti dell’immobiliare commerciale italiano, mantenendo un valore medio pari a 1.426 euro al metro quadrato, un dato pressoché stabile rispetto all’anno precedente poiché rappresenta un più 0,6%, mentre il valore di uffici e capannoni scende di circa l’1%, rispettivamente a 1.311 euro e 450 euro al metro quadrato.

Immagine: Agenzia delle Entrate

Focalizzandosi sul dettaglio riguardante i volumi di compravendita, nel 2023 i negozi venduti a livello nazionale sono stati oltre 40mila, in aumento di circa 1.800 unità compravendute rispetto all’anno precedente.

“Si può ritenere confermata, anche per l’anno in esame, la fase espansiva iniziata nel 2014 e interrotta solo nel periodo della crisi sanitaria del 2020”, sottolineano gli analisti dell’Osservatorio Omi nel loro rapporto.

La Lombardia si conferma la regione dove è stato effettuato il maggior numero di compravendite di immobili destinati a negozi, con quasi il 20% del totale. Segue il Lazio, che è intorno al 10%.

Im merito invece al valore di mercato a livello regionale, Liguria e Lombardia mostrano le quotazioni medie unitarie più alte (sopra i 1.800 euro al metro quadrato), seguite dal Lazio a circa 1.770 euro. Gli analisti fanno poi notare come Molise, Calabria e Basilicata siano le sole regioni che mantengono un dato medio al di sotto dei 1.000 euro al metro quadrato.

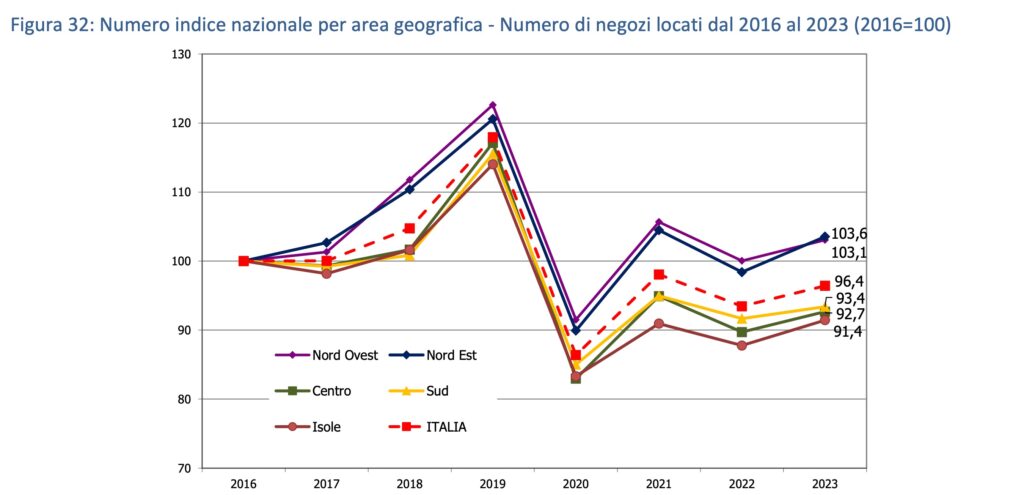
In crescita nel periodo preso in considerazione dal rapporto anche le locazioni dei negozi, con un totale di contratti stipulati a livello nazionale che nel 2023 è stato di oltre 113mila unità, in aumento del 3,2% rispetto all’anno precedente.

Da sottolineare poi come se rispetto al 2022 il numero dei negozi locati è aumentato in tutte le aree del Paese, si sia dimostrata particolarmente performante per le locazioni l’area del Nord-est, con una crescita dei contratti stipulati che è andata oltre al 5%.

Immagine: Agenzia delle Entrate

Interessante anche l’analisi del dato relativo alla superficie di locali commerciali di nuova locazione, che nel 2023 è stato di circa 10,6 milioni di metri quadri, in crescita del 3,2% per una superficie media di circa 94 metri quadrati in linea con quella dell’anno precedente.

Tra le differenti aree del Paese, anche nel caso delle superfici di locali commerciali di nuova locazione  è l’area del Nord-est a performare meglio, con un +5,4%.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
MAPIC Italy 2024, soluzioni per un nuovo periodo di crescita del mercato retail: omnicanalità, intelligenza artificiale e sostenibilità

Mapic Italy, la più importante piattaforma di business dedicata ai player del mercato immobiliare commerciale e retail in Italia, sta per tornare con l’edizione 2024.

All’ottava edizione dell’evento organizzato da RX France che si svolgerà il 22 e 23 maggio al Superstudio Maxi di Milano, sono attesi oltre 2.000 delegati di cui oltre 700 tra retailer, catene di ristorazione e operatori leisure. Tema di questa edizione sarà ‘Crescere in un mondo che cambia: la nuova equazione del mercato retail’.

“In questa edizione di MAPIC Italy esploreremo i fattori chiave che stanno trasformando il settore”, ha dichiarato Francesco Pupillo, show director Mapic & Mapic Italy presentando la due giorni milanese, “e che divengono le nuove variabili da considerare per un solido sviluppo del business”.

In particolare il focus dell’evento sarà su omnicanalità e sui nuovi comportamenti di consumo, ma anche sull’importanza attribuita al retail ‘esperienziale’ e sull’impatto dell’intelligenza artificiale sui modelli operativi tradizionali, nonché sulla crescente importanza dell’impatto sociale e ambientale del retail, fattore divenuto ormai imprescindibile nel determinare i comportamenti di tutti i player del mercato.

“Cercheremo di rispondere alle domande e alle sfide che gli attori del mercato devono affrontare in un contesto di incertezza dei mercati e crisi energetica”, ha aggiunto Pupillo. “Affronteremo questi temi cercando di fornire ai player del settore gli elementi necessari per trovare le soluzioni alla nuova equazione proposta dal mercato retail ed aprire le porte ad un nuovo periodo di crescita”.

Nel corso delle conferenze in programma quest’anno  al Mapic Italy verrà affrontato innanzi tutto il tema dell’evoluzione del mercato immobiliare commerciale, ed in particolare l’evoluzione degli asset a destinazione commerciale che sono sempre più ad uso misto e integrati nei contesti urbani.

Sarà poi protagonista la sostenibilità insieme ai brand consolidati e a quelli di nuova generazione, le proprietà, gli sviluppatori e gli investitori che stanno integrando la sostenibilità nei loro piani di crescita aziendale per attrarre consumatori sempre più etici.

Spazio anche per leisure e F&B, da intendere come la risposta al bisogno di esperienze autentiche e interazioni sociali, con la scoperta dei concept più recenti e che meglio si integrano nei siti e nelle destinazioni commerciali, cercando di carpire il segreto della crescita di questi settori che hanno abbracciato lo sviluppo tecnologico pur mantenendo una profonda natura umana.

Novità assoluta di questo Mapic Italy 2024 saranno gli eventi dedicati a Innovazione e intelligenza artificiale, in cui si cercherà di comprendere il ruolo sempre più fondamentale che l’integrazione dell’IA sta avendo nei processi operativi tradizionali del settore, influenzando ogni elemento della catena di valore dei brand, dalla creazione del prodotto fino all’esperienza nel punto vendita.

Nel corso della due giorni milanese verranno quindi analizzati alcuni dei casi di applicazione più recenti di soluzioni di IA nel settore.

“Nell’edizione 2024 di Mapic Italy ci confronteremo su tutti questi temi”, ha dichiarato Roberto Zoia, Presidente CNCC e Direttore Patrimonio, Sviluppo e Gestione Rete presso IGD SIIQ SPA, “cruciali anche per il mondo dei centri commerciali, individuando i nuovi trend e le opportunità da cogliere per lo sviluppo dei prossimi anni”.

“Il settore retail è chiamato sempre più ad evolversi per continuare a rimanere attrattivo”, ha continuato Zoia. “Significa, innanzitutto, andare oltre la logica della semplice transazione commerciale, ormai insufficiente anche nel breve periodo. Sono, invece, necessarie strategie tese a modificare le strutture di vendita, rendendole connesse con il territorio, sostenibili dal punto di vista ambientale e sociale, con un’offerta capace di coinvolgere brand che investono in esperienze innovative e di interazione, in cui anche l’intelligenza artificiale può giocare un ruolo importante”.

Tra le società presenti il 22 e 23 maggio prossimi nell’area espositiva milanese figurano BNP Paribas, Carmila, Eurocommercial Properties, IGD SIIQ, Multi, Realia, Agla, Josas, Sonae Sierra, Arcus. Tra le novità, la presenza di Biancoarancio, Clinic Italia (Tmg), Emplate, Generali, Maps, Satisfactory e Yogurteria.

Tra le insegne che hanno confermato la partecipazione invece citiamo Rituals, Lidl, Pepco, UCI, McDonald’s e Pandora.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare sarà presente a Mapic Italy 2024 per incontri di consulenza e sviluppo già fissati e per cogliere nuove opportunità.

FARO ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine: Mapic Italy

Italia resiliente e settore retail in ripresa: “GDO in crescita, piccoli operatori dinamici e l’out-of-town attrae investimenti”

Nel contesto attuale, l’Italia può essere considerata come un esempio di resilienza economica. Nel 2023 infatti, il Paese ha registrato una crescita del PIL dell’1%, superando la media degli altri appartenenti alla zona euro.

Segnali incoraggianti giungono inoltre dal mercato del lavoro che è in recupero, con il tasso di disoccupazione che è sceso al 7,2%, il livello più basso registrato dal dicembre 2008. Infine, l’inflazione che a febbraio 2024 si attestava allo 0,8%, rimane ben al di sotto della media europea, che è del 3,1%.

In questo scenario il settore retail italiano ha iniziato a mostrare segni tangibili di ripresa. Nel 2023 le vendite hanno registrato un incremento di particolare rilievo se si guarda alla grande distribuzione, in crescita del 5,3% e i piccoli operatori hanno fronteggiato notevoli sfide,  finendo comunque in terreno positivo con un +0,4%.

Nel 2024, le previsioni per la spesa al dettaglio sono ottimistiche: “La propensione all’acquisto è in aumento”,  spiega Marco Montosi, Head of Investment di Savills Italy, società internazionale di consulenza  e servizi immobiliari. “Ciò avviene soprattutto in alcune categorie come quella dei prodotti per la cura della persona e il F&B. Il conversion rate tra visitatore e consumatore oggi è più elevato perché i visitatori sono più focalizzati verso l’acquisto e questo si riflette sui fatturati i quali per i centri sono  pressoché tornati ai livelli del 2019”.

Il settore retail in Italia vede dunque la grande distribuzione che fa da traino e gli operatori più piccoli che possono sfruttare le proprie peculiarità e adattarsi con azioni specifiche all’attenzione crescente dei consumatori verso pratiche di acquisto più consapevoli e personalizzate.

“Oggi le insegne e i brand sono più selettivi nella pianificazione delle nuove aperture e scelgono centri con una buona catchment e footfall più elevati”, spiega ancora Montosi. “Le proprietà puntano sulla diversificazione (sanità, entertainment, F&B) e sulla varietà dell’offerta per sostenere il numero di visitatori e il fatturato”.

Per quanto riguarda i centri di vicinato valgono invece altre considerazioni: “La localizzazione rimane il fattore cruciale”, sottolinea il manager di Savills. “Il centro deve essere facilmente raggiungibile, comodo, accessibile e fornire un servizio di click&collect poiché è pensato per un consumatore che vi si reca più volte alla settimana. Altro fattore importante è l’àncora alimentare che deve avere un’insegna collegata al territorio e distinguersi per convenienza e qualità”.

Sul fronte del commercio elettronico poi, gli operatori retail italiani possono lavorare oculatamente sull’innovazione sapendo che i consumatori, nonostante intendano cogliere i vantaggi offerti dalla tecnologia, mantengono comunque grande fiducia nei confronti dei punti vendita fisici.

“Se è vero che l’e-commerce ha rivoluzionato il nostro modo di fare acquisti”, spiega ancora Montosi, “l’utilizzo di questo strumento in Italia non raggiunge il livello degli altri paesi europei e, anzi, registra oggi un rallentamento della sua crescita. La quota di e-commerce sulle vendite totali in Italia è cresciuta, ma a un ritmo più lento rispetto ad altri Paesi europei, passando dal 12% al 13% nel 2023; dopo la Spagna, questo è il dato più basso in Europa dove paesi come Uk, Francia e Germania registrano tassi di penetrazione superiori al 20%”.

Da mettere in risalto infine come nel 2023 la quota di investimento riguardante i centri commerciali sia tornata a crescere raggiungendo i 150 milioni nel corso dell’anno, con il segmento out-of-town che attrae particolarmente gli investitori.

“Il profilo rischio-rendimento del segmento out-of-town rende interessanti alcune proposte oggi sul mercato”, evidenzia Montosi. “Stanno emergendo nuove opportunità per prodotti che mantengono buoni KPI, per disinvestimenti e asset secondari. Il risk-premium potrebbe dare nuova vitalità al settore trasformandolo in uno dei più competitivi.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Retail e intelligenza artificiale: una sinergia tanto vantaggiosa, quanto sfidante

Secondo una proiezione di Fortune Business Insights, il valore globale del mercato dell’intelligenza artificiale  nel retail supererà i 55 miliardi di dollari entro il 2030. 

Tale valore mette in evidenza un balzo in avanti rapidissimo nell’applicazione di questa tecnologia, anche considerando che nel 2022 si valutava il medesimo in 5.5 miliardi di dollari.

Questa rapidità di crescita offre grandi opportunità ai retailer, ponendoli allo stesso tempo di fronte a delle sfide con cui devono necessariamente misurarsi in modo efficace.

Non c’è alcun dubbio che l’IA possa essere estremamente vantaggiosa per gli operatori retail e ciò sotto differenti aspetti strategici. 

Si pensi in primis all’ottimizzazione degli stock e della gestione della supply chain, con una migliore capacità di prevedere la domanda e ottimizzare il livello degli stock, riducendo gli sprechi e migliorando l’efficienza.

L’IA può poi migliorare l’automazione dei processi, monitorando e ottimizzando le attività ripetitive, ma anche essere fondamentale per la prevenzione delle frodi, rilevando modelli anomali e comportamenti sospetti, aumentando la sicurezza aziendale.

Inoltre l’analisi di enormi quantità di dati in tempo reale che l’IA può mettere in atto, consente di fornire insights approfonditi sul comportamento dei clienti, con raccomandazioni personalizzate e miglioramento dell’esperienza complessiva di acquisto, nonché produrre dettagliate proiezioni sulle tendenze di mercato, ottimizzazioni delle campagne di marketing e analisi delle vendite.

Per quanto riguarda invece le principali sfide che l’intelligenza artificiale pone ai retailer, c’è innanzi tutto la necessità di trovare le risorse umane specializzate e quelle finanziare per implementare i sistemi d’IA, che inizialmente potrebbero rappresentare investimenti significativi. 

Un altro aspetto sfidante è quello del rispetto delle normative, soprattutto in termini di privacy e sicurezza: l’utilizzo corretto di dati sensibili da parte dei sistemi d’IA, in uno scenario normativo in continuo aggiornamento, può essere assai complesso. Le aziende devono quindi essere pronte a garantire la sicurezza e la conformità normativa, ma anche impegnarsi in un utilizzo etico della tecnologia.

Non è poi da sottovalutare una sfiducia che, in special modo in una prima fase, possono avere i consumatori nell’interagire con sistemi di intelligenza artificiale, temendo la mancanza di trasparenza nelle decisioni automatizzate o l’incapacità di avere il totale controllo  nell’esperienza di acquisto, soprattutto negli spazi fisici.

Anche all’interno delle stesse aziende, sarà necessario un periodo di adattamento delle risorse umane e occorrerà affrontare una resistenza culturale all’introduzione dell’intelligenza artificiale dove questo tipo di tecnologia non è ancora presente.

In sostanza l’IA offre molteplici vantaggi al settore retail, ma è importante gestire attentamente le sfide che questa tecnologia comporta, garantendo l’etica, la sicurezza e la trasparenza per mantenere e aumentare la fiducia dei consumatori e massimizzare i benefici a lungo termine.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Foto di Maria Teneva su Unsplash

Gli investitori puntano sul mercato immobiliare retail italiano: “Bassa competitività e alti guadagni, con prospettive di sviluppo innovativo”

Il mercato immobiliare retail italiano si conferma centrale per gli investitori nazionali e internazionali. A porlo in grande evidenza è l’ultimo studio ‘Retail Property Investments Barometer Italy’ realizzato da EY, società internazionale leader nei servizi di consulenza, revisione contabile e formazione aziendale.

Gli analisti di EY intervistano annualmente alti dirigenti di società immobiliari e di fondi di gestione patrimoniale e di investimento immobiliare italiani e internazionali, con lo scopo di valutare la percezione e la fiducia nell’asset class Retail all’interno del mercato immobiliare nazionale. Le interviste a cui fa riferimento il più recente rapporto di EY sono state realizzate tra luglio e settembre 2023.

I numeri generali che emergono dallo studio di EY sono estremamente positivi: più del 90% degli intervistati ha investimenti  immobiliari nel retail e per circa il 40% tali investimenti sono superiori ai 200 milioni di euro.

Gli investimenti sono principalmente nei segmenti high street (34%) e nei centri commerciali (31%), mentre nei retail park si attestano al 21%. L’ubicazione degli investimenti è più della metà (51%) nel nord Italia, segue il Centro con il 31% e il Sud con il 17%.

Per quanto riguarda l’attività di gestione degli asset,  oltre l’80% dei partecipanti sta attuando o intende attuare strategie di gestione patrimoniale attiva sui propri beni nei prossimi 12-24 mesi, con particolare attenzione agli interventi per la sostenibilità, la revisione del merchandising mix e il rafforzamento del comparto alimentare. Figurano anche l’aggiunta di nuove iniziative legate all’intrattenimento come sale cinematografiche e aree ludiche.

Per quanto concerne le attività legate alla sostenibilità, l’attenzione è rivolta principalmente alle linee guida e agli argomenti correlati alle strategie ESG, come la riduzione dei consumi energetici e delle emissioni, l’efficientamento anche grazie all’utilizzo della tecnologia, quindi l’inclusione e la diversità, senza tralasciare le iniziative no-profit e benefiche.

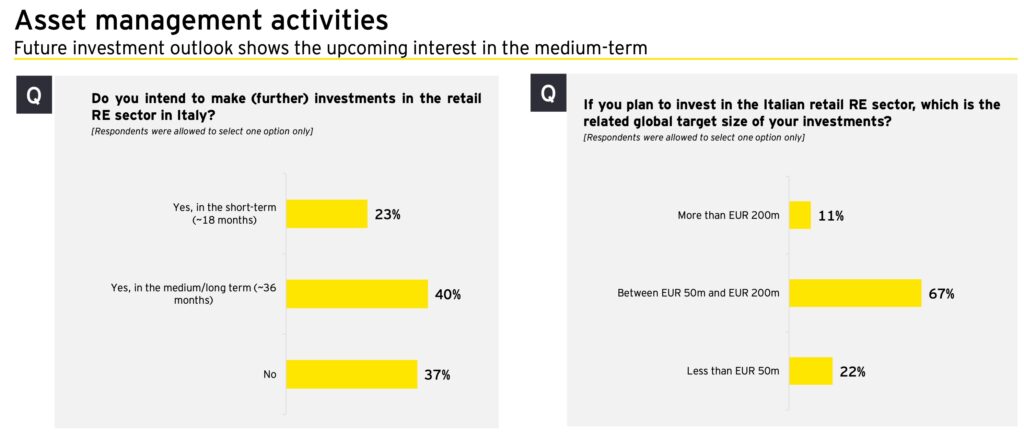
Notevoli poi le prospettive di nuovi investimenti, con il 63% dei partecipanti che è intenzionato a effettuare ulteriori operazioni nel settore in Italia, di cui oltre il 20% entro i prossimi 18 mesi e la restante percentuale nel medio-lungo periodo, con quasi l’80% degli investimenti tra i 50 e i 200 milioni di euro.

Immagine: EY Retail Property Investments Barometer Italy

Passando alle strategie di investimento, gli intervistati evidenziano nella maggior parte di casi (54%), la bassa competizione e gli alti ritorni in confronto ad altri settori del mercato immobiliare italiano. 

Queste stesse ragioni di bassa competitività e alti ritorni sono riportate da un’altra fetta del campione (23%), ma in questo caso in confronto agli altri Paesi europei, mentre un 14% vede nel mercato italiano una crescita delle opportunità di investimento.

Posti di fronte al quesito riguardante le modalità dell’approccio che adotteranno per i loro investimenti, gli intervistati privilegiano l’aggiunta di valore (31%) e le scelte opportunistiche (31%).

“La nostra indagine evidenzia diverse opportunità per il rilancio dell’asset class retail nelle strategie di investimento immobiliari”, spiega Marco Daviddi, Strategy and Transactions Managing Partner di EY, presentando il rapporto. “Emerge una rilevante propensione all’investimento finalizzato al miglioramento delle performance degli asset in portafoglio, anche per mitigare i rischi in essere. Gli investimenti nel digitale stanno poi assumendo un’importanza non secondaria. Ci ha positivamente colpito infine la conferma che questa asset class rimane in prospettiva nei piani di acquisto degli investitori attratti dalla possibilità di sviluppare prodotti innovativi, capaci di ridefinire ruolo e significato dei complessi immobiliari”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Dalla Commissione Europea una consultazione con gli operatori retail per un ecosistema più resiliente, digitale e green

Il settore retail non solo è il più grande di tutti gli ecosistemi in termini di occupazione e numero di aziende nell’Unione europea, ma è anche quello che serve quotidianamente quasi 450 milioni di consumatori, i quali spendono un terzo del loro budget famigliare per lo shopping.

Consapevole del ruolo che il retail ha nel presente e nel futuro dell’UE, la Commissione europea ha aperto una consultazione pubblica per raccogliere feedback dagli operatori del settore, con l’obiettivo di mettere in atto un percorso di transizione per giungere a un ecosistema che sia più resiliente, digitale e green.

La consultazione, che si concluderà entro fine settembre e intende raccogliere il materiale di fondazione per lo sviluppo della roadmap, coinvolge tutte le imprese del settore retail, dalle grandi catene alle piccole e medie imprese, nonché alle associazioni di categoria e agli altri stakeholder.

“Accogliamo con favore l’opportunità offerta da questa roadmap”, ha dichiarato Christel Delberghe, Direttrice Generale di EuroCommerce, l’associazione europea del commercio all’ingrosso e al dettaglio. “E’ un’iniziativa che offre l’opportunità di identificare le misure critiche necessarie per la trasformazione del settore, il quale rappresenta il primo datore di lavoro privato dell’UE e che fornisce un servizio essenziale a consumatori e imprese del Vecchio continente”.

La Commissione, in un report pubblicato in parallelo alla consultazione, dal titolo ‘Co-creation of a transition pathway for a more resilient, digital and green retail ecosystem’ analizza dati e caratteristiche del settore retail in Europa e tratteggia le sfide che il medesimo si trova ad affrontare, anche alla luce dei grandi temi sul tavolo, come la passata epidemia, la guerra in Ucraina ancora in corso e i cambiamenti climatici sempre più marcati.

L’analisi delle istituzioni europee non può non iniziare dalla rivoluzione digitale, sottolineando come il commercio omnicanale, fondendo le interazioni fisiche e online, offra ai consumatori un’esperienza di shopping senza soluzione di continuità   e l’utilizzo più avanzato di tecnologie come l’intelligenza artificiale, il cloud computing o la blockchain stia guadagnando importanza e sagomando la forma futura del settore del commercio al dettaglio.

Il ruolo dei negozi fisici sta cambiando: continuano a svolgere un ruolo chiave per i consumatori, consentendo loro di vedere, toccare e provare i prodotti, sottolinea ancora la Commissione nel suo report. Tuttavia, i negozi agiscono adesso anche come centri di intrattenimento o esperienza che integrano tecnologie digitali in negozio. Presto, è probabile che svolgeranno un ruolo come centri di stampa 3D, hub di coltivazione indoor o hub di circolarità, contribuendo a dare una seconda vita ai prodotti o a riciclarli.

Formati di vendita al dettaglio come ipermercati e supermercati sono sempre più sotto pressione da attori puramente online, che sviluppano il loro modello di business sull’offerta a basso prezzo e formati in rapida crescita come il quick commerce.

Questi sviluppi hanno un impatto ancora più pronunciato sulla sostenibilità dei piccoli rivenditori. Infatti, mentre i negozi di prossimità e i piccoli supermercati locali guadagnano importanza in risposta a una crescente tendenza dei consumatori verso la vicinanza e la comodità, i piccoli retailer non alimentari potrebbero avere difficoltà a rimanere attraenti per i consumatori. In questo contesto, mantenere la vitalità e l’attrattiva commerciale nelle città è una sfida complessa per i Comuni.

Mentre una parte dei retailer europei ha già compiuto progressi nell’approfittare delle opportunità di raggiungere i clienti introducendo tecnologie digitali,  si legge poi nel rapporto, molti altri, in particolare le PMI, non hanno ancora compreso le opportunità della digitalizzazione e si affidano ai loro negozi fisici come unico canale.

La commissione fa notare come nel 2022  gli investimenti in tecnologia dei retailer siano diminuiti significativamente, scendendo al di sotto dei livelli pre-pandemici. Questa diminuzione viene attribuita ai tassi di interesse elevati, all’alta inflazione e alle incerte condizioni economiche. Potrebbe però anche derivare dal fatto che i retailer hanno investito pesantemente all’inizio della pandemia per mantenere in piedi le proprie attività.

Per questo il supporto negli investimenti per la transizione digitale è una delle priorità più importanti dell’UE. Le stime indicano che l’ecosistema retail europeo avrebbe bisogno dai 155 ai 230 miliardi di euro entro il 2030 per la transizione digitale, verde e delle competenze. Una cifra che rappresenta dallo 0,4% allo 0,6% del fatturato annuo totale del settore.

Oltre alla digitalizzazione, un altro aspetto prioritario per il settore retail è la sostenibilità. Il rapporto spiega come occorra agire in questo senso non solo su materiali e spazi di vendita, ma anche su flotte di veicoli, refrigerazione, efficienza energetica, produzione e trasformazione, coinvolgendo tutta la catena di attori coinvolti.

La transizione green porta allo sviluppo nel retail di nuovi modelli di business, in linea con un’economia più circolare, come la riprogettazione dei prodotti per renderli più sostenibili, rendendo i servizi di riparazione più disponibili, prediligendo formule di noleggio, concentrandosi sulla riutilizzazione o riparazione di prodotti e imballaggi per mantenerli nel circuito economico, facilitando il riciclaggio dei rifiuti generati dai beni venduti. E la transizione verso la sostenibilità può andare di pari passo e essere rafforzata dalla transizione digitale.

Terzo pilastro per l’evoluzione del settore retail su cui si focalizza la Commissione è lo sviluppo delle competenze del personale. La formazione e l’acquisizione di nuove skills da parte dei lavoratori è infatti un nodo centrale nel percorso di transizione.

La Commissione ritiene necessario un cambiamento di mentalità, nell’ambito delle competenze: sia i datori di lavoro che i dipendenti devono sviluppare un senso di urgenza in termini di riqualificazione e sviluppo delle skills e abbracciare la formazione continua.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Investimenti nel retail, un 2022 da record

Nel 2022 il capitale investito nel settore retail ha toccato la cifra record di 859 milioni di euro, rispetto ai 557 milioni dell’anno precedente. A porre in evidenza questa lampante crescita è l’ultima versione del rapporto AIFI-PwC.

Il medesimo rapporto, evidenzia come la più alta attrattiva degli investitori si riscontri nei segmenti della ristorazione e dell’abbigliamento-accessori. 

La ristorazione fa presa sugli investitori per differenti ragioni: è un settore che può crescere facilmente grazie alla sua ampia diffusione nel mercato e offre anche opportunità di espansione internazionale. Inoltre, sono fattori di ulteriore appeal i processi standardizzati, la rapidità nel raggiungere il punto di pareggio e la possibilità di utilizzare il servizio di consegna.

Per quanto riguarda l’abbigliamento e gli accessori, ciò che attrae gli investitori sono principalmente elementi come la posizione strategica dei negozi nelle piazze e nelle vie principali, la varietà e la flessibilità dei formati di vendita, le numerose iniziative e promozioni nei punti vendita, la capacità di integrare il canale fisico con quello digitale, la profonda conoscenza della clientela e l’adozione di politiche di sostenibilità.

Dati quelli del recente report AIFI-PwC che hanno consentito di porre l’accento su quanto la fisicità dei punti vendita continui a essere al centro dell’interesse degli investitori: “I progetti imprenditoriali importanti tornano a richiamare l’attenzione dei fondi d’investimento, che in passato avevano spostato, con eccessiva euforia, l’attenzione dal fisico al digitale, determinando bolle che si stanno ridimensionando”, ha sottolineato Mario Resca, presidente di Confimprese, nel corso della quinta edizione dell’incontro ‘RETAIL & FINANZA’ che si è svolto in luglio a Milano, nella sala convegni di Palazzo Mezzanotte presso la Borsa Italiana.

“Come ha riassunto egregiamente il bravissimo moderatore dell’incontro Sebastiano Barchirotto, il convento piange, ma i frati sono tutti grassi”, commenta Pierluigi Romanato, cofondatore della società di consulenza immobiliare veronese FARO, presente all’evento. “Un vecchio adagio che sintetizza in maniera perfetta quel diffuso atteggiamento per cui, nonostante tutti i segnali economici che riguardano gli investimenti nel settore siano positivi, nessuno sembra capirne le ragioni”. 

“Credo che la chiave sia avere una comprensione del mercato grazie all’unione di esperienza e giusti strumenti”, aggiunge l’altro co-fondatore di FARO, Umberto Fasol. “Ha colto bene il punto la dott.ssa Alessandra Gritti, CEO di Tamburi Investiment Partners, quando ha detto che il cliente deve sempre essere al centro dell’attenzione e che CRM e tecnologia sono fondamentali. Noi da anni siamo su questa lunghezza d’onda e usiamo un CRM indispensabile per capire e agire al meglio nel nostro settore”.

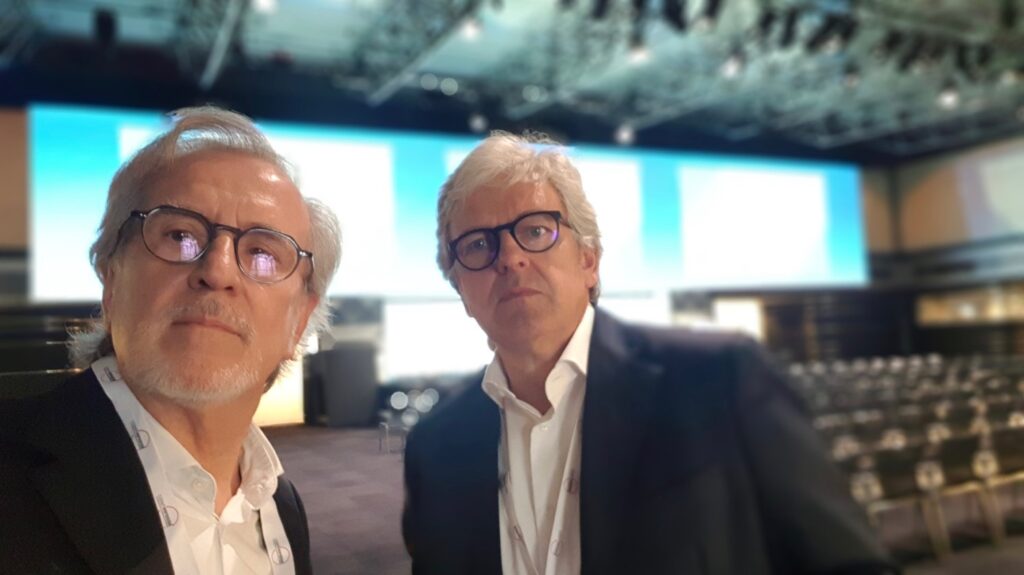
Umberto Fasol e Pierluigi Romanato, co-fondatori di FARO

“Il presidente di Confimprese Mario Resca ha detto che dei loro 450 associati retailer c’è una previsione per il 2023 di circa 3mila aperture, a dimostrazione di una voglia notevole di sviluppo”, aggiunge ancora Romanato. “Sono numeri che confermano il trend positivo di interesse e richieste che anche in FARO riscontriamo con le nostre iniziative commerciali”. 

“L’incontro a Palazzo Mezzanotte ha mostrato un quadro generale economico in crescita e moderata positività”, conclude Fasol. “Un confronto che si è rivelato utile e costruttivo”.

FARO ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.


Il quadro complessivo disegnato dagli analisti di  AIFI-PwC, nell’arco temporale che va dal 2015 al 2022 evidenzia un aumento costante delle operazioni di PE nel retail da parte dei fondi di investimento in Italia, con 196 deal realizzati nel retail con un ammontare investito di 2.527 miliardi.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: confimprese.it

I trend dell’immobiliare commerciale in Italia nel 2023: “Ottime opportunità per gli investitori grazie a elevati standard di sostenibilità e crescita rendimenti”

Nel 2022, lo scenario economico ha visto l’Italia crescere oltre le aspettative, ma allo stesso tempo si è verificata un’impennata dei costi energetici che ha determinato un maggiore tasso di inflazione. 

L’aumento dei costi energetici dovrebbe tornare però sotto controllo nel corso del 2023 e i rischi correlati di instabilità finanziaria diminuire di conseguenza, anche grazie a una politica fiscale moderatamente espansiva sia dal lato della domanda che dell’offerta.

Il Team Research Italia di CBRE, società leader mondiale nella consulenza immobiliare,  nel suo recente report ‘2023 Italy Real Estate Market Outlook’ focalizza i trend che nel suddetto scenario economico, sfidante e in continua evoluzione, caratterizzeranno il mercato immobiliare commerciale italiano nel corso dei prossimi mesi.

Secondo i ricercatori CBRE, nel breve periodo il mercato degli immobili commerciali nel nostro Paese trarrà beneficio dal raggiungimento di elevati standard di sostenibilità in grado di rispondere alla domanda di immobili di nuova generazione, nonché da una crescita dei rendimenti che spingerà gli investitori verso nuovi equilibri di rischio / rendimento, dando maggiore appetibilità alle opportunità di riposizionamento di immobili esistenti e agli interventi di rigenerazione urbana. 

Rimarranno inoltre ricercati in modo particolare gli immobili di qualità nelle location prime e ciò nonostante la riduzione del differenziale tra rendimenti immobiliari e Titoli di Stato.

“In Italia il real estate vive oggi una fase di transizione che premierà gli investitori in grado di creare valore sostenibile nel tempo”, spiega Giulia Ghiani, Head of Research and Data Intelligence di CBRE Italy. “Sono certa che il mercato sarà in grado di offrire molte opportunità agli investitori”.

Per quanto riguarda i vari segmenti del mercato dell’immobiliare commerciale italiano, CBRE nel suo report mette in evidenza come nel retail le correzioni dei prezzi avranno la tendenza a essere contenuti, in quanto i recuperi post-covid stanno compensando l’impatto dei tassi di interesse sui prezzi.

Gli immobili cielo terra mixed-use rimarranno il prodotto più ricercato nelle high street, mentre l’interesse per il wharehouse e retail park rimarrà sostenuto, con i retailer che si dimostrano sempre più attenti alla qualità delle location e all’ommicanalità.

“Dopo un lungo periodo di attesa dell’uscita della crisi pandemica”, si legge poi ancora nel report, “si rileva un aumento del numero dei centri commerciali sul mercato, guardati con interesse prevalentemente da investitori opportunistici”, e inoltre rimane alta “la propensione all’acquisto di Retail Warehouse standalone da parte di net-lease buyers, come osservato a partire dalla seconda metà del 2022”.

Per quanto riguarda invece il segmento della logistica, secondo gli analisti CBRE i rendimenti in risalita porteranno gli investitori a nuovi equilibri tra domanda e offerta, con la domanda di spazi da parte delle piattaforme di e-commerce in assestamento, ma allo stesso tempo sostenuta dal rinnovo delle reti di distribuzione e da strategie omnicanale.

Gli investitori e i tenant del segmento della logistica, si prevede poi nel report, si concentreranno sul perfezionamento delle strategie ESG, mentre il divario tra i canoni di locazione italiani e quelli dei mercati europei più maturi si ridurrà.

Nel corso del 2023, gli investitori del segmento della logistica, spiegano quindi gli analisti CBRE, “punteranno su immobili con prospettive di crescita dei canoni per creare valore, mitigando la decompressione dei rendimenti attualmente in corso. I fondamentali della domanda del mercato occupier della logistica rimangono infatti solidi”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Il ruolo economico e sociale di GDO e MDD centrale per le famiglie italiane: “Moderato l’impatto dell’inflazione, ma adesso va impedito aumento listini”

In un periodo storico in cui non mancano le tensioni economiche e sociali, la grande distribuzione organizzata (GDO) e i prodotti venduti con la marca del distributore (MDD) giocano un ruolo centrale.

Questo ruolo primario è stato messo ampiamente in risalto dai numeri che sono emersi nel corso della diciannovesima edizione del salone internazionale della Marca, svoltasi recentemente negli spazi di BolognaFirere.

Nel corso del convegno di apertura della due giorni bolognese, si è sottolineato come il settore distributivo italiano attragga l’80% dei consumi attraverso una rete di 25mila punti vendita e come la MDD abbia avuto nel 2022 un giro d’affari di 12,8 miliardi, in aumento di quasi il 10% rispetto all’anno precedente, raggiungendo una quota di mercato del 20,8%.

Questi numeri sono stati ottenuti anche grazie all’offerta di una vasta gamma di prodotti di consumo quotidiano—alimentari e non—a prezzi convenienti, per un risparmio stimato pari a circa 78 euro al mese per famiglia.

“Già nel corso del 2022 la distribuzione moderna ha svolto un ruolo sociale importante, perché ha moderato un’inflazione terribile che è arrivata da una serie di fenomeni internazionali”, spiega Marco Pedroni, presidente Adm (Associazione distribuzione moderna) in un’intervista rilasciata al magazine Foodweb. “Ciò ha ridotto l’impatto sulle famiglie, che è stato comunque significativo perché la perdita di acquisto si è vista”.

Secondo i dati del position paper di The European House – Ambrosetti e della ricerca IPSOS mostrati nel corso di Marca, sugli scaffali della Distribuzione moderna ci sono circa 70mila prodotti contrassegnati con il logo dell’insegna distributiva, i quali hanno dei prezzi in media del 20-25% più bassi rispetto a quelli di marca industriale.

Lo scenario relativo ai mesi futuri, secondo Pedroni vedrà un’inflazione ancora alta e una quota di mercato dell’MDD sempre in crescita: “Nel 2023 l’inflazione continuerà a essere alta, anche se i prezzi di materie prime energetiche e alimentari cominciano a ridursi”, dice il presidente di Adm. “In questo quadro la marca del distributore può certamente continuare a crescere anche il prossimo anno”.

Pedroni si augura poi che avvenga al più presto un confronto con la politica: “Sarebbe utile in questa fase complessa che il Governo ci chiamasse per un confronto con tutta la filiera per capire come si può ridurre l’impatto sui consumatori”, spiega, auspicando inoltre che “si facciano significative manovre per sostenere il reddito dei cittadini e impedire l’aumento dei listini.”

I dati dicono ancora che sui 600 miliardi di euro di fatturato complessivi della filiera del settore distributivo italiano—50 dei quali derivanti dall’export—155 miliardi sono generati dalle aziende della GDO, con un valore aggiunto diretto di 25,6 miliardi.

“Negli ultimi anni, tra pandemia e carovita, la distribuzione moderna ha dimostrato di essere un asset strategico dell’economia del Paese, sia per il valore aggiunto che riesce a generare sia per il contributo occupazionale, in particolare di giovani e donne”, conclude Pedroni.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine: Unsplash