Retail Market Report PWC, per il settore immobiliare retail volumi di investimento in crescita di oltre il 200%

Il settore immobiliare retail sta subendo profonde trasformazioni guidate da dinamiche economiche globali e locali, che hanno accelerato alcune tendenze come l’adozione del commercio elettronico e creato nuove sfide, tra cui l’urgenza di adattarsi a un contesto di consumo profondamente mutato.

L’ultima edizione del Retail Market Report di PwC Italia, società internazionale di consulenza, offre una panoramica del mercato immobiliare retail globale e nazionale.

Il rapporto evidenzia come l’Italia si confermi un Paese particolarmente dinamico, con investimenti nel settore immobiliare retail che nel 2024 hanno raggiunto i 2,2 miliardi di euro, un incremento del 205% rispetto all’anno precedente.
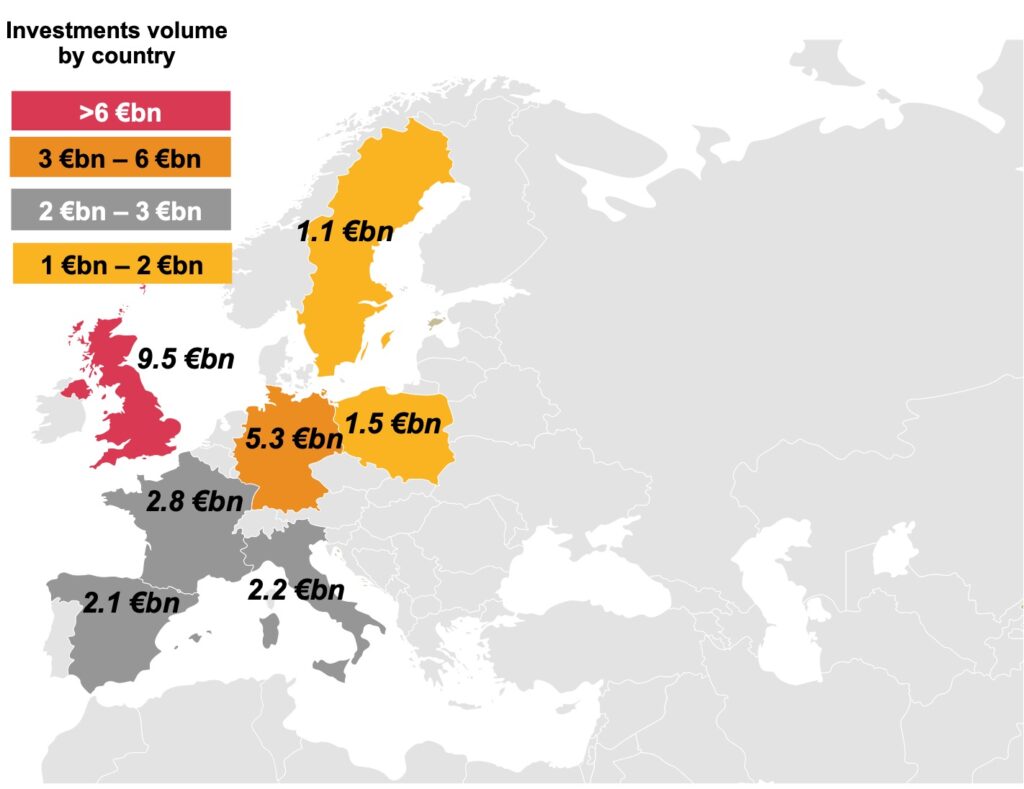
Immagine: Retail Market Report PwC

Transazioni di rilievo, come l’acquisizione di immobili iconici nelle principali vie dello shopping, evidenziano l’attrattività dello Stivale per investitori nazionali e internazionali. Milano, in particolare, continua a consolidarsi come hub di riferimento per il lusso e il retail.

Tra le operazioni più significative spicca l’acquisizione da parte di Kering dell’iconico edificio in Via Montenapoleone a Milano, una delle transazioni più rilevanti in Europa negli ultimi anni. Questo tipo di investimenti evidenzia l’importanza strategica delle principali vie dello shopping come asset di valore.

“I negozi dei brand di lusso sono oggetto di un ripensamento strutturale sia in termini architettonico/estetici sia funzionali”, sostiene Emanuela Pettenò, partner PwC Italia, deals markets leader e consumer markets leader”. L’obiettivo è renderli un luogo di destinazione per consumatori sempre più interessati ai contenuti esperienziali del customer journey e per avvicinare nuove tipologie di utenti finali”.

La crescente attenzione verso le città secondarie, come Palermo e Brescia, mostra un interesse rinnovato per mercati che beneficiano di un flusso turistico costante e di opportunità meno esplorate. In questi contesti, gli investitori cercano di bilanciare i rendimenti con la diversificazione del portafoglio, approfittando delle opportunità offerte da centri commerciali e spazi retail in evoluzione.

I rendimenti degli asset di primo livello, come centri commerciali e high street retail hanno mantenuto un equilibrio tra rendimento e stabilità, contribuendo a consolidare la fiducia degli investitori in un mercato che, seppur competitivo, offre ancora margini di crescita significativi.

Tuttavia, la sfida principale per gli operatori rimane quella di adattarsi alle nuove esigenze dei consumatori e di implementare strategie che uniscano innovazione, sostenibilità e una gestione ottimale degli spazi.

“Negli ultimi anni, il concetto di luogo che racchiuda un’ampia scelta di prodotti non è più sufficiente a soddisfare una domanda sempre più esigente. Il nuovo concept di centro commerciale di successo”, afferma Antonio Martino, partner PwC Italia e real estate advisory leader”, deve racchiudere anche una vasta offerta di servizi come, ad esempio, il benessere e la cura personale veicolati sia attraverso lo store fisico sia online, un concetto orientato al multichannel. Lo shopping center è passato da mero luogo aggregatore di prodotti multibrand a un luogo ad alto valore esperienziale».

Il settore immobiliare commerciale italiano rappresenta una combinazione unica di tradizione e innovazione, attirando capitali sia nazionali che internazionali. Gli investitori che sapranno interpretare le tendenze emergenti e rispondere con flessibilità alle nuove sfide potranno cogliere appieno le opportunità offerte dal mercato in trasformazione.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

immagine di copertina: DALL-E
Mercato immobiliare commerciale, trend e analisi del Q3 2024 nei dati dell’OMI: bene negozi sia urbani che extraurbani

L’Osservatorio del Mercato Immobiliare (OMI) ha pubblicato i dati relativi al terzo trimestre 2024, fornendo una visione dettagliata sull’andamento dell’immobiliare commerciale italiano nel periodo preso in esame.

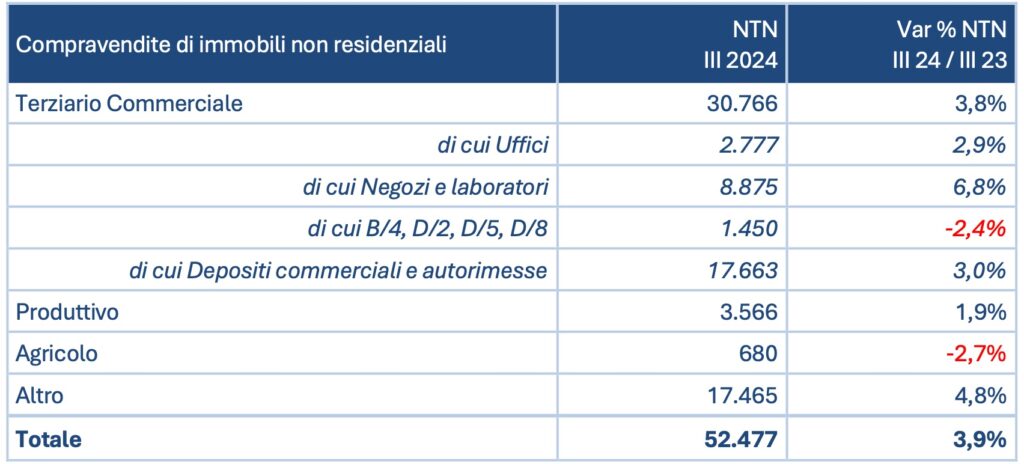
L’andamento del mercato immobiliare non residenziale in Italia evidenzia nel Q3 2024 un trend positivo, con una crescita complessiva del 3,9% rispetto allo stesso periodo dell’anno precedente, per un totale di oltre 52mila unità scambiate.

Questo risultato denota una dinamica vivace e diffusa, con incrementi significativi in diversi settori chiave e il comparto terziario-commerciale che si attesta come motore del mercato, con una crescita del 3,8% e quasi 31mila transazioni registrate.

Tra i segmenti specifici, si distinguono i negozi, che mostrano un balzo del +6,8%. In termini assoluti, sono stati scambiati 8.875 negozi su scala nazionale, trainando così il settore terziario-commerciale verso una solida crescita.

Immagine: Agenzia delle Entrate

Tutte le macro-aree del Paese mostrano variazioni positive nei volumi di compravendita dei negozi. Il Nord Ovest si distingue come area leader, con 2.625 transazioni e una crescita del 7,6%. Seguono il Nord Est (+6,9%), il Centro (+5,9%) e il Sud (+6%). Le Isole registrano l’aumento più marcato, con un +8% nei volumi scambiati.

In termini di superfici normalizzate (STN), si rileva una crescita complessiva del 5,6% su base annua. Particolarmente rilevante è il dato delle Isole, dove la superficie media dei negozi compravenduti aumenta del 22,7%. Il Nord Est evidenzia invece una lieve contrazione delle superfici (-5,8%).

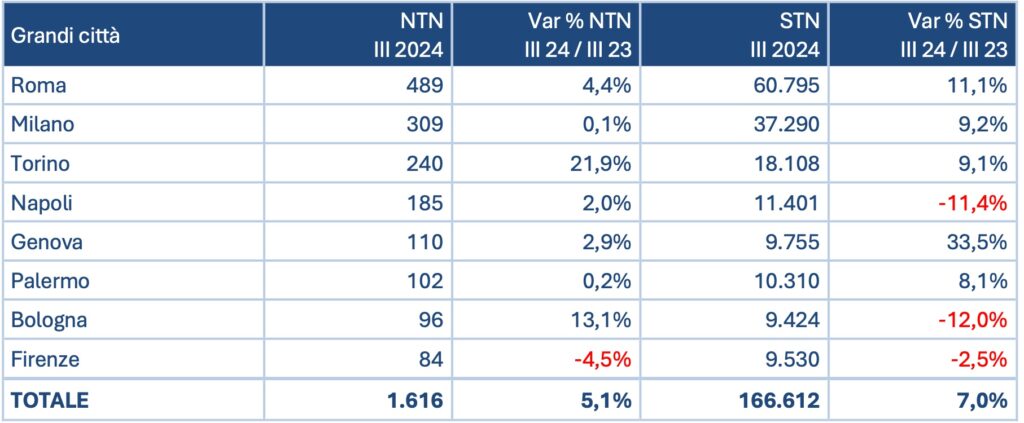
Nel mercato delle grandi città, che contribuiscono per 1.616 unità al totale nazionale, si registra una crescita media del 5,1%. Roma si conferma il mercato più dinamico, con un aumento del 4,4%. Torino segue con un’impennata del 21,9%.

Altri centri urbani mostrano risultati significativi, come Bologna (+13,1%) e Genova (+2,9%), mentre Milano e Palermo mantengono stabili i propri volumi. In controtendenza, Firenze segna un calo del 4,5%.

Immagine: Agenzia delle Entrate

L’incremento delle compravendite di negozi riflette un rinnovato interesse per gli spazi commerciali, spinto dall’accelerazione dell’evoluzione dei modelli, soprattutto nel segmento retail. Le performance positive osservate, indicano un potenziale per ulteriori sviluppi.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Immobiliare retail, mercato solido e in crescita grazie a strategie multiple, nuovo mix di mercati e brand e hub multifunzionali

Il mercato italiano dei centri commerciali sta attraversando una fase di dinamismo e sviluppo, segnando trend di crescita significativi. 

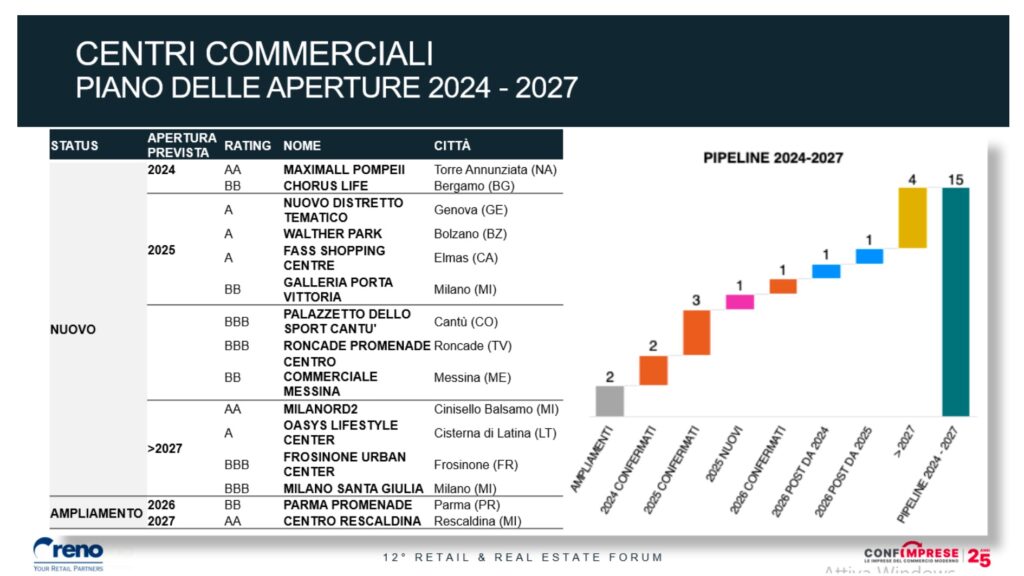
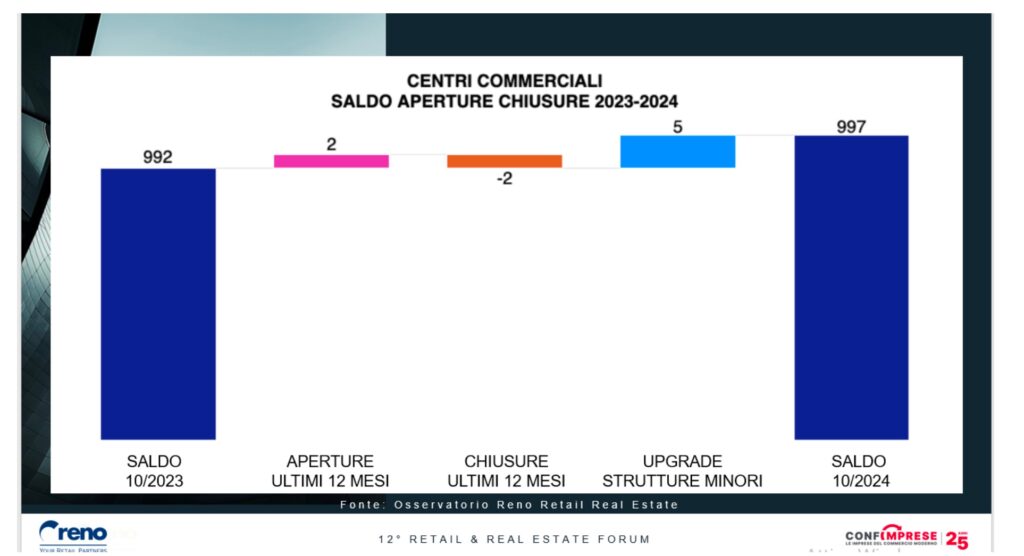
Secondo una recente ricerca realizzata da Reno Your Retail Partners basata sui dati del suo Osservatorio e presentata nel corso del convegno XII Retail Real Estate di Confimprese, il settore conta attualmente 1.346 strutture, con una pipeline di sviluppo che include 15 nuovi progetti e ampliamenti già programmati entro il 2027.

Immagine: Confimprese – Osservatorio Reno

Sono numeri che tratteggiano un mercato solido e dinamico e che mettono in risalto chiari segnali di fiducia da parte degli investitori.

I centri commerciali compresi nell’Osservatorio Reno sono 997, con una crescita dello 0,9% CAGR negli ultimi 5 anni (2019-2024) e con una conferma  dell’interesse verso i centri commerciali di fascia media e premium, che evidenziano vacancy rate in calo e richieste di affitto che si correggono dopo gli incrementi rilevati lo scorso anno.

“I centri commerciali sono canali di aggregazione”, ha dichiarato Mario Resca, presidente Confimprese, presentando la ricerca, “e si devono evolvere con idee innovative per attirare un consumatore che mostra un atteggiamento prudente in relazione al ridotto potere di spesa e all’instabilità geopolitica”.

Immagine: Confimprese – Osservatorio Reno

L’analisi dell’Osservatorio Reno pone poi l’attenzione su come i segmenti retail non food e food & beverage abbiano subito profondi cambiamenti negli ultimi tre anni: nel mese di ottobre 2024 le 71 catene analizzate per un totale di 15.893 punti vendita sono intervenute con aperture, chiusure o relocation sul 27% della rete dal 2021 ad oggi.

“Il mercato sta attraversando una fase di profonda trasformazione”, ha commentato Gian Enrico Buso, managing partner di Reno Your Retail Partners. “Le catene retail stanno innovando attraverso strategie multiple: nuove aperture, rilocazioni strategiche e un nuovo mix di mercati e brand, mentre i centri commerciali evolvono da pure destinazioni shopping a veri hub territoriali multifunzionali. La chiave del successo sta nella capacità di anticipare e soddisfare le nuove esigenze dei consumatori”.

Per quanto riguarda i settori merceologici, la ricerca Reno indica food & beverage e pet & garden come quelli con la maggiore dinamica di sviluppo, mentre i più statici sono casa, elettronica e beni per la persona. 

Infine, in merito alle location sono i centri commerciali e i centri storici i luoghi privilegiati del retail, ma crescono le formule nei contesti di traffico veicolare e di destinazione.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E
Immobiliare italiano da record nel terzo trimestre 2024 grazie al settore retail

Nel terzo trimestre 2024 l’immobiliare italiano ha segnato risultati da record. Il dato si ricava da un’analisi del Team Research di Dils, società internazionale di consulenza e servizi immobiliari.

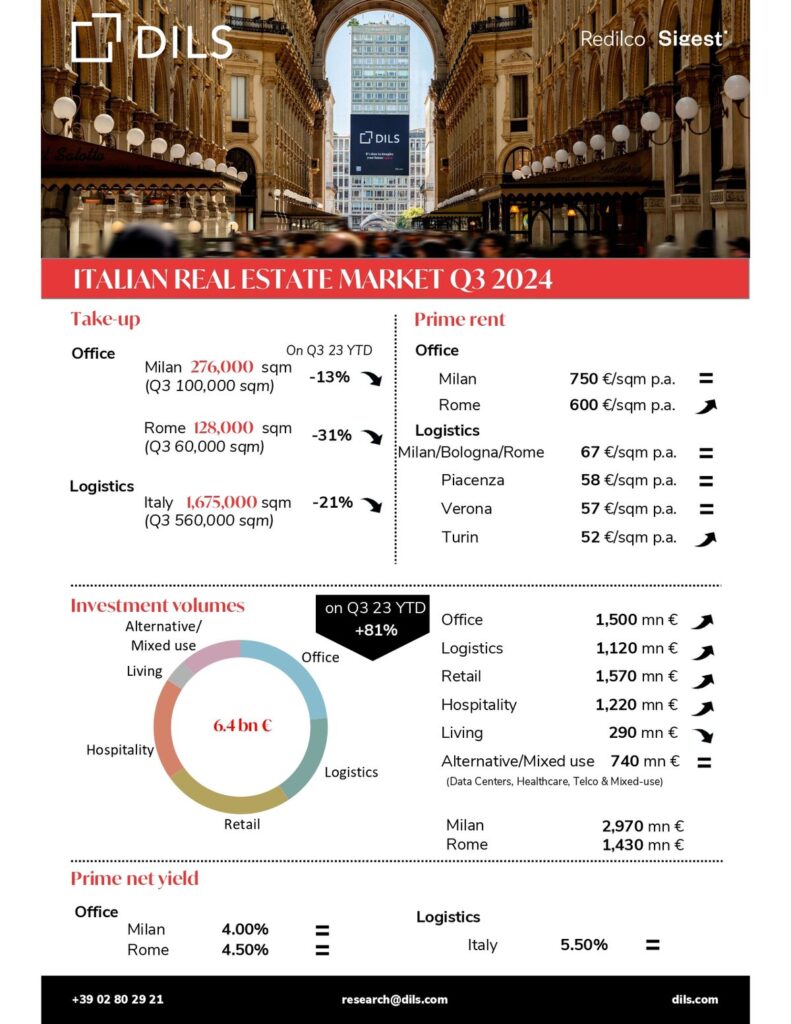
Nel periodo luglio-settembre di quest’anno, il volume di investimento trimestrale dell’immobiliare italiano ha infatti segnato un incremento quasi del doppio rispetto allo stesso periodo del 2023, attestandosi a circa 3 miliardi di euro.

Il risultato è il più elevato degli ultimi due anni e considerando gli investimenti dei due trimestri precedenti — che sono stati pari a circa 6,4 miliardi di euro — si può fin d’ora considerare superato il volume di investimento raggiunto dall’immobiliare italiano nel corso dell’intero 2023.

Questo notevole traguardo è stato raggiunto grazie soprattutto al settore retail: “La positiva performance del Q3”, spiegano gli analisti Dils, “appare trainata in special modo dal closing della già annunciata compravendita di un trophy asset a destinazione d’uso Retail e Uffici in via Montenapoleone a Milano, che ha rappresentato il maggior ticket mai registrato nel mercato italiano per un singolo asset”, pari a 1,3 miliardi di euro.

A questa operazione, seguono, in termini di valore, due transazioni di portafogli logistici localizzati nei mercati di Milano, Roma e Piacenza, che insieme superano i 400 milioni di euro.

Il settore retail emerge quindi come l’asset class ad aver attratto il maggior volume di investimento nei primi tre trimestri del 2023, con un volume complessivo di quasi 1,6 miliardi di euro, di cui circa 1,1 miliardi nel solo Q3.

Immagine: Dils

Il retail conferma in questo modo la sua particolare vivacità, che a prescindere dall’operazione di via Montenapoleone a Milano del Q3, lo aveva caratterizzato già nei trimestri precedenti, con transazioni superiori ai 100 milioni di euro ciascuna: una vivacità che fa prevedere agli analisti Dils una crescente attività per anche nei prossimi trimestri.

“Gli investitori istituzionali tornano a sancire la propria fiducia nel mercato italiano”, conclude il Team Research di Dils, “preparandosi, di pari passo con le sfide a livello nazionale rappresentate da transizione energetica e digitale, ad una nuova stagione di investimenti”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E

Rapporto 2024 Omi: mercato immobiliare commerciale italiano in calo, ma i negozi fanno eccezione

Il mercato immobiliare commerciale italiano, dopo la fase di ripresa del periodo post-COVID torna a rallentare in quasi tutti i suoi segmenti, con la sola eccezione dei negozi.

A evidenziarlo è l’Osservatorio del Mercato Immobiliare (Omi) dell’Agenzia delle Entrate, nel recente report 2024 e relativo al 2023.

Secondo i dati elaborati dall’Agenzia nella sua analisi annuale, mentre il segmento dei negozi ha infatti visto una crescita dei volumi di compravendita rispetto ai 12 mesi precedenti pari al 4,5%, uffici (-1%) e capannoni (-3,8%) vedono invece i volumi in calo.

Anche per quanto riguarda i valori di mercato, i negozi rappresentano un’eccezione rispetto agli altri segmenti dell’immobiliare commerciale italiano, mantenendo un valore medio pari a 1.426 euro al metro quadrato, un dato pressoché stabile rispetto all’anno precedente poiché rappresenta un più 0,6%, mentre il valore di uffici e capannoni scende di circa l’1%, rispettivamente a 1.311 euro e 450 euro al metro quadrato.

Immagine: Agenzia delle Entrate

Focalizzandosi sul dettaglio riguardante i volumi di compravendita, nel 2023 i negozi venduti a livello nazionale sono stati oltre 40mila, in aumento di circa 1.800 unità compravendute rispetto all’anno precedente.

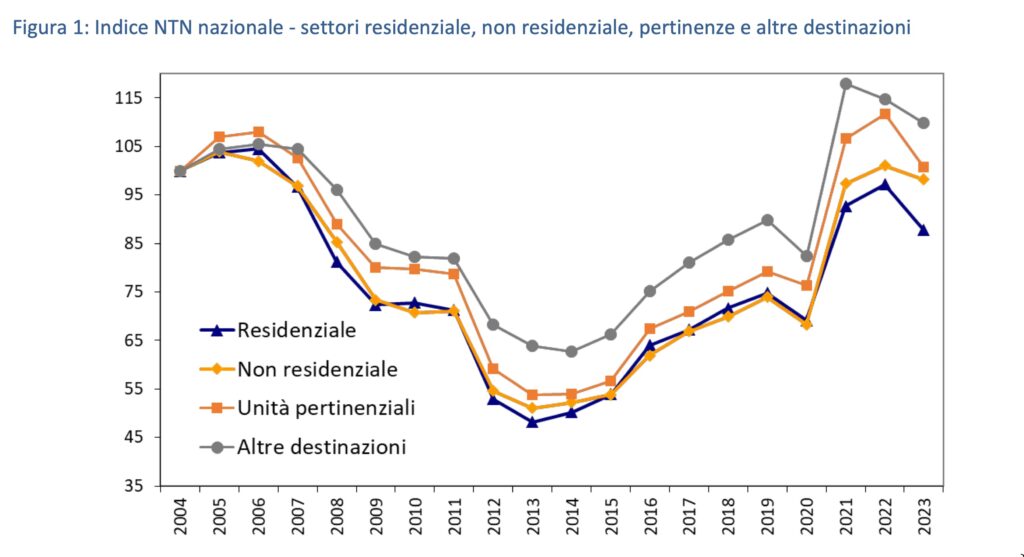
“Si può ritenere confermata, anche per l’anno in esame, la fase espansiva iniziata nel 2014 e interrotta solo nel periodo della crisi sanitaria del 2020”, sottolineano gli analisti dell’Osservatorio Omi nel loro rapporto.

La Lombardia si conferma la regione dove è stato effettuato il maggior numero di compravendite di immobili destinati a negozi, con quasi il 20% del totale. Segue il Lazio, che è intorno al 10%.

Im merito invece al valore di mercato a livello regionale, Liguria e Lombardia mostrano le quotazioni medie unitarie più alte (sopra i 1.800 euro al metro quadrato), seguite dal Lazio a circa 1.770 euro. Gli analisti fanno poi notare come Molise, Calabria e Basilicata siano le sole regioni che mantengono un dato medio al di sotto dei 1.000 euro al metro quadrato.

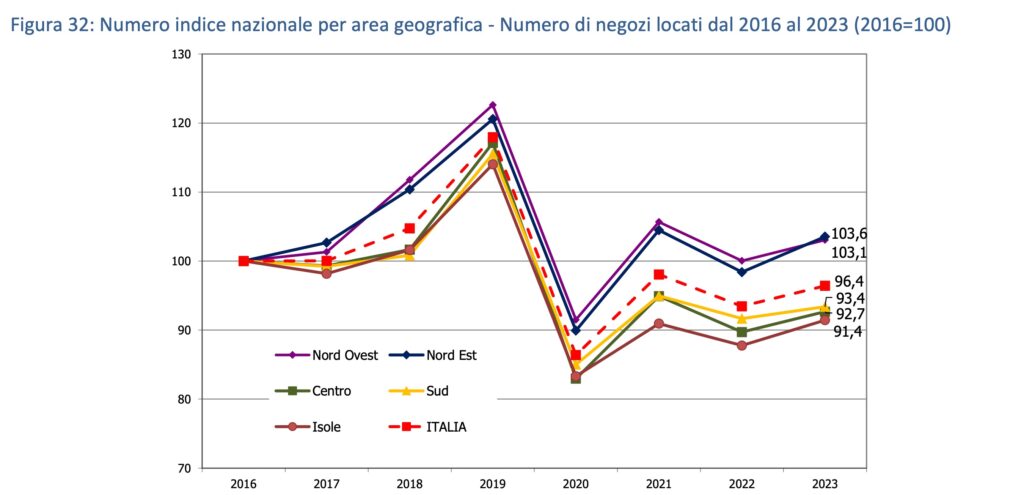
In crescita nel periodo preso in considerazione dal rapporto anche le locazioni dei negozi, con un totale di contratti stipulati a livello nazionale che nel 2023 è stato di oltre 113mila unità, in aumento del 3,2% rispetto all’anno precedente.

Da sottolineare poi come se rispetto al 2022 il numero dei negozi locati è aumentato in tutte le aree del Paese, si sia dimostrata particolarmente performante per le locazioni l’area del Nord-est, con una crescita dei contratti stipulati che è andata oltre al 5%.

Immagine: Agenzia delle Entrate

Interessante anche l’analisi del dato relativo alla superficie di locali commerciali di nuova locazione, che nel 2023 è stato di circa 10,6 milioni di metri quadri, in crescita del 3,2% per una superficie media di circa 94 metri quadrati in linea con quella dell’anno precedente.

Tra le differenti aree del Paese, anche nel caso delle superfici di locali commerciali di nuova locazione  è l’area del Nord-est a performare meglio, con un +5,4%.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di copertina: DALL-E

Gli investitori puntano sul mercato immobiliare retail italiano: “Bassa competitività e alti guadagni, con prospettive di sviluppo innovativo”

Il mercato immobiliare retail italiano si conferma centrale per gli investitori nazionali e internazionali. A porlo in grande evidenza è l’ultimo studio ‘Retail Property Investments Barometer Italy’ realizzato da EY, società internazionale leader nei servizi di consulenza, revisione contabile e formazione aziendale.

Gli analisti di EY intervistano annualmente alti dirigenti di società immobiliari e di fondi di gestione patrimoniale e di investimento immobiliare italiani e internazionali, con lo scopo di valutare la percezione e la fiducia nell’asset class Retail all’interno del mercato immobiliare nazionale. Le interviste a cui fa riferimento il più recente rapporto di EY sono state realizzate tra luglio e settembre 2023.

I numeri generali che emergono dallo studio di EY sono estremamente positivi: più del 90% degli intervistati ha investimenti  immobiliari nel retail e per circa il 40% tali investimenti sono superiori ai 200 milioni di euro.

Gli investimenti sono principalmente nei segmenti high street (34%) e nei centri commerciali (31%), mentre nei retail park si attestano al 21%. L’ubicazione degli investimenti è più della metà (51%) nel nord Italia, segue il Centro con il 31% e il Sud con il 17%.

Per quanto riguarda l’attività di gestione degli asset,  oltre l’80% dei partecipanti sta attuando o intende attuare strategie di gestione patrimoniale attiva sui propri beni nei prossimi 12-24 mesi, con particolare attenzione agli interventi per la sostenibilità, la revisione del merchandising mix e il rafforzamento del comparto alimentare. Figurano anche l’aggiunta di nuove iniziative legate all’intrattenimento come sale cinematografiche e aree ludiche.

Per quanto concerne le attività legate alla sostenibilità, l’attenzione è rivolta principalmente alle linee guida e agli argomenti correlati alle strategie ESG, come la riduzione dei consumi energetici e delle emissioni, l’efficientamento anche grazie all’utilizzo della tecnologia, quindi l’inclusione e la diversità, senza tralasciare le iniziative no-profit e benefiche.

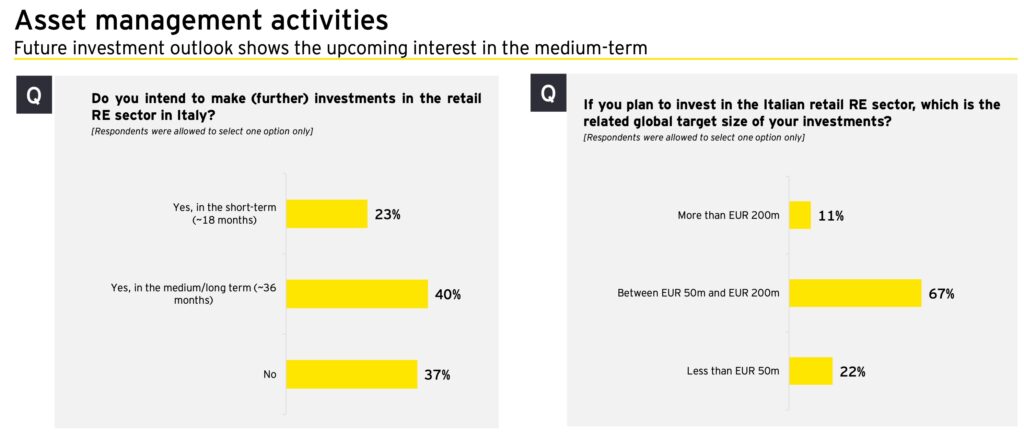
Notevoli poi le prospettive di nuovi investimenti, con il 63% dei partecipanti che è intenzionato a effettuare ulteriori operazioni nel settore in Italia, di cui oltre il 20% entro i prossimi 18 mesi e la restante percentuale nel medio-lungo periodo, con quasi l’80% degli investimenti tra i 50 e i 200 milioni di euro.

Immagine: EY Retail Property Investments Barometer Italy

Passando alle strategie di investimento, gli intervistati evidenziano nella maggior parte di casi (54%), la bassa competizione e gli alti ritorni in confronto ad altri settori del mercato immobiliare italiano. 

Queste stesse ragioni di bassa competitività e alti ritorni sono riportate da un’altra fetta del campione (23%), ma in questo caso in confronto agli altri Paesi europei, mentre un 14% vede nel mercato italiano una crescita delle opportunità di investimento.

Posti di fronte al quesito riguardante le modalità dell’approccio che adotteranno per i loro investimenti, gli intervistati privilegiano l’aggiunta di valore (31%) e le scelte opportunistiche (31%).

“La nostra indagine evidenzia diverse opportunità per il rilancio dell’asset class retail nelle strategie di investimento immobiliari”, spiega Marco Daviddi, Strategy and Transactions Managing Partner di EY, presentando il rapporto. “Emerge una rilevante propensione all’investimento finalizzato al miglioramento delle performance degli asset in portafoglio, anche per mitigare i rischi in essere. Gli investimenti nel digitale stanno poi assumendo un’importanza non secondaria. Ci ha positivamente colpito infine la conferma che questa asset class rimane in prospettiva nei piani di acquisto degli investitori attratti dalla possibilità di sviluppare prodotti innovativi, capaci di ridefinire ruolo e significato dei complessi immobiliari”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

MAPIC 2023: sull’asse Milano-Cannes strumenti e prospettive future del mercato immobiliare commerciale e retail

Il tradizionale ‘tandem’ italo-francese del MAPIC, importante ciclo di eventi dedicato all’immobiliare commerciale e retail, rappresenta ormai da qualche anno un ponte ideale che crea occasione di analisi del presente e delle prospettive del mercato europeo, nonché un importante spazio di networking per i player del settore.

La sesta edizione di MAPIC Italy 2023 si è tenuta il mese scorso al Superstudio Maxi di Milano e adesso l’appuntamento è per l’edizione francese che avrà luogo dal 28 al 30 novembre 2023 al Palais des Festivals di Cannes.

MAPIC Italy 2023 si è soprattutto focalizzato sulle trasformazioni in corso nell’industria retail con una particolare sensibilità per il tema della sostenibilità e di come coniugare crescita del business, fattore umano e attenzione al pianeta. Tale attenzione era chiaramente esplicitata fin dalla scelta del tema centrale del salone e cioè ‘L’era del retail responsabile: l’impegno comune per un futuro migliore’.

“L’affluenza dei visitatori è stata ingente e la maggior parte delle catene hanno partecipato”, spiega Pierluigi Romanato, co-fondatore di FARO, società veronese presente all’evento e che offre servizi di sviluppo, agency e reddito immobiliare.

Il bilancio ufficiale degli organizzatori ad evento concluso ha parlato per l’edizione milanese di MAPIC di oltre 1900 delegati, in provenienza da 24 Paesi, (+12% rispetto all’edizione precedente) e circa 700 tra retailer, catene di ristorazione e operatori leisure.

“I temi che sono stati affrontati”, spiega invece Umberto Fasol, l’altro co-fondatore di FARO, “quali transizione ecologica e transizione digitale, Esg e crescita sostenibile sono ormai centrali e il MAPIC, partendo da questi temi si è confermato come un’ottima occasione di networking, con decine di appuntamenti e grande interesse per i nostri progetti e per il nostro lavoro di sviluppo e consulenza immobiliare commerciale“.

“Non sono mancate le nuove opportunità”, aggiunge Fasol. “Abbiamo per esempio conosciuto una nuova catena tedesca che vorrebbe entrare nel mercato italiano. Va però sottolineata l’assenza degli investitori istituzionali”, nota l’imprenditore, “e quindi il mercato degli investimenti a reddito bloccati dalla congiuntura economica”.

L’asse tra il MAPIC del mese scorso a Milano e l’appuntamento di novembre con MAPIC Cannes è lampante fin dal medesimo tema centrale scelto, il quale punta a un retail responsabile e sostenibile, per un futuro migliore.

“Le risorse globali del nostro pianeta sono limitate e le decisioni che prendiamo oggi avranno un impatto concreto sul nostro futuro”, spiega Francesco Pupillo, Show Director MAPIC e MAPIC Italy, presentando la prossima edizione dell’evento francese. “Il programma di quest’anno mira a fornire agli operatori del settore immobiliare commerciale gli strumenti per poter giocare un ruolo chiave in questo prossimo futuro”.

Tra le principali novità che si potranno vedere a Cannes, la Mapic Academy, un incubatore di start-up destinato a nuovi marchi innovativi e il Sustainability Lab, un laboratorio dedicato allo sviluppo sostenibile, durante il quale Esperti in Esg—tra cui aziende leader che forniscono certificazioni e fornitori di nuove tecnologie sostenibili—daranno consigli utili ad intraprendere nuove strategie di riduzione dell’impatto ambientale.

“Per gli operatori del settore immobiliare commerciale, il legame tra responsabilità e crescita aziendale diviene oggi concreto e fondamentale”, spiega ancora Pupillo. “Una crescita responsabile è essenziale per ottenere successo a medio e lungo termine, per il consenso e coinvolgimento dei consumatori e, in ultima analisi, per la realizzazione del pieno potenziale di qualsiasi asset immobiliare commerciale”.

FARO sarà come sempre presente anche all’evento francese di MAPIC in programma a novembre. La società veneta ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Locazione immobili commerciali, redditività ancora in crescita: “Nel 2023 saranno principale impulso al settore”

Gli immobili commerciali a reddito continuano a rappresentare un investimento vantaggioso e in continua crescita, capace di attraversare ogni genere di crisi.

A confermare la bontà dell’investimento nel mattone dedicato al business è un recente studio di Idealista.it, il quale mette in evidenza come essere proprietari di un locale commerciale in Italia e affittarlo offre un rendimento che arriva oltre il 17%, con una media nazionale del 12.1%, rispetto all’11,7% di un anno fa.

Leggermente più basso il rendimento del segmento degli uffici che offre una redditività intorno al 9%,  in leggera crescita anno su anno, mentre affittare garage garantisce una rendita di circa il 7%, stabile rispetto al 2022.

Restringendo il campo alle varie zone del Paese e in particolare ai capoluoghi, i dati dello studio di Idealista indicano che i rendimenti più elevati sono quelli di Milano con il 14,4%, seguita da Venezia (15,1%), e Genova (15,0%).

A livello nazionale la città che registra la maggior percentuale in termini di rendimento di locazione commerciale è Como con il 17,20%, seguita da Alessandria (16,60%) e Ferrara (16,50%).

I rendimenti a doppia cifra riguardano quasi tutti i capoluoghi analizzati, eccetto nove centri compresi tra il 9,9% di Massa all’8,5% de L’Aquila, il capoluogo con redditività degli spazi retail più bassa.

Anche considerando la redditività più bassa a livello nazionale di Andria (8%), la locazione commerciale rimane comunque più vantaggiosa di quasi del doppio rispetto ai BTP 10 anni.

Nonostante i continui rialzi degli ultimi mesi infatti, i titoli di Stato decennali continuano a offrire un rendimento di poco superiore al 4%.

“Nel 2023, i rendimenti da locazione commerciale dovrebbero essere il principale impulso alla performance del settore europeo”, ipotizza Virginie Wallut, Director of Real Estate Research and Sustainable Investment di La Française Real Estate Managers, nel corso di un’intervista rilasciata a Idealista.it.

“La crescita dei redditi da locazione”, aggiunge la Wallut, “sarà trainata da indici di locazione, per lo più correlati all’inflazione; segmenti di mercato in cui la domanda supera l’offerta; miglioramenti dei fattori ambientali, sociali e di governance (ESG) degli asset per soddisfare i nuovi utilizzi o i più recenti standard normativi”. 

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

I trend dell’immobiliare commerciale in Italia nel 2023: “Ottime opportunità per gli investitori grazie a elevati standard di sostenibilità e crescita rendimenti”

Nel 2022, lo scenario economico ha visto l’Italia crescere oltre le aspettative, ma allo stesso tempo si è verificata un’impennata dei costi energetici che ha determinato un maggiore tasso di inflazione. 

L’aumento dei costi energetici dovrebbe tornare però sotto controllo nel corso del 2023 e i rischi correlati di instabilità finanziaria diminuire di conseguenza, anche grazie a una politica fiscale moderatamente espansiva sia dal lato della domanda che dell’offerta.

Il Team Research Italia di CBRE, società leader mondiale nella consulenza immobiliare,  nel suo recente report ‘2023 Italy Real Estate Market Outlook’ focalizza i trend che nel suddetto scenario economico, sfidante e in continua evoluzione, caratterizzeranno il mercato immobiliare commerciale italiano nel corso dei prossimi mesi.

Secondo i ricercatori CBRE, nel breve periodo il mercato degli immobili commerciali nel nostro Paese trarrà beneficio dal raggiungimento di elevati standard di sostenibilità in grado di rispondere alla domanda di immobili di nuova generazione, nonché da una crescita dei rendimenti che spingerà gli investitori verso nuovi equilibri di rischio / rendimento, dando maggiore appetibilità alle opportunità di riposizionamento di immobili esistenti e agli interventi di rigenerazione urbana. 

Rimarranno inoltre ricercati in modo particolare gli immobili di qualità nelle location prime e ciò nonostante la riduzione del differenziale tra rendimenti immobiliari e Titoli di Stato.

“In Italia il real estate vive oggi una fase di transizione che premierà gli investitori in grado di creare valore sostenibile nel tempo”, spiega Giulia Ghiani, Head of Research and Data Intelligence di CBRE Italy. “Sono certa che il mercato sarà in grado di offrire molte opportunità agli investitori”.

Per quanto riguarda i vari segmenti del mercato dell’immobiliare commerciale italiano, CBRE nel suo report mette in evidenza come nel retail le correzioni dei prezzi avranno la tendenza a essere contenuti, in quanto i recuperi post-covid stanno compensando l’impatto dei tassi di interesse sui prezzi.

Gli immobili cielo terra mixed-use rimarranno il prodotto più ricercato nelle high street, mentre l’interesse per il wharehouse e retail park rimarrà sostenuto, con i retailer che si dimostrano sempre più attenti alla qualità delle location e all’ommicanalità.

“Dopo un lungo periodo di attesa dell’uscita della crisi pandemica”, si legge poi ancora nel report, “si rileva un aumento del numero dei centri commerciali sul mercato, guardati con interesse prevalentemente da investitori opportunistici”, e inoltre rimane alta “la propensione all’acquisto di Retail Warehouse standalone da parte di net-lease buyers, come osservato a partire dalla seconda metà del 2022”.

Per quanto riguarda invece il segmento della logistica, secondo gli analisti CBRE i rendimenti in risalita porteranno gli investitori a nuovi equilibri tra domanda e offerta, con la domanda di spazi da parte delle piattaforme di e-commerce in assestamento, ma allo stesso tempo sostenuta dal rinnovo delle reti di distribuzione e da strategie omnicanale.

Gli investitori e i tenant del segmento della logistica, si prevede poi nel report, si concentreranno sul perfezionamento delle strategie ESG, mentre il divario tra i canoni di locazione italiani e quelli dei mercati europei più maturi si ridurrà.

Nel corso del 2023, gli investitori del segmento della logistica, spiegano quindi gli analisti CBRE, “punteranno su immobili con prospettive di crescita dei canoni per creare valore, mitigando la decompressione dei rendimenti attualmente in corso. I fondamentali della domanda del mercato occupier della logistica rimangono infatti solidi”.

FARO, società che nasce per offrire servizi di sviluppo, agency e reddito immobiliare ha come attività fondamentale l’attenta analisi dello scenario del mercato dell’immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, FARO affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di FARO si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Il mercato italiano delle locazioni commerciali in ripresa: “Presupposti per un 2022 molto positivo”. E ripartono i grandi progetti.

Il mercato delle locazioni commerciali italiane procede in terreno positivo. Secondo i dati di una recente ricerca realizzata da CBRE, società di servizi e di investimenti nel Real Estate, nel primo trimestre 2022, nel nostro Paese si è osservato un forte recupero della domanda di affitti.

In fase di ripresa anche il segmento delle locazioni retail, con gli operatori della grande distribuzione e quelli delle piccole superfici che hanno visto una crescita dei loro fatturati che ha agevolato la ripresa delle attività di negoziazione sia nelle gallerie commerciali che nelle high street.

Gli analisti di CBRE sottolineano come la crescente competizione con il commercio elettronico e la sua integrazione all’interno di strategie omnichannel stiano portando alla ricerca di spazi in grado di ospitare soluzioni innovative, capaci di coniugare il meglio dell’efficienza delle commercio digitale in tutte le sue varie declinazioni con l’unicità dell’esperienza offerta dal negozio fisico: “Il mercato sta rispondendo bene alla nuova normalità e mostra tutti i presupposti per una chiusura d’anno molto positiva”, scrivono.

Lo scenario positivo delle locazioni retail nel nostro Paese si inserisce in un più ampio trend dell’immobiliare commerciale a livello europeo, che nel primo trimestre, secondo una ricerca di Immobiliare.it ha segnato un record di investimenti pari a 3,1 miliardi di euro, di cui 842 milioni in Italia.

L’avvio positivo del 2022 e le incoraggianti prospettive per i prossimi mesi per il mercato dell’immobiliare italiano ed europeo, si accompagnano allo sviluppo di grandi progetti di realizzazione di nuove aree commerciali, alcuni dei quali sono stati presentati recentemente al MAPIC Italy di Milano. Molti di questi progetti sono ispirati al cosiddetto mixed use, ossia il mix tra residenziale, uffici, commerciali, ristorazione, aree verdi, intrattenimento.

Tali progetti interessano tutto lo stivale, a partire da Milano con LOC – Loreto Open Community, che trasformerà Piazzale Loreto da snodo di traffico a ‘Piazza a Cielo Aperto’ e con il nuovo centro commerciale Merlata Bloom da 70mila metri quadrati e 150 negozi, la cui apertura è prevista a metà 2023. A Torino è in sviluppo invece To Dream, su un’area complessiva di 270mila metri quadrati e 100 negozi e la cui inaugurazione è attesa tra 2023 e 2024. Nel cuore di Genova aprirà nello stesso periodo il Waterfront di Levante, con 103 negozi su 28mila metri quadrati.

Più a sud, nel Lazio, a Cisterna di Latina, è in realizzazione l’Oasys, 57mila metri quadrati dedicati ai negozi e la cui apertura è in programma a fine 2024. In Campania poi si attende a fine 2023 l’apertura di Maximall Pompeii, un vero polo di attrazione turistica in prossimità del sito archeologico di Pompei che comprenderà anche 130 negozi. In Sicilia, a Enna, il Sicilia Outlet Village ospiterà su una superficie di 30mila metri quadrati oltre 140 negozi ed è già annunciato un ampliamento di ulteriori 6mila metri quadrati e 35 negozi.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di Scott Graham su Unsplash

Mercato immobiliare commerciale, investimenti in crescita del 14% anno su anno

Il mercato dell’immobiliare commerciale in Italia segna un aumento anno su anno significativo, crescendo del 14%.

Sono i dati che emergono all’Outlook 2022 di CBRE, network internazionale specializzato in servizi e investimenti immobiliari. Il report,  dedicato al settore nel mercato italiano, conferma peraltro gli indicatori positivi già emersi da recenti studi, quali l’ottima profittabilità degli immobili commerciali rispetto ad altri segmenti del mercato.

Nel 2021, evidenziano gli analisti di CBRE, il risultato di crescita del settore dell’immobiliare commerciale in Italia è stato conseguito grazie a un volume di investimenti che ha raggiunto i 10,4 miliardi di euro.

Per quanto riguarda gli investimenti nell’immobiliare retail, il segmento, nel 2021 ha pesato per 1,4 miliardi  di euro e si prospetta che con il recupero delle performance dei retailer, le aspettative di prezzo sugli immobili tra proprietà e potenziali acquirenti potranno tornare ad avvicinarsi.

Immobiliare commerciale retailImmagine: CBRE

“L’intensificazione delle attività di commercializzazione degli spazi retail nelle location prime e good secondary osservata nel corso del 2021”, si legge nell’outlook di CBRE, “suggerisce una riduzione dei tassi di vacancy in centri commerciali e high street per il 2022. Questo fattore, unito al recupero delle performance delle attività commerciali consentito dall’alleggerimento delle misure di contenimento del virus, potrà incoraggiare l’immissione di prodotto per investimento sul mercato e il riavvicinamento delle aspettative di prezzo di proprietari e potenziali acquirenti, come già evidenziato dalla stabilizzazione dei rendimenti prime nel corso del 2021”.

E se da una parte, si legge ancora nel report, per una vera e propria ripresa dell’immobiliare retail occorrerà attendere ancora poiché “l’espansione del commercio elettronico continuerà a costituire un elemento di criticità per gli investitori”, dall’altro lato l’omnicanalità potrà premiare i player più dinamici e innovativi e grazie a nuovi strumenti di valutazione degli immobili sarà possibile modernizzare il mercato.

“Tra i settori che hanno registrato le performance migliori nel retail troviamo l’elettronica”, spiegano poi gli analisti, “ma anche i beni per la casa e l’abbigliamento sportivo. Nei centri commerciali rimane ancora in sofferenza la ristorazione”, anche se “continua a essere considerata una risorsa strategica per il rilancio dei centri commerciali”.

I punti fondamentali da tenere presenti per avere uno avere uno scenario corretto del mercato dell’immobiliare commerciale retail dei prossimi mesi, per gli analisti di CBRE sono il fatto che gli investitori si focalizzeranno soprattutto su segmenti più al riparo rispetto a possibili restrizioni, l’importanza strategica dell’omnicanalità, la presenza di forti incentivi per le nuove locazioni e l’attenzione alla sostenibilità ambientale e sociale, con il rispetto di elevati standard.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Mercato immobiliare, i locali commerciali si confermano il prodotto più profittevole: “Affitto territorio dinamico anche nei prossimi mesi”

I locali commerciali si confermano la tipologia di immobili più redditizia, anche rispetto agli uffici e alle abitazioni ad uso privato. Il dato emerge da una recente ricerca realizzata da Idealista che prende in esame il 2021 e che mette in relazione i prezzi di vendita e di locazione dei diversi prodotti immobiliari per calcolare la loro redditività lorda.

Secondo i dati dell’analisi pubblicata dal sito specializzato in transazioni immobiliari infatti, i negozi rendono in media l’11,6%, seguiti dagli uffici la cui rendita è del 9,2%, dalle abitazioni che rendono il 7,8% e infine dai box con una redditività del 7,2%.

“La casa continua ad andare bene”, ha dichiarato Vincenzo De Tommaso, responsabile Ufficio studi di Idealista al Sole 24 Ore, “anche se i negozi offrono la marginalità maggiore”. 

Rendimenti affitti negozi 2021

Immagine: Idealista

Spostandosi poi dai dati nazionali a quelli locali, dalla  ricerca si evince ancora come i locali commerciali siano i più redditizi in quasi tutti i capoluoghi italiani: i rendimenti più alti sono quelli di Milano, al 16,7%, seguita da Ferrara al 15,5% e da Taranto e Genova, entrambe con un tasso di rendimento pari al 14,6%. 

Seguono quindi Napoli e a Roma con un rendimento dei negozi rispettivamente pari al 13,6% e al 12,5%. Fanalino di coda è invece Ragusa, con una redditività dei negozi che si ferma all’8%. Un po’ meglio Vicenza all’8,4% e Cuneo e Andria entrambe all’8,5%.

La città italiana in cui il rendimento è invece più alto nel segmento degli immobili a uso ufficio è Ancona, con il 9,8%, mentre i rendimenti medi annui dei box offrono le migliori prospettive di rendimento a Roma e Firenze, dove il medesimo è pari rispettivamente al 6,8% e al 6,6%.

“L’affitto dei locali commerciali è il territorio più dinamico e lo resterà anche nei prossimi mesi”, ha ancora dichiarato De Tommaso. Una proiezione che rafforza i dati positivi della ricerca, la quale fa seguito anche al dato secondo cui il mercato dell’immobiliare, tra aprile e settembre 2021 è stato trainato dagli immobili a destinazione d’uso commerciale, le cui transazioni sono passate da 13mila nel Q2-Q3 2020 a quasi 20mila nel Q2-Q3 2021.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immagine di Lukasz Radziejewski on Unsplash