Realtà aumentata e Retail, la virtualità nei punti vendita tecnologia chiave e in crescita esponenziale

Il periodo pandemico ha contribuito ad accelerare l’applicazione della virtualità in differenti settori e tra questi vi è certamente quello del retail. Giganti come IKEA, ma anche brand del lusso come Louis Vuitton e Gucci hanno introdotto nei loro store fisici sistemi di realtà aumentata (AR) per la vendita dei loro prodotti.

La realtà aumentata è risultata poi fondamentale nella riapertura post-pandemia dei negozi del settore della cosmetica, poiché le regole di sicurezza impediscono i test fisici di questa tipologia di prodotti. Sephora, per esempio, ha attivato sofisticati sistemi di realtà aumentata che consentono ai clienti di testare in modo virtuale l’applicazione di migliaia di prodotti di bellezza.

Burberry ha invece realizzato una partnership con  il social network Snapchat, diffuso in modo particolare nella fascia di età 18-24 anni, proponendo un gioco in-store di realtà aumentata: “Si tratta del nostro primo formato per intrattenere ed entrare in connessione con i nostri nuovi consumatori più giovani in tutto il mondo”, ha dichiarato in un comunicato stampa Mark Morris, responsabile del settore digital di Burberry. “Sappiamo che vivono in un ambiente sempre più gamificato sia online che offline e siamo entusiasti che possano unirsi alla community ed esplorare le nostre nuove collezioni in questo modo”.

L’utilizzo della realtà aumentata nel mondo retail potrebbe essere ulteriormente accelerato anche da altri fattori, come il lancio della connettività 5G e la proposta di nuove applicazioni o funzionalità AR da parte dei grandi player tecnologici, in primis Google e Amazon, che stanno rapidamente spingendo la tecnologia nel mainstream. Secondo una ricerca della società di consulenza Deloitte, il mercato è maturo e il pubblico manifesta grande interesse per l’utilizzo dell’AR: il 71% infatti afferma che farebbe acquisti più spesso grazie alle app di realtà aumentata.

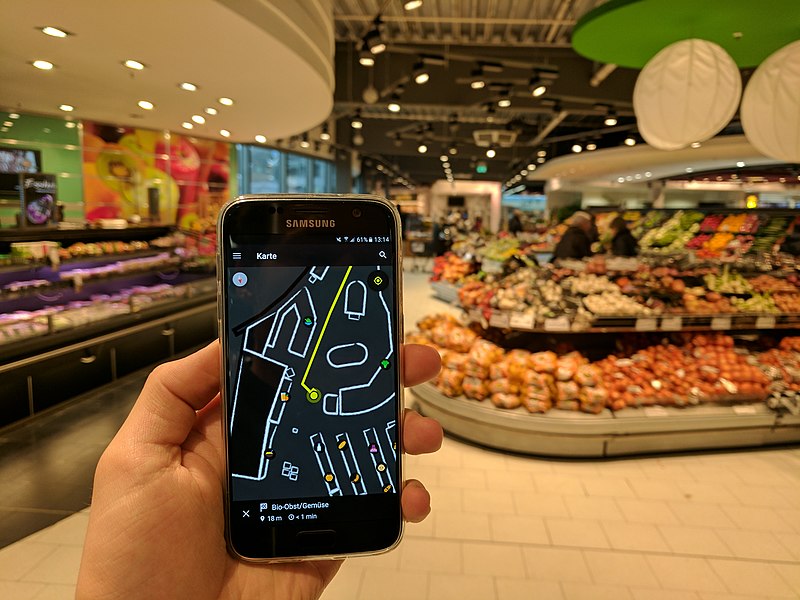
Sono in fase di sviluppo piattaforme che aiuteranno i consumatori a navigare nei negozi in modo più efficace. Sono già in corso sperimentazioni di sistemi AR che all’interno dei negozi forniscono indicazioni ed evidenziano i prodotti in base alla lista della spesa di un cliente, aiutandolo a spostarsi in modo più efficiente e veloce negli spazi di vendita.

L’utilizzo delle tecnologie XR, termine che raggruppa le tre principali applicazioni della virtualità e cioè  Virtual Reality (VR), Augmented Reality (AR) e Mixed Reality (MR), può essere utile ai retailer anche per condurre analisi strategiche all’interno degli store, come ha spiegato Sam Watts, immersive partnership director di MakeReal, società britannica specializzata in applicazioni XR, nel corso di un’intervista alla rivista internazionale di marketing The Drum: “Un caso di uso popolare delle tecnologie immersive all’interno degli spazi di vendita al dettaglio, al di là della semplice attrazione e spinta all’acquisto è lo studio del comportamento dei consumatori”, ha detto.

“Sono stati condotti differenti studi in questo senso”, ha ancora spiegato Watts, “ed esiste un’ampia varietà di strumenti per consentire al punto vendita di monitorare il tracciamento oculare e lo sguardo, consentendo di definire quali sono gli scaffali più importanti e quali le migliori posizioni, testare nuovi prodotti e layout dei negozi e molto altro ancora”.

Prima della pandemia, le ricerche di settore prevedevano che la spesa mondiale per tecnologie XR nella vendita al dettaglio raggiungesse i 18,8 miliardi di dollari. La pandemia ha però accelerato la trasformazione e adesso, una ricerca della società di analisi IDC prevede che la spesa mondiale per queste tecnologie crescerà fino a 72,8 miliardi di dollari nel 2024. Si tratta dunque di applicazioni che non solo sono destinate a rimanere nel settore retail, ma di cui si prevede nei prossimi anni una crescita esponenziale.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.
Immagine: Wikimedia

L’intervista ad Arbib, Ad di Antirion Sgr: “Immobiliare retail in ripresa, ma per i centri commerciali occorrono riorganizzazione e commercio elettronico”

Con un fatturato che si attesta intorno ai 140 miliardi di euro, il mercato immobiliare retail vale il 4% del Pil italiano, con circa 1.200 strutture che impiegano una forza lavoro pari a 180mila persone.

Secondo il recente report ‘Retail Snapshot Q2 2021 Italy’ realizzato da JLL, società leader nei servizi immobiliari, da gennaio a giugno 2021 l’attività di sviluppo dei centri commerciali italiani ha registrato tre ampliamenti di centri esistenti situati nelle regioni Piemonte, Toscana e Sicilia per un totale di circa 7.000 mq. Nei prossimi quattro anni, dovrebbero essere completati 24 progetti (18 dei quali situati nel Nord del Paese) per un totale di oltre 900.000 mq.


Immagine: JLL – Retail Snapshot Q2 2021 Italy

Il totale dei metri quadrati dei centri commerciali esistenti o in progetto però, se slegato da una corretta visione di sviluppo può non rappresentare necessariamente un valore: “Il centro commerciale di 8-10mila metri quadrati è diventato obsoleto”, spiega Ofer Arbib, amministratore delegato di Antirion Sgr, società di gestione di fondi immobiliari, nel corso di un‘intervista rilasciata alla testata Monitorimmobiliare.it. “La superficie dovrebbe essere dimezzata ed erogare servizi negli spazi liberati, non vendere dunque solo prodotti. Si può inserire il co-working, sportelli di finanziamento e occorre rendere centrali e continuativi questi spazi, in modo che l’affluenza non sia limitata ai fine settimana”.

Arbib nota poi come nel periodo Covid, nei giorni di apertura il fatturato sia stato quasi uguale a quello degli anni precedenti e ciò significa che le persone non hanno perso la tendenza a frequentare i centri commerciali, ma è una fiducia che non deve essere persa: “I centri commerciali hanno bisogno di riorganizzarsi e ristrutturarsi”, spiega ancora Arbib, “ed è importante avere delle piattaforme di commercio elettronico per vendere anche online a rafforzarsi”. 

A fine giugno 2021, si legge ancora nel Retail Snapshot realizzato da JLL, nel settore retail sono stati investiti circa 200 milioni di euro. Una cifra che se è inferiore rispetto allo primo semestre del 2020, tuttavia vede un numero di operazioni che è aumentato, con 14 operazioni registrate, cioè +5 anno si anno.

Nel report si mette in evidenza come la dimensione media delle transazioni sia fortemente diminuita per i prodotti high street (9 milioni di euro nel primo semestre 2021 contro i 53 milioni di euro nel primo semestre 2020). Il segmento extraurbano ha invece raggiunto i 135 milioni di euro con 7 operazioni. Tra queste si segnala l’acquisto di due centri commerciali (di cui uno al Sud), due retail park e un supermercato nella città di Milano. La metà dei capitali investiti nel settore nel primo semestre è stata italiana, mentre l’altra metà è arrivata dall’Europa, in particolare da Francia, Regno Unito e Austria.

“Gli ultimi dati ci dicono che il mercato è in ripresa”, sottolinea ancora Arbib. “Purtroppo va sottolineato che i centri commerciali non hanno avuto grandi aiuti dal Governo, e questo è un problema che andrà affrontato in futuro”, conclude l’Ad di Antirion Sgr.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.

Immobiliare commerciale: crescita a doppia cifra per le compravendite nel primo trimestre 2021

Il 2021 inizia molto bene per il mercato dell’immobiliare commerciale. Nei primi tre mesi dell’anno infatti, le compravendite degli immobili per l’impresa, secondo quanto evidenziato dai dati dell’Agenzia delle Entrate sono cresciute a doppia cifra: “Il comparto terziario-commerciale ha realizzato nel primo trimestre 2021 un’espansione del +51,3%”, sottolinea l’Agenzia in un comunicato stampa, “compensando di fatto il calo del 16,5% subito nei primi tre mesi del 2020”.

Sono tutti i settori del mercato a contribuire a questa crescita, registrando coralmente un’impennata, come mette in evidenza l’elaborazione dei dati dell’Agenzia effettuata dall’Ufficio Studi del Gruppo Tecnocasa: quello produttivo ha registrato un aumento del 43,7%, i depositi un +61,6%, i negozi un +34,4% e gli uffici un +50,7%.

Fonte: Ufficio Studi Gruppo Tecnocasa

Lo studio mette in luce un forte rimbalzo del settore retail, che è stato il più penalizzato dal Covid: “I negozianti che hanno resistito hanno provato ad acquistare”, spiegano gli analisti dell’Ufficio Studi del Gruppo Tecnocasa, “ma nella maggioranza dei casi l’operazione ha interessato investitori che hanno approfittato per comprare sia spazi vuoti sia occupati”. Ciò è avvenuto anche grazie a un mercato del credito che risulta ancora conveniente e che presenta tassi sui mutui ancora molto bassi.

È interessante notare che dai dati dell’Agenzia emerge come i volumi di compravendita abbiano registrato già rialzi nei mesi di gennaio e febbraio, in raffronto agli stessi mesi del 2020, per poi mostrare un’elevata espansione—come era prevedibile—nel mese di marzo (compravendite quasi triplicate rispetto al 2020), perché messo a confronto con il suo omologo del 2020, quando le attività sociali economiche furono bloccate da un rigido lockdown.

Fonte: Agenzia delle Entrate

La logistica è il settore che nel periodo preso in esame risulta il più dinamico, spiegano ancora gli analisti di Tecnocasa: “I capannoni sono la tipologia che dallo scoppio della pandemia ha registrato un recupero costante”. Tale crescita viene motivata in primis dal commercio elettronico, che “ha spinto la ricerca di spazi da parte delle aziende di logistica e della GDO per trovare una location vicina alle metropoli dove stoccare la merce da consegnare velocemente in città”, nonché dalla ripresa della produzione che sta determinando un aumento delle richieste di spazi.

Nello studio viene anche tratteggiato un profilo degli acquirenti. Si tratta di aziende che hanno “una solida situazione patrimoniale, piani di sviluppo per il futuro e che stanno cogliendo le occasioni che il mercato offre dopo anni di ribasso dei prezzi”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.

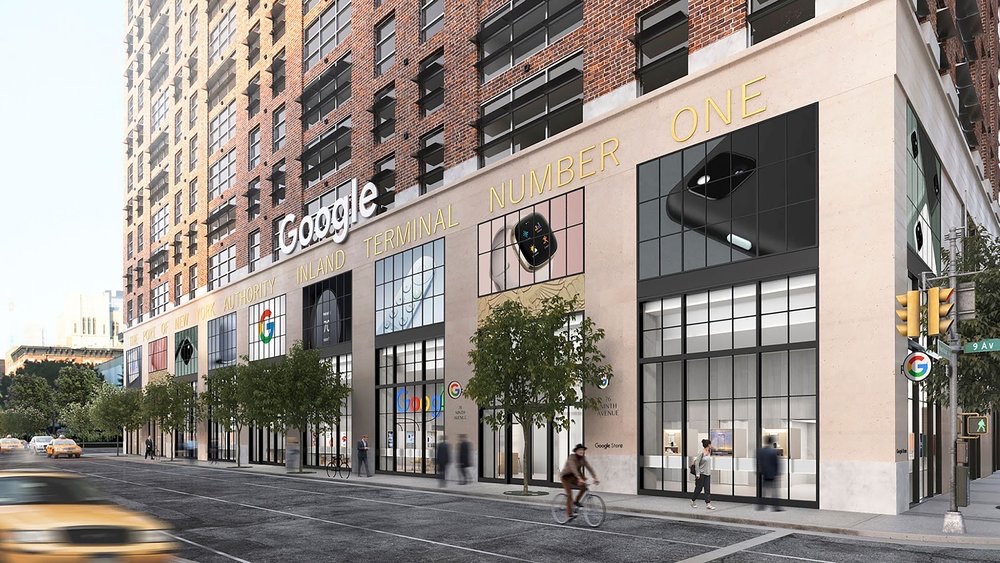
Google aprirà in estate il primo negozio retail fisico della sua storia: “Uno spazio utile in cui provare i nostri prodotti in modo coinvolgente”

Mentre c’è chi da tempo pone il commercio elettronico in netto contrasto con il commercio fisico, come se il primo dovesse scalzare il secondo e arrivare a sostituirlo, il marchio digital per antonomasia—e cioè Google—sbarca offline mettendo in evidenza che anche per il brand che è praticamente sinonimo della ricerca su Internet, la scelta migliore non può che essere quella dell’omnicanalità.

“Oggi annunciamo i nostri piani per aprire il primo negozio retail fisico di Google in una delle più grandi città del mondo: New York”, spiega l’azienda con sede a Mountain View, in California, in un post pubblicato sul suo blog ufficiale. La società Google Inc., oggi Alphabet, è stata fondata 23 anni fa dai due studenti dell’università americana di Stanford Sergey Brin e Larry Page e oggi è arrivata a dominare la ricerca su Internet, con una quota di mercato di più del 90% a livello mondiale.

Il colosso Web ha poi creato un vasto ecosistema di servizi cloud in continua espansione che comprende marchi come Gmail e Google Drive, ed è sbarcata nel mondo dell’hardware con i computer ChromeBook, con gli smartphone basati sul sistema open-source Android sviluppato dagli stessi tecnici di Mountain View e con i prodotti per la domotica Nest.

“Il nostro nuovo Google Store”, spiega ancora il gigante della ricerca americano sul suo blog, “sarà uno spazio in cui i clienti potranno provare i nostri hardware e i nostri servizi in modo utile. Apriremo le porte al pubblico nell’estate 2021”.

I clienti di Google potranno anche acquistare i prodotti sullo store online dell’azienda e poi passare a ritirarli nello store fisico newyorkese. Nel negozio poi, i visitatori potranno sperimentare l’integrazione dei prodotti e servizi di Google in quella che la società statunitense definisce “una varietà di modi coinvolgenti”, aggiungendo che svelerà di più quando le porte del negozio apriranno al pubblico. Verrà infine proposto ai clienti anche un servizio di assistenza tecnica.

Google aveva già in passato sperimentato la vendita fisica dei suoi prodotti attraverso l’apertura di pop-up store, ma è la prima volta che mette in cantiere un negozio retail stabile con il suo marchio. La mossa, seppure arrivi in un momento molto particolare che ha visto New York come una delle città degli USA più colpite dal Covid, segue quella già compiuta ormai da tempo da molti suoi diretti concorrenti come Apple e Samsung.

Altre società tecnologiche americane hanno invece compiuto scelte differenti. Microsoft per esempio, nel giugno dello scorso anno ha annunciato di voler chiudere definitivamente tutti i suoi 83 negozi fisici statunitensi, motivando la sua decisione con il fatto che le sue vendite online stavano crescendo e dichiarando di essere in grado di servire meglio i clienti online anziché nei negozi fisici.

Nonostante Google sia in controtendenza rispetto a un altro colosso come Microsoft, non ha dubbi sulla bontà della sua scelta: “Il nuovo Google Store è un importante passo successivo nel nostro viaggio nel mondo dell’hardware per fornire l’esperienza più utile possibile”, ha spiegato Jason Rosenthal VP, Direct Channels & Membership di Google. “Non vediamo l’ora di incontrare molti dei nostri clienti e di ascoltare il loro feedback sul negozio, in modo da poter continuare a esplorare e sperimentare le possibilità di uno spazio di vendita fisico e costruire sull’esperienza che ne ricaveremo”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine: Google

Global Powers of Retailing 2021 Deloitte: crescita globale dei colossi del retail ed Europa protagonista della top 250

E’ l’Europa ad avere il maggior numero di aziende retail presenti nell’edizione 2021 della classifica Global Powers of Retailing, stilata ogni anno dalla società di consulenza internazionale Deloitte, la quale determina le posizioni sulla base dei dati finanziari dei principali operatori del settore relativi all’ultimo anno fiscale.

Il Vecchio Continente vede infatti ben 87 aziende retail nella classifica top 250, più di un terzo delle insegne nel ranking, sette in più rispetto al Nord America, con tre di esse nelle prime 10 posizioni (Schwarz, Aldi Einkauf e Tesco PLC). Le aziende europee pesano poi per il 33.4% del fatturato complessivo dell’intera classifica.

“La ricerca di crescita ha portato i retailer europei ad ampliare le attività al di fuori dei propri mercati nazionali già maturi”, spiega Enrico Cosio, Partner responsabile del settore Retail, Wholesale & Distibution di Deloitte, “distinguendosi così per intraprendenza globale e per il livello più alto di internazionalizzazione tra le aree geografiche presenti in classifica”.

La Germania risulta essere il Paese europeo più rappresentato in classifica con 18 aziende, seguita da Regno Unito (14) e Francia (12). L’Italia vede confermati nel ranking Deloitte cinque retailer, tutti con un FY2019 in crescita rispetto all’anno precedente: Conad, al 70° posto, che si attesta come la prima società tricolore nella top 250, seguita da Coop Italia (73/a), Esselunga (118/a), Eurospin (163/a). New entry è invece EssilorLuxottica, che entra a far parte per la prima volta della Top 250 dei retailer mondiali di Deloitte, piazzandosi 157/a.

Immagine: Deloitte

Secondo il report di Deloitte, i 250 retailer più importanti al mondo, nel periodo compreso tra luglio 2019 e giugno 2020 hanno generato un fatturato pari a 4.850 miliardi di dollari, segnando una crescita del 4.4% rispetto all’anno precedente.

“Anche le vendite YoY sono cresciute di 0.7 punti percentuali rispetto al FY2018”, spiega ancora Cosio,  “un risultato complessivamente positivo. Spinti dalla della forte concorrenza presente nei mercati ormai saturi del nostro continente, per differenziarsi, i rivenditori hanno intensificato il focus su strategie omni-channel ed e-commerce per garantire al consumatore sempre più comodità”.

Il podio della Global Powers of Retailing 2021 è invece tutto a stelle e strisce, con tre statunitensi al vertice: Wal-Mart, da oltre 20 anni in vetta, seguita da Amazon, che mette a segno una crescita a doppia cifra (+17,7%, la maggiore tra le aziende nella Top 10), e quindi da Costco, che retrocede di una posizione.

Classifica Retail

Immagine: Deloitte

“I retailer che sono riusciti a crescere nel 2020 sono quelli che hanno puntato su online shopping, delivery at home o pick up instore”, sottolinea Cosio. “Le vendite online infatti sono cresciute in tutto il mondo, in particolar modo per i retailer completamente digitali come Amazon o JD.Com. I retailer fisici che hanno visto crescere le proprie revenue sono stati in particolare quelli operanti in ambito grocery, home improvement e decoration, i fornitori di servizi e prodotti per le cure a domicilio e le attività di svago, diventando specchio di consumatori che in un breve lasso di tempo hanno cambiato le proprie priorità”.

Secondo gli esperti di Deloitte, nel corso dei prossimi mesi le attività economiche si riprenderanno e la domanda dei consumatori tornerà ad aumentare, ma molte delle abitudini acquisite nel 2020 non cambieranno, anzi vedranno un processo di consolidamento, lasciando numerosi store che non hanno modificato le proprie operazioni ad affrontare una significativa perdita di business.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine di copertina: Deloitte

Retail Innovation: 7 imperativi per ripensare il settore e vincere la sfida della trasformazione digitale

L’inaudito periodo che ci stiamo lasciando alle spalle, ha innescato una straordinaria accelerazione di dinamiche che erano già in atto, e tra queste la trasformazione digitale è tra le più dirompenti e pervasive.

Uno dei settori che maggiormente si trova di fronte alla sfida di ripensare se stesso allo scopo di intercettare i nuovi contesti e le tendenze ingenerate dall’innovazione tecnologica è quello del retail.

McKinsey & Company, importante società di consulenza internazionale, nella sua recente ricerca intitolata ‘Retail Speaks’, identifica sette imperativi che il settore retail dovrebbe seguire per vincere la sfida che ha di fronte.

Il primo di questi imperativi è l’omnicanalità: la crescita del commercio elettronico—si stima negli USA una penetrazione in salita del 25-40% nel periodo post-COVID—nonché la domanda dei clienti di un’esperienza multicanale, sono infatti qui per restare.

“Poiché i consumatori continuano ad abbracciare i canali online”, spiega McKinsey nel rapporto, “i rivenditori devono comprendere i fattori alla base di questo cambiamento nel comportamento di acquisto, le diverse aspettative che lo accompagnano e l’impatto sull’ecosistema omnicanale”.

Il secondo imperativo indicato da McKinsey è la personalizzazione dell’esperienza di acquisto, un processo che deve avere alla base la formazione del personale in modo che sia in grado di padroneggiare con i nuovi strumenti che interagiscono con i clienti. Inoltre, indicano gli analisti della società di consulenza americana, occorre integrare le attività multicanale con i sistemi in-store spesso isolati e con il marketing: “I retailer devono lavorare per cambiare il comportamento dei clienti integrando la personalizzazione nell’esperienza in negozio e incoraggiando i clienti ad ‘aderire’ scaricando e interagendo con un’app, o con un touchscreen, condividendo informazioni”.

Terzo imperativo è rappresentato dall’ottimizzazione del delivery. La velocità delle consegne è diventata un fattore fondamentale nella scelta di acquisto: nel report si evidenzia come il 75% dei leader nella vendita al dettaglio consideri la consegna in due giorni come una priorità e che più del 40% di essi intenda offrire la consegna in giornata entro il 2022.

Il quarto imperativo indicato nel rapporto ‘Retail Speaks’ è la sostenibilità: i consumatori sono ormai sensibili al tema dell’ambiente e la percentuale di essi che abbandona o perde fiducia in un brand perché quest’ultimo antepone i profitti ai temi sociali è in costante crescita: “La gente non compra solo da un brand, ma cerca anche nel marchio la difesa dei suoi valori”, ha sostenuto Javier Quiñone, presidente e CSO di IKEA US.

Il quinto imperativo per gli operatori del settore retail è quello di investire nella forza lavoro, re-immaginando le loro strategie riguardanti l’impiego dei talenti, identificando le risorse migliori per mettere in atto le strategie di omnicanalità, rivedendo organizzazione e modalità di lavoro e realizzando una cultura di diversità e inclusione nelle risorse umane.

Sesto imperativo è costruire un ecosistema ‘friendly’ in cui operare e le cui componenti principali sono identificate da McKinsey negli aggregatori di informazioni, nel commercio elettronico, nei marketplace, nelle applicazioni e nei service provider. Esempio rappresentativo di costruzione di un ecosistema vincente indicato nel rapporto è quello di Amazon, che da venditore di libri, in pochi anni ha saputo diversificare il suo business creando nuovi prodotti ed espandendosi come ecosistema.

Settimo imperativo per il settore retail, secondo Mckinsey è quello di aumentare la produttività grazie a sistemi di analisi e automazione, da applicarsi in particolare nei negozi e nelle catene di approvvigionamento.

“Pochi retailer potranno affrontare tutti questi imperativi nello stesso tempo, pertanto il primo passo sarà quello di impostare le priorità“, concludono gli analisti di McKinsey. “La chiave per ottenere un giusto equilibrio è mantenere una proposta di valore, poiché questa è la pietra angolare della capacità del marchio di sopravvivere”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine by the blowup on Unsplash

Il concetto di prossimità si evolve rapidamente e la GDO si adatta ai tempi: modifica di superficie e ubicazione, maggiore appeal e mix di tradizione e discount

I supermercati di superfici comprese tra i 400 e i 1.000 mq, che fino a pochi anni fa erano considerati store e superstore medio-grandi con logiche completamente differenti rispetto al superette sotto casa, oggi, oltre a essere annoverati a pieno titolo nella categoria degli esercizi di prossimità sono anche diventati—nell’ottica di pianificazione dell’apertura di nuovi punti vendita da parte della GDO moderna—spazi commerciali di piccole dimensioni.

A fare da volano a questa tendenza di aumento della metratura dei supermercati di prossimità è stato il progressivo successo dei Discount (Aldi, Eurospin, Lidl ed MD i principali), che posizionandosi nelle immediate periferie delle città hanno costantemente eroso quote di mercato alla GDO tradizionale, proponendo punti vendita con superfici che in media si aggirano tra i 1.300 e i 1.500 mq.

Di conseguenza, oggi, quando si parla di supermercati di vicinato si arriva a comprendere in questa categoria anche punti vendita con superfici comprese tra i 1000 e i 2.500 mq, fascia di esercizi commerciali che rappresenta il 32% dell’intero fatturato del mercato composto da LS + super + superstore + iper + discount.

“Occorre sottolineare che stiamo uscendo da un periodo pandemico”, osserva Federico Cimini, manager e consulente nel mondo GDO, nel corso di una recente puntata del podcast ‘Il supermercato delle idee’ realizzato dalla rivista GDO News. “Le persone in questo periodo, a causa del lockdown hanno dovuto obbligatoriamente recarsi  nel supermercati sotto casa e ciò si è tradotto in maggiore frequenza di visita e scontrini medi più alti rispetto al passato. La GDO di prossimità e di ultraprossimità ha saputo cogliere questo cambiamento, attrezzandosi molto bene e riuscendo a rispondere in maniera importante integrando gli assortimenti, ma mantenendo comunque la capacità di attrazione promozionale”.

Con la massiccia adozione del remote working e la conseguente tendenza allo spostamento delle persone dalle città alla fascia esterna,  anche però il territorio poco al di fuori del tessuto urbano che comprende i punti vendita di più grandi dimensioni, i cosiddetti ipermercati, sta entrando rapidamente nella logica di una ‘nuova’ prossimità.

“La bravura di chi fa sviluppo nella GDO”, spiega ancora Cimini, “è adesso paradossalmente quella di trovare delle ubicazioni che non siano troppo all’interno delle città, diciamo in una prima circonvallazione, altrimenti si rischia di essere svantaggiati. Dunque chi ha le grandi strutture che sono onerose, costose e ovviamente richiedono fatturati importanti, si sta rimodulando su piastre più piccole”.

Quello che era fino a ieri il territorio degli ipermercati, potrebbe dunque molto presto diventare anche quello dei superstore con un volume di fatturato per questi ultimi, che se era già in precedenza in ascesa, si incrementerebbe ulteriormente.

“Gli ipermercati, essendo molto grandi risultano molto dispersivi”, sottolinea Cimini. “Inoltre ampiezza dell’offerta e profondità di sconto si trovano ormai tranquillamente anche nei supermercati.  Per cui gli ipermercati che possono farlo stanno riducendo la loro grandezza, diminuendo soprattutto gli spazi non-food, e creando a lato delle superfici separate con proposta di prodotti specializzati, oppure cedendo in partnership questi stessi spazi a soggetti terzi, recuperando così efficacia e rientrando in parte dei costi di locazione”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità
Immagine by Barthelemy de Mazenod on Unsplash

Effetto Covid, il cuore dello shopping batte in Provincia e la sua anima è digitale

Le conseguenze delle misure di restrizione messe in atto per contenere i contagi di Covid-19 hanno inevitabilmente cambiato le abitudini degli italiani e anche i luoghi preferiti per lo shopping non sono più i medesimi. Smart working e limitazioni negli spostamenti, stanno infatti portando i consumatori a prediligere per le loro spese i luoghi più vicini e questo si traduce in un maggiore afflusso di persone nei negozi e nei centri commerciali ubicati in Provincia, con un conseguente calo di pubblico nei grandi centri urbani.

Le città più popolose, soprattutto quelle d’arte, subiscono poi anche il drastico calo di turisti. Secondo i dati pubblicati da Planet Retail, che ha analizzato il periodo tra gennaio e settembre 2020, si è registrato un calo dei consumatori extra Ue del 79% a Milano, dell’81% a Roma e dell’82% a Venezia e Firenze.

“Ci sono metropoli come Milano che vivono in larga parte di importanti flussi turistici e di pendolari”, spiega Erika Andreetta, partner e consumer markets consulting leader di PwC Italia. “Con le restrizioni agli spostamenti imposte dalla pandemia tali flussi sono venuti meno, per questo i più grandi centri urbani hanno registrato cali nelle vendite più marcati rispetto alle città di provincia”.

Stando ai dati contenuti nell’ultima edizione del Global consumer insight survey condotto da PwC, la vicinanza del punto vendita è diventato uno dei fattori principali che gli italiani considerano per la scelta del luogo di acquisto che, sempre secondo i dati elaborati dagli analisti della società di consulenza internazionale, rimane in gran parte quello fisico anche tra i più giovani. La visita al punto retail è però innanzi tutto spesso mirata e in secondo luogo avviene a completamento di un percorso di acquisto iniziato online. Per questo è dunque ancor più fondamentale una corretta integrazione tra il digitale e l’offline.

“Lo scenario più probabile non è quello della sostituzione del negozio con l’online”, spiega ancora la Andreetta, “ma piuttosto un’integrazione più profonda tra i due. Ora che la pandemia ha reso evidenti eventuali mancanze, alcuni brand hanno indubbiamente necessità di potenziare la propria struttura e-commerce, ma allo stesso modo anche i negozi fisici necessitano di investimenti per restare rilevanti”.

Questi investimenti dovranno essere messi in atto in modo particolare sul fronte della sostenibilità, un aspetto prioritario ormai imprescindibile e nei confronti di cui l’attenzione dei consumatori è in costante crescita.

“La strategia di successo”, continua la Andreetta, “sarà quindi quella che riuscirà ad attirare il consumatore sulla base di valori condivisi come l’attenzione all’ambiente, alla qualità e alle persone, e a rendere molto facile per il cliente muoversi tra canale online e fisico, sfruttando l’uno o l’altro a seconda della comodità e della necessità specifica”.

Queste dinamiche di cambiamento già in atto prima della pandemia, sono destinate ad accelerare e a rimanere. E’ chiaro però che, con il venire meno delle restrizioni Covid, luoghi come le high street delle grandi città, per la loro peculiarità potranno riuscire a ritornare ai numeri di afflusso e fatturato precedenti. Le attività metropolitane dovranno però saper riconquistare il loro pubblico, offrendo servizi che non si limitino alla mera commercializzazione dei prodotti, bensì diventare anche pick-up in store per gli ordini online e offrire servizi post-vendita, arrivando così a rappresentare dei punti di riferimento globali per i clienti.

Alla base di tutto, rimane il rapporto di fiducia che si instaura tra azienda e cliente: “La comunicazione ai consumatori deve essere aperta e trasparente”, sottolinea ancora la Andreetta, “di modo da creare fiducia verso il brand, che risulta essere il primo fattore di scelta di un retailer fisico rispetto ad un altro per il 45% dei rispondenti del Global consumer insight survey”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine by Harry Cunningham on Unsplash

Il settore dei servizi immobiliari punto di forza del mercato: in crescita in Europa, con l’Italia protagonista

Se l’immobiliare commerciale europeo nel 2020 vede una contrazione di oltre il 10%, il settore dei servizi immobiliari è invece in crescita e si conferma come fondamentale punto di forza del mercato delle attività immobiliari, che all’interno dello scenario economico italiano rappresenta un quota pari all’11,5% per cento del Pil, a cui si somma una parte importante di attività dedicate allo sviluppo immobiliare, pari al 2,5%.

Il dato di crescita del settore dei servizi immobiliari emerge dai risultati della sesta edizione di “FUTU.RE – Rapporto sulla filiera dei servizi immobiliari in Europa e in Italia”, presentato recentemente dall’Istituto indipendente di studi e ricerche Scenari Immobiliari.

In particolare, il settore dei servizi immobiliari italiano risulta uno dei più performanti del Vecchio continente, con un incremento del 4,5%, secondo solo alla Francia, che cresce invece del 5,6%. Il fatturato dei servizi immobiliari in Italia si aggira intorno ai 42 miliardi di euro.

Immagine: Scenari Immobiliari

“L’impatto del coronavirus sul mercato del settore immobiliare, sta accelerando molte dinamiche già avviate negli ultimi anni”, ha spiegato Mario Breglia, Presidente di Scenari Immobiliari, presentando il rapporto. “Questa industria”, ha aggiunto Breglia, “si conferma in grande sviluppo sia di tipo quantitativo che qualitativo. Grandi opportunità arrivano dalla riqualificazione urbana e dai processi locali di valorizzazione immobiliare”.

Il settore dei servizi immobiliari, nei cinque principali Paesi europei impiega oltre 2 milioni di persone, a cui va sommato un indotto che si stima essere pari a 764mila addetti indiretti. In Italia gli occupati nel settore sono oltre 300mila, mentre l’indotto è stimato intorno ai 139mila professionisti.


Immagine: Scenari Immobiliari

Il processo di digitalizzazione in atto nel settore, consente alle imprese di servizi immobiliari di  comprendere sempre meglio le esigenze dei clienti e di creare servizi a valore aggiunto: “Chi detiene il dato detiene la conoscenza e chi la possiede, ne possiede il valore”, ha sottolineato Francesca Zirnstein, direttore generale di Scenari Immobiliari. “Infatti, raccogliere continuativamente le richieste, anche i semplici dubbi, le preoccupazioni dei clienti diretti, dei grandi proprietari e dell’articolata ed eterogenea comunità dei tenant, vuol dire poter rispondere in modo veloce, diretto e specifico alle loro necessità”.

La ripartizione del fatturato tra i diversi servizi immobiliari, come emerge ancora dal rapporto di Scenari Immobiliari, riflette in modo abbastanza lineare le proporzioni nel numero di addetti. Property e Facility management realizzano insieme poco meno della metà del fatturato dei servizi immobiliari. L’Asset management genera circa il 23% del fatturato dei servizi, con una presenza ben distribuita in tutti i Paesi. Il Project management risulta in crescita in tutto il Continente, rimanendo più strutturato in Germania, dove sono presenti società più grandi e la gestione del residenziale è molto diffusa.

Immagine: Scenari Immobiliari
“Da tempo”, spiega ancora la Zirnstein, “i servizi immobiliari si occupano della centralità dei conduttori come fruitori finali dei servizi e la crisi ha consolidato questa relazione. Ci aspetta un futuro in cui le attività di asset, property, agency, advisory, valuation e project management, per rispondere alle nuove esigenze dovranno eccellere in qualità e questo comporta un maggiore investimento in formazione”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.

Successo per la versione Digital di MAPIC Cannes 2020: ”Immobiliare commerciale pilastro dello sviluppo urbano”

Il MAPIC Cannes si reinventa proponendo un’edizione 2020 ‘Digital’, con incontri e contenuti a distanza attraverso una piattaforma streaming, pensando però già al post-coronavirus, quando l’ampliata offerta online potrà portare un valore aggiunto alle edizioni in presenza: “La dimensione ‘phygital’ diventerà la nuova norma”, ha spiegato Nathalie Depetro, direttrice del MAPIC, “e rappresenterà un reale plusvalore per i partecipanti”.

L’evento dedicato al retail e al mercato immobiliare commerciale MAPIC Cannes, giunto alla 26/a edizione, ha dunque concluso la due giorni in programma facendo di necessità virtù, con la versione ‘Digital’ che ha in effetti colto nel segno: più di 2.300 professionisti internazionali del settore hanno partecipato agli oltre 1.200 incontri, mentre il percorso di 25 sessioni di conferenze ha visto per ognuna centinaia di connessioni live. E i contenuti rimarranno disponibili in Rete fino al 31 dicembre, con la possibilità di essere riprodotti in streaming sulla piattaforma.

Il percorso di sessioni digitali proposto da questa edizione del MAPIC, intitolato ‘Embracing collaborative retail: ready to change the rules?’, partendo dalla crescente importanza dei nuovi modelli di business nel retail, ha approfondito tre principali aree tematiche: Il crescente sviluppo degli spazi ad uso misto, l’esperienza del cliente e la complementarietà tra gli spazi fisici e il digitale.

“Tutti gli esperti internazionali che hanno partecipato ai dibattiti”, ha spiegato ancora la Depetro, “sono stati concordi nel ritenere che  per  il settore immobiliare commerciale retail sia fondamentale definire le evoluzioni future delle comunità sui territori, e MAPIC Digital intende contribuire a realizzare esattamente questo“.

Il tema scelto da questa edizione del MAPIC Cannes, ha avuto dunque l’obiettivo di aiutare i partecipanti  a identificare al meglio le profonde mutazioni del settore dell’immobiliare commerciale, nel quale emerge una crescente necessità di collaborazione tra i differenti attori coinvolti: “Il commercio è un pilastro dello sviluppo urbano”, ha spiegato ancora la Depetro, “e deve essere pensato in un contesto immobiliare che unisca differenti usi e funzioni”. Un risultato che si può ottenere unicamente “con la collaborazione tra i soggetti privati e gli amministratori dei territori”.

A partire da questa edizione di MAPIC Cannes gli organizzatori hanno inaugurato anche LeisurUp, evento parallelo al MAPIC che ha la finalità di creare una piattaforma di business in cui possano incontrarsi operatori del settore del tempo libero, pianificatori degli spazi urbani e player dell’immobiliare commerciale. Erano previsti più di 35 stand per la prima edizione di LeisurUp. L’evento è poi stato naturalmente integrato nell’esperienza digitale di MAPIC.

In conclusione, una versione di MAPIC Cannes, quella a distanza, che è riuscita in gran parte a superare il limite dettato dall’impossibilità dello svolgimento in presenza negli spazi del Palais des Festival, e che ha la chiara prospettiva di fondere la proposta di contenuti digitali con la versione fisica dell’evento, organizzato fin dalla nascita—nel 1995–dal gruppo leader mondiale nell’organizzazione di eventi fieristici Reed MIDEM. Appuntamento dunque a novembre 2021 con MAPIC Cannes Phygital.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.

GDO e sostenibilità: “Priorità ormai imprescindibile, che deve soddisfare anche criteri sociali, non solo ambientali”

L’attenzione per i temi legati alla sostenibilità da parte delle aziende, siano queste mirate alla produzione, alla trasformazione o alla vendita di beni e servizi, è aumentata in modo particolare negli ultimi decenni in seguito a una maggiore consapevolezza del limite delle risorse del pianeta e dell’impatto disastroso sugli equilibri naturali che il profitto fine a se stesso è in grado di causare.

Quando si parla di sostenibilità, si tende però troppo spesso ad associare questa parola unicamente a obiettivi legati al rispetto dell’ambiente. In realtà il termine racchiude una complessità ben maggiore, che comprende obiettivi sociali, di sviluppo e salvaguardia  delle comunità, in grado di garantire diritti fondamentali e di mettere in moto veri e propri cambiamenti culturali.

Temporanee strategie di marketing che non si traducano in azioni concrete e durature sul fronte della sostenibilità, o ancor peggio operazioni d’immagine messe in atto unicamente per nascondere comportamenti scorretti, non possono più essere accettabili e la sostenibilità deve essere stabilmente tra le priorità delle aziende.

Il settore della GDO, entrato massicciamente nel mercato del largo consumo a partire dagli anni ‘80, in ragione della sua estensione che permea tutta la filiera produttiva e distributiva, nonché per la ramificazione dei suoi spazi di vendita all’interno del tessuto urbano ed extra-urbano, è un settore chiave per la sostenibilità.

“La sostenibilità è una condizione ormai imprescindibile ed elemento di scelta che anche la GDO ha intercettato come prioritario”, spiega Ada Rosa Balzan, docente ed esperta di strategie di sostenibilità per aziende ed enti pubblici, nonché responsabile nazionale dei progetti di sostenibilità in Federturismo Confindustria e co-fondatrice della società di consulenza ARBalzan. “C’è una richiesta crescente da parte dei consumatori”, continua la Balzan, “basta guardare tra gli scaffali il moltiplicarsi di prodotti che hanno indicazioni sul fatto che sono sostenibili. Il Covid ha ulteriormente accentuato questa sensibilità”.

In seguito a questa crescente richiesta di prodotti sostenibili, la GDO ha trasformato gli spazi di vendita specifici, che sono diventati sempre più grandi: “Ci sono corner dedicati e identificabili anche dalla struttura che richiama elementi naturali”, spiega la Balzan, sottolineando poi come la GDO “sia da tempo attenta a studiare gli spazi di vendita con caratteristiche di sostenibilità, nella riduzione dei consumi del supermercato e nei criteri di sicurezza”.

Il fatto che il consumo consapevole sia in costante aumento, rappresenta un’enorme opportunità per portare questa crescente sensibilità dei clienti per le etichette dei prodotti sugli scaffali, anche nei riguardi degli spazi in cui tali prodotti vengono loro proposti: “Ci sono catene che si caratterizzano negli spazi per la sostenibilità”, evidenzia la Balzan. “E’ un loro identificativo di scelta a 360 gradi e propongono solo prodotti sostenibili, che non significa biologici. Spesso si commette l’errore di considerarli sinonimi, ma non è così: biologico è il sistema di coltivazione che si sceglie con i prodotti di trattamento a basso impatto, ma se utilizzo poi persone non in regola per lavorare il campo e raccogliere il prodotto, quello che ho è sì un prodotto bio, ma non sostenibile. Sostenibile significa che soddisfo anche i criteri sociali, non solo ambientali”.

Nonostante l’indubbio impegno di molte aziende, il rischio però di mettere in atto una sostenibilità effimera e solo di facciata, il cosiddetto ‘greenwashing’—in cui si cade non di rado in buona fede—è ancora molto alto: “Per evitarlo ci vuole una maggiore corretta formazione su cosa è realmente la sostenibilità”, sottolinea la Balzan. “Un primo step necessario a tutte le aziende è avere chiaro cosa rappresenta questo termine, che i valori che implica siano sempre compresenti, perché il greenwashing è spesso un rischio che si corre per poca conoscenza del perimetro corretto della sostenibilità”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine: Paula Prekopova on Unsplash

Immobili commerciali, a Milano l’investimento è più redditizio e stabile di quello in titoli di Stato

Se state pensando a un investimento e siete indecisi sulla tipologia del medesimo, un report realizzato dall’azienda di consulenza World Capital in collaborazione con Nomisma, potrebbe fornirvi alcune valide indicazioni, soprattutto se vi orienterete a investire il vostro denaro nel settore dell’immobiliare commerciale.

Il report di World Capital fornisce una panoramica dei rendimenti immobiliari per gli edifici commerciali ubicati nella città di Milano, proponendo un confronto tra i rendimenti dei titoli di Stato italiani (BTP 3/5 anni, CTZ 3 anni, BOT 6/12 mesi) e quelli degli immobili ad uso commerciale, per comprendere analogie e differenze tra le due tipologie di investimento, giungendo a risultati che sono molto positivi per il settore immobiliare.

L’analisi dei rendimenti contenuta nel report redatto dalla società milanese infatti, mette in evidenza come il trend dei profitti dei titoli di stato non sia affatto stabile subendo oscillazioni tra il -0,35% e il +4,68% e che dunque, spiegano gli analisti, se “gli investimenti nel campo finanziario possono essere fruttuosi”, c’è però “un forte rischio che siano scarsi, rischio in cui non si incorre quando si investe in ambito immobiliare”.

I numeri accertano quindi come gli immobili commerciali offrano una potenzialità di reddito non solo più sicura, ma anche mediamente più profittevole rispetto ai titoli di stato: “Nel corso degli ultimi dieci anni”, si legge nel report, “gli immobili hanno reso tra il 7% e il 3,50%, al contrario dei titoli di stato che talvolta hanno generato anche un rendimento negativo (-0,31% nel 2017)”.

Gli analisti di World Capital e Nomisma hanno compreso nel loro studio in particolare sette zone del semicentro urbano della città di Milano: ‘XXII Marzo’, ‘Ticinese’, ‘Vigentina’, ‘Tortona’, ‘Pagano’, ‘Washington’ e ‘Sarpi’. Tra le zone più redditizie del capoluogo lombardo per l’investimento immobiliare commerciale, al primo posto è risultata la zona di Tortona (6,3%), seguita dal quartiere di Vigentina (6,1%) e da quello Ticinese (5,9%).

E’ molto interessante notare come nelle zone del semicentro urbano, gli immobili commerciali risultino più redditizi rispetto a quelli ubicati nelle cosiddette High Streets: “Nelle grandi vie della moda milanesi gli spazi a uso commerciale sono molto richiesti e costituiscono un investimento più sicuro, ma meno redditizio”, si legge ancora nel report. “Per le High Streets non viene presentata la suddivisione delle varie funzioni commerciali in quanto le attività prevalenti sono quelle legate al fashion e alla ristorazione, con rendimenti pressoché identici tra loro. Le zone del semicentro sono più variegate in termini di esercizi commerciali, pertanto considerate diverse funzioni con diversi rendimenti”.

Una sezione del report è poi dedicata al Context score di Nomisma, che come spiegano i redattori del report , è  “uno strumento che restituisce un giudizio di valore sull’attrattività, in termini di investimento immobiliare, delle diverse zone della città”. Sulla base di questo score, tra le zone (NIL – Nuclei di Identità Locale) del semicentro milanese più attrattive per gli investimenti immobiliari di natura commerciale, spiccano il quartiere di XXII Marzo con un valore di 90,6 su 100, zona Washington con 90,5 e il quartiere Ticinese con uno score pari a 89,9.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine: Bruno Cordioli – Flickr