Immobiliare commerciale, le analisi delineano un mercato in grande trasformazione tra riposizionamenti, prossimità e omnicanalità

Già nell’ottobre dello scorso anno, nell’ultima edizione dell’Osservatorio del mercato immobiliare relativa al periodo aprile-giugno 2021, l’Agenzia delle Entrate aveva evidenziato come dopo un 2020 complesso, con un calo del volume di compravendite nell’intero settore pari a circa il 17%, l’immobiliare commerciale fosse tornato a segnare numeri pre-COVID grazie ai dati del secondo trimestre 2021, con un raddoppio dei volumi del segmento terziario commerciale rispetto allo stesso periodo del 2020.

Osservatorio Immobiliare Agenzia Entrate

Immagine: Agenzia delle Entrate

Anche le più aggiornate proiezioni relative al terzo trimestre del 2021, tra cui la pubblicazione Real Estate Data Hub realizzata da RE/MAX Italia e AVALON Real Estate, confermano come l’andamento del volume del mercato dell’immobiliare commerciale mantenga una tendenza positiva anno su anno: in particolare, si legge nello studio, l’incremento del numero di transazioni avutosi tra aprile e settembre 2021 rispetto allo stesso periodo del 2020 è stato trainato dagli immobili a destinazione d’uso commerciale, le cui transazioni sono passate da 13mila nel Q2-Q3 2020 a quasi 20mila nel Q2-Q3 2021.

Un’interessante analisi di quale sia stata in questo periodo di ripresa delle compravendite la dinamica del mercato per il settore dei negozi e del retail è costituito dall’osservatorio diffuso recentemente dal gruppo d’intermediazione immobiliare Tecnocasa, il quale rafforza il principio che la pandemia abbia fatto riscoprire i negozi di prossimità che già da tempo registravano un buon andamento.

“Se negli anni scorsi era già ben definito il trend che vedeva gruppi della grande distribuzione ricercare spazi per aprire supermercati di vicinato”, spiegano gli analisti di Tecnocasa, “il fenomeno sembra adesso rafforzato così come l’apertura di minimarket di quartiere”. 

Per quanto riguarda il settore non food, dall’Osservatorio Tecnocasa emerge come brand importanti del fast fashion abbiano chiuso punti vendita anche nelle grandi città che, da sempre, rappresentavano una piazza attrattiva: “Una maggiore sofferenza si è avuta per quelle realtà che non appartengono a brand importanti e solidi e che non sono riuscite ad organizzarsi con vendite on line”.

C’è stato invece, secondo quanto viene ancora sottolineato dagli analisti del gruppo di intermediazione immobiliare, “un impatto minore per quelle realtà che hanno saputo integrare il punto vendita fisico con quello online per garantire acquisti in sicurezza. La strategia di omnicanalità ha dunque premiato”.

Per quanto riguarda le ubicazioni dei punti vendita, nelle vie di particolare passaggio gli spazi liberi stanno portando i marchi più forti del retail a riposizionarsi, mentre nelle ubicazioni di inferiore passaggio, molti esercenti hanno rinegoziato i canoni di locazione cercando soluzioni che potessero tutelare entrambe le parti.

“Gli investitori si muovono con cautela o provano a realizzare acquisti opportunistici anche se non sempre trovano riscontro nella proprietà”, spiegano gli analisti di Tecnocasa. “Si chiedono rendimenti più elevati a fronte di un maggiore rischio di vacancy. Il 45 % delle richieste di acquisto sono finalizzate all’investimento immobiliare. Le metrature più richieste sono inferiori a 100 mq (raccolgono infatti l’80,8% in acquisto e il 75,6% in locazione). Sull’offerta prevalgono i locali commerciali in locazione, in particolare dalla metratura fino a 100 mq”.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.
Il mercato immobiliare commerciale italiano in forte ripresa: tassi tendenziali al di sopra dei volumi pre-COVID

Il mercato immobiliare commerciale italiano si scrolla di dosso il periodo COVID e guarda avanti con crescite a doppia cifra, tanto da segnare tassi tendenziali che vanno oltre i livelli pre-pandemia. A evidenziarlo è l’Osservatorio del mercato immobiliare dell’Agenzia delle Entrate, nel recente report pubblicato e relativo all’andamento del mercato del secondo trimestre del 2021.

Secondo i dati elaborati dall’Agenzia nel suo report trimestrale, il settore dell’immobiliare terziario-commerciale ha infatti segnato nel periodo preso in considerazione un raddoppio dei volumi di compravendita rispetto al 2020, in forte aumento anche rispetto all’anno precedente (2° trimestre 2021 rispetto a 2° trimestre 2019), con un  + 34,2%.

Osservatorio immobiliare

Immagine: Agenzia delle Entrate

L’Agenzia sottolinea come i numeri per aree territoriali mostrino dati di crescita piuttosto omogenei rispetto al 2020 con un +87,6% nel Nord Est e un +104,8% nel Sud. Una tendenza all’omogeneità che si conferma anche nella ripartizione tra comuni capoluogo con un +90,9% a livello nazionale e comuni minori con un +100,5% a livello nazionale.

Osservatorio Immobiliare

Immagine: Agenzia delle Entrate

Ottimi anche i dati del settore produttivo (PRO), costituito prevalentemente da capannoni e industrie, che presenta dinamiche non molto dissimili da quelle viste nel settore terziario-commerciale, con un tasso aggregato nazionale superiore all’80% nel confronto con il 2020.

Numeri, quelli dell’Osservatorio, che consentono di guardare al futuro del mercato dell’immobiliare commerciale italiano con ottimismo, anche grazie alla rapida evoluzione in pieno svolgimento nei settori come quello del retail, che se da un lato è stato tra quelli maggiormente colpiti dalla pandemia, allo stesso tempo ha saputo in molti casi cogliere l’accelerazione di cambiamenti in atto già nel periodo pre-COVID come un’opportunità per rinnovare gli spazi e le offerte, all’insegna dell’omnicanalità e della dicotomia di spazio fisico e digitale.

Il ritorno ai numeri pre-COVID dell’immobiliare italiano è peraltro in linea con i dati di molti altri Paesi europei, che disegnano un mercato in ripresa. Esemplare la situazione in Francia, dove secondo un recente studio della società di consulenza Knight Frank, il settore dell’immobiliare retail è in netto miglioramento, in particolare nelle aree commerciali delle zone esterne alle grandi città, e dove soprattutto i brand “low cost” stanno approfittando delle condizioni di locazione più vantaggiose per rivedere la loro rete di punti vendita.

Un’attenta analisi dello scenario del mercato retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Immobiliare commerciale: crescita a doppia cifra per le compravendite nel primo trimestre 2021

Il 2021 inizia molto bene per il mercato dell’immobiliare commerciale. Nei primi tre mesi dell’anno infatti, le compravendite degli immobili per l’impresa, secondo quanto evidenziato dai dati dell’Agenzia delle Entrate sono cresciute a doppia cifra: “Il comparto terziario-commerciale ha realizzato nel primo trimestre 2021 un’espansione del +51,3%”, sottolinea l’Agenzia in un comunicato stampa, “compensando di fatto il calo del 16,5% subito nei primi tre mesi del 2020”.

Sono tutti i settori del mercato a contribuire a questa crescita, registrando coralmente un’impennata, come mette in evidenza l’elaborazione dei dati dell’Agenzia effettuata dall’Ufficio Studi del Gruppo Tecnocasa: quello produttivo ha registrato un aumento del 43,7%, i depositi un +61,6%, i negozi un +34,4% e gli uffici un +50,7%.

Fonte: Ufficio Studi Gruppo Tecnocasa

Lo studio mette in luce un forte rimbalzo del settore retail, che è stato il più penalizzato dal Covid: “I negozianti che hanno resistito hanno provato ad acquistare”, spiegano gli analisti dell’Ufficio Studi del Gruppo Tecnocasa, “ma nella maggioranza dei casi l’operazione ha interessato investitori che hanno approfittato per comprare sia spazi vuoti sia occupati”. Ciò è avvenuto anche grazie a un mercato del credito che risulta ancora conveniente e che presenta tassi sui mutui ancora molto bassi.

È interessante notare che dai dati dell’Agenzia emerge come i volumi di compravendita abbiano registrato già rialzi nei mesi di gennaio e febbraio, in raffronto agli stessi mesi del 2020, per poi mostrare un’elevata espansione—come era prevedibile—nel mese di marzo (compravendite quasi triplicate rispetto al 2020), perché messo a confronto con il suo omologo del 2020, quando le attività sociali economiche furono bloccate da un rigido lockdown.

Fonte: Agenzia delle Entrate

La logistica è il settore che nel periodo preso in esame risulta il più dinamico, spiegano ancora gli analisti di Tecnocasa: “I capannoni sono la tipologia che dallo scoppio della pandemia ha registrato un recupero costante”. Tale crescita viene motivata in primis dal commercio elettronico, che “ha spinto la ricerca di spazi da parte delle aziende di logistica e della GDO per trovare una location vicina alle metropoli dove stoccare la merce da consegnare velocemente in città”, nonché dalla ripresa della produzione che sta determinando un aumento delle richieste di spazi.

Nello studio viene anche tratteggiato un profilo degli acquirenti. Si tratta di aziende che hanno “una solida situazione patrimoniale, piani di sviluppo per il futuro e che stanno cogliendo le occasioni che il mercato offre dopo anni di ribasso dei prezzi”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player del Retail, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.

Il concetto di prossimità si evolve rapidamente e la GDO si adatta ai tempi: modifica di superficie e ubicazione, maggiore appeal e mix di tradizione e discount

I supermercati di superfici comprese tra i 400 e i 1.000 mq, che fino a pochi anni fa erano considerati store e superstore medio-grandi con logiche completamente differenti rispetto al superette sotto casa, oggi, oltre a essere annoverati a pieno titolo nella categoria degli esercizi di prossimità sono anche diventati—nell’ottica di pianificazione dell’apertura di nuovi punti vendita da parte della GDO moderna—spazi commerciali di piccole dimensioni.

A fare da volano a questa tendenza di aumento della metratura dei supermercati di prossimità è stato il progressivo successo dei Discount (Aldi, Eurospin, Lidl ed MD i principali), che posizionandosi nelle immediate periferie delle città hanno costantemente eroso quote di mercato alla GDO tradizionale, proponendo punti vendita con superfici che in media si aggirano tra i 1.300 e i 1.500 mq.

Di conseguenza, oggi, quando si parla di supermercati di vicinato si arriva a comprendere in questa categoria anche punti vendita con superfici comprese tra i 1000 e i 2.500 mq, fascia di esercizi commerciali che rappresenta il 32% dell’intero fatturato del mercato composto da LS + super + superstore + iper + discount.

“Occorre sottolineare che stiamo uscendo da un periodo pandemico”, osserva Federico Cimini, manager e consulente nel mondo GDO, nel corso di una recente puntata del podcast ‘Il supermercato delle idee’ realizzato dalla rivista GDO News. “Le persone in questo periodo, a causa del lockdown hanno dovuto obbligatoriamente recarsi  nel supermercati sotto casa e ciò si è tradotto in maggiore frequenza di visita e scontrini medi più alti rispetto al passato. La GDO di prossimità e di ultraprossimità ha saputo cogliere questo cambiamento, attrezzandosi molto bene e riuscendo a rispondere in maniera importante integrando gli assortimenti, ma mantenendo comunque la capacità di attrazione promozionale”.

Con la massiccia adozione del remote working e la conseguente tendenza allo spostamento delle persone dalle città alla fascia esterna,  anche però il territorio poco al di fuori del tessuto urbano che comprende i punti vendita di più grandi dimensioni, i cosiddetti ipermercati, sta entrando rapidamente nella logica di una ‘nuova’ prossimità.

“La bravura di chi fa sviluppo nella GDO”, spiega ancora Cimini, “è adesso paradossalmente quella di trovare delle ubicazioni che non siano troppo all’interno delle città, diciamo in una prima circonvallazione, altrimenti si rischia di essere svantaggiati. Dunque chi ha le grandi strutture che sono onerose, costose e ovviamente richiedono fatturati importanti, si sta rimodulando su piastre più piccole”.

Quello che era fino a ieri il territorio degli ipermercati, potrebbe dunque molto presto diventare anche quello dei superstore con un volume di fatturato per questi ultimi, che se era già in precedenza in ascesa, si incrementerebbe ulteriormente.

“Gli ipermercati, essendo molto grandi risultano molto dispersivi”, sottolinea Cimini. “Inoltre ampiezza dell’offerta e profondità di sconto si trovano ormai tranquillamente anche nei supermercati.  Per cui gli ipermercati che possono farlo stanno riducendo la loro grandezza, diminuendo soprattutto gli spazi non-food, e creando a lato delle superfici separate con proposta di prodotti specializzati, oppure cedendo in partnership questi stessi spazi a soggetti terzi, recuperando così efficacia e rientrando in parte dei costi di locazione”.

Gruppo Four Sviluppo, società di consulenza che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, collabora da anni con alcuni tra i più importanti player della GDO, conducendo un’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità
Immagine by Barthelemy de Mazenod on Unsplash

Immobili commerciali, a Milano l’investimento è più redditizio e stabile di quello in titoli di Stato

Se state pensando a un investimento e siete indecisi sulla tipologia del medesimo, un report realizzato dall’azienda di consulenza World Capital in collaborazione con Nomisma, potrebbe fornirvi alcune valide indicazioni, soprattutto se vi orienterete a investire il vostro denaro nel settore dell’immobiliare commerciale.

Il report di World Capital fornisce una panoramica dei rendimenti immobiliari per gli edifici commerciali ubicati nella città di Milano, proponendo un confronto tra i rendimenti dei titoli di Stato italiani (BTP 3/5 anni, CTZ 3 anni, BOT 6/12 mesi) e quelli degli immobili ad uso commerciale, per comprendere analogie e differenze tra le due tipologie di investimento, giungendo a risultati che sono molto positivi per il settore immobiliare.

L’analisi dei rendimenti contenuta nel report redatto dalla società milanese infatti, mette in evidenza come il trend dei profitti dei titoli di stato non sia affatto stabile subendo oscillazioni tra il -0,35% e il +4,68% e che dunque, spiegano gli analisti, se “gli investimenti nel campo finanziario possono essere fruttuosi”, c’è però “un forte rischio che siano scarsi, rischio in cui non si incorre quando si investe in ambito immobiliare”.

I numeri accertano quindi come gli immobili commerciali offrano una potenzialità di reddito non solo più sicura, ma anche mediamente più profittevole rispetto ai titoli di stato: “Nel corso degli ultimi dieci anni”, si legge nel report, “gli immobili hanno reso tra il 7% e il 3,50%, al contrario dei titoli di stato che talvolta hanno generato anche un rendimento negativo (-0,31% nel 2017)”.

Gli analisti di World Capital e Nomisma hanno compreso nel loro studio in particolare sette zone del semicentro urbano della città di Milano: ‘XXII Marzo’, ‘Ticinese’, ‘Vigentina’, ‘Tortona’, ‘Pagano’, ‘Washington’ e ‘Sarpi’. Tra le zone più redditizie del capoluogo lombardo per l’investimento immobiliare commerciale, al primo posto è risultata la zona di Tortona (6,3%), seguita dal quartiere di Vigentina (6,1%) e da quello Ticinese (5,9%).

E’ molto interessante notare come nelle zone del semicentro urbano, gli immobili commerciali risultino più redditizi rispetto a quelli ubicati nelle cosiddette High Streets: “Nelle grandi vie della moda milanesi gli spazi a uso commerciale sono molto richiesti e costituiscono un investimento più sicuro, ma meno redditizio”, si legge ancora nel report. “Per le High Streets non viene presentata la suddivisione delle varie funzioni commerciali in quanto le attività prevalenti sono quelle legate al fashion e alla ristorazione, con rendimenti pressoché identici tra loro. Le zone del semicentro sono più variegate in termini di esercizi commerciali, pertanto considerate diverse funzioni con diversi rendimenti”.

Una sezione del report è poi dedicata al Context score di Nomisma, che come spiegano i redattori del report , è  “uno strumento che restituisce un giudizio di valore sull’attrattività, in termini di investimento immobiliare, delle diverse zone della città”. Sulla base di questo score, tra le zone (NIL – Nuclei di Identità Locale) del semicentro milanese più attrattive per gli investimenti immobiliari di natura commerciale, spiccano il quartiere di XXII Marzo con un valore di 90,6 su 100, zona Washington con 90,5 e il quartiere Ticinese con uno score pari a 89,9.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine: Bruno Cordioli – Flickr

Il ruolo strategico dell’omnicanalità e il valore della customer experience confermano la centralità del negozio fisico

Durante i mesi di lockdown, per gli acquisti quotidiani, la maggioranza dei consumatori ha utilizzato massicciamente i canali di spesa online della grande distribuzione, così come nello stesso periodo si è visto l’incremento dell’utilizzo dei servizi offerti dai principali player di commercio elettronico, in primis Amazon, e si è altresì ampliato il giro d’affari delle società internet di food delivery e degli aggregatori.

Molti si domandano se questa particolare accelerazione della crescita dell’online, con tutta evidenza collegata alla rigidità delle misure temporanee messe in atto per far fronte all’epidemia, possa rappresentare un volano definitivo per gli acquisti digitali e infliggere un duro colpo ai negozi fisici, a partire dai piccoli esercenti fino ai grandi centri commerciali.

Nonostante sia innegabile che l’e-commerce abbia contribuito in modo fondamentale a soddisfare le esigenze dei consumatori nel periodo più drammatico della pandemia, sopperendo alla limitazione di movimento, è però riduttivo interpretare questo fatto in un’ottica di contrapposizione tra online e offline. L’apporto decisivo ai consumi rappresentato dai canali internet durante la pandemia, non è infatti sufficiente a costruire una narrazione dove il digitale viene rappresentato come un’onda che ha travolto la fisicità.

Per cogliere la miopia di questa narrazione sono utili i numeri messi in evidenza da uno studio di GfK, società internazionale leader nell’analisi di dati, secondo cui le vendite online, per compensare la chiusura totale dei negozi fisici dovrebbero quadruplicare. Un gap troppo grande per poter affermare che il negozio fisico, in conseguenza della crescita degli acquisti in Rete, abbia perso la sua centralità, che rimane invece salda e alla radice di una virtuosa quanto strategica omnicanalità.


Immagine Gfk

Anche nel periodo post-COVID, seppure con nuove modalità, ma all’interno di dinamiche precedenti già osservate dagli analisti, gli attori dell’e-commerce continueranno a puntare sui negozi tradizionali per raggiungere i clienti indipendentemente dal canale, e molti retailer tradizionali continueranno a sfruttare l’online per arricchire la propria offerta. L’obiettivo di implementare un approccio omnicanale, che vada oltre le definizioni tradizionali di online e offline non è affatto tramontato.

E anche i negozi fisici di prossimità, nonostante le difficoltà riscontrate per le chiusure forzate in periodo di lockdown, non hanno perso il loro ruolo centrale e culturale nei tessuti urbani, come spiega Massimo Morandi in un editoriale sulla rivista MarketPlace: “Nonostante i prezzi competitivi, la velocità di consegna e l’ampiezza dei cataloghi dei principali siti e-commerce”, scrive Morandi, “il nostro mercato non può fare a meno dei negozi fisici, che rimangono un riferimento insostituibile per i consumatori”.

Per Morandi, senza i punti vendita, “viene meno quel rapporto di prossimità con le comunità locali costruito in tanti anni di attività”. E se da una parte l’online con tutti i suoi pregi è il benvenuto, non si deve però dimenticare ”la customer experience che solo i negozi sanno ancora regalare”, la quale rappresenta “un valore inestimabile”. 

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Gruppo Four Sviluppo ha riconsiderato molti aspetti delle strategie immobiliari da adottare per poter offrire servizi idonei su come ottimizzare il business dell’immobiliare nel prossimo futuro con un occhio di riguardo per gli immobili corporate e retail”. In particolare:

  • Rimodulazione degli attuali spazi di vendita per poter ottimizzare il valore della locazione in rapporto al fatturato previsto nel breve medio periodo;
  • Assistenza tecnico-progettuale per effettuare i frazionamenti dei punti vendita utilizzati;
  • Ricerca di nuove location con dimensioni adatte ai nuovi flussi basandoci sulle nuove normative relative ai distanziamenti di sicurezza che verranno richiesti.
  • Assistenza per ricontrattualizzare gli attuali contratti di locazione in essere e adattare i canoni a nuovi parametri economici anche per periodi limitati nel tempo;
  • Ricerca di partners per la condivisione di spazi commerciali in caso di rimodulazione degli stessi.
  • Ricerca di investitori per la vendita a reddito di parte o dell’intero asset immobiliare in proprietà;
  • Valutazioni degli attuali canoni di locazione rapportandoli alle attuali condizioni di mercato;
  • Consulenza per la fattibilità di affidamenti di reparto e relativa contrattualistica;
  • Ricerca di piattaforme per la logistica, in locazione e in acquisto, per la gestione di vendite in e-commerce;
  • Collaborazione per lo sviluppo dei punti vendita su tutto il territorio nazionale  per il periodo 2020/2022
  • Conference call via Teams per incontrarci su appuntamento in sicurezza e velocità.
Immagine: Mike Petrucci on Unsplash

Multicanalità, i negozi del settore retail trovano un nuovo ruolo nell’unione tra analogico e digitale

Secondo una ricerca dell’Osservatorio Multicanalità del Politecnico di Milano, negli ultimi 12 mesi, per otto italiani su dieci il digitale ha avuto un ruolo nel percorso che li ha portati all’acquisto di un bene fisico. Basta questo dato per comprendere quanto la riuscita del mix tra negozio e presenza online rappresenti un obiettivo che il settore retail tricolore non può permettersi di mancare.

La parola d’ordine è dunque multicanalità (in maniera più ampia cross-canalità e omnicanalità), cioè quello spazio formato da più canali, tipicamente online e offline, che consente un’interazione integrata tra il cliente e la marca, arricchendo il percorso d’acquisto con una direzione che può essere quella che dall’online conduce al negozio fisico, ma anche viceversa, tanto da essere uno spazio percepito come un’esperienza d’acquisto unitaria. In un contesto del genere, la definizione di punto vendita risulta ormai decisamente stretta, poiché in tale contesto il negozio rappresenta e propone qualcosa che va ben aldilà di una semplice fila di scaffali che precede le casse.

“Lo spazio fisico non tramonterà”, assicura Stefano Cini, Director Marketing Analytics di Nielsen, nel corso di un’intervista rilasciata al magazine online RetailUp, “ma bensì a questo spazio verranno richieste attività e servizi diversi da quelli che sta fornendo oggi. Il consumatore non è interessato a trovare nel negozio fisico quello che ha ricevuto finora online. Da qui il tema della re-destinazione degli spazi fisici, che devono trovare un nuovo ruolo”.

Un’evoluzione che diviene implicita nella definizione Retail 4.0, la quale è stata coniata per indicare l’avvento nel settore dell’omincanalità, intesa come doppia vita analogica e digitale, soprattutto attraverso la business intelligence, che monitorando e analizzando web e social media, permette di anticipare le esigenze della domanda adattando produzione e distribuzione dei prodotti in tempo reale, garantendo così tempi di consegna rapidi online e la disponibilità del prodotto nei negozi.

Nell’intervista realizzata da RetailUp, Cini fa poi riferimento all’effetto spill over, cioè quel fenomeno per cui un’attività economica volta a beneficiare un determinato settore o una determinata area territoriale produce effetti positivi anche oltre tali ambiti. Nel caso del retail, se la propensione all’acquisto online è maggiore in altri settori, chi acquista sul Web o da un’applicazione mobile è però poi il medesimo che va anche a fare la spesa nei centri commerciali e come sottolinea Cini, “nel largo consumo c’è una percentuale di consumatori che ha adottato il digitale, per esempio nel pre-acquisto (consultazione di offerte digitali o consegna della spesa online)”.

Uno scoglio per la rapida adozione del  digitale nel settore retail è rappresentato dall’ultimo miglio, che può essere particolarmente costoso, ma, spiega ancora Cini, “i punti vendita devono riqualificarsi. Ci sono diversi esempi di collaborazioni tra retail e startup che lavorano nella gestione dell’ultimo miglio. In futuro sarà utilizzata la robotica”.

Per quanto riguarda il commercio elettronico, secondo Cini, l’approccio deve essere ‘laico’: “L’ecommerce non è per tutti, non deve nemmeno esserlo, non è un nuovo modo per distribuire prodotti. È la risposta al bisogno di un target. È sbagliato prendere posizione a favore o contro l’ecommerce, non è né buono né cattivo. D’altra parte non si può andare contro il futuro”.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Photo by Christian DeKnock on Unsplash

MAPIC Cannes 2019: i luoghi e gli spazi del nuovo mix commerciale retail sull’onda della rivoluzione digitale

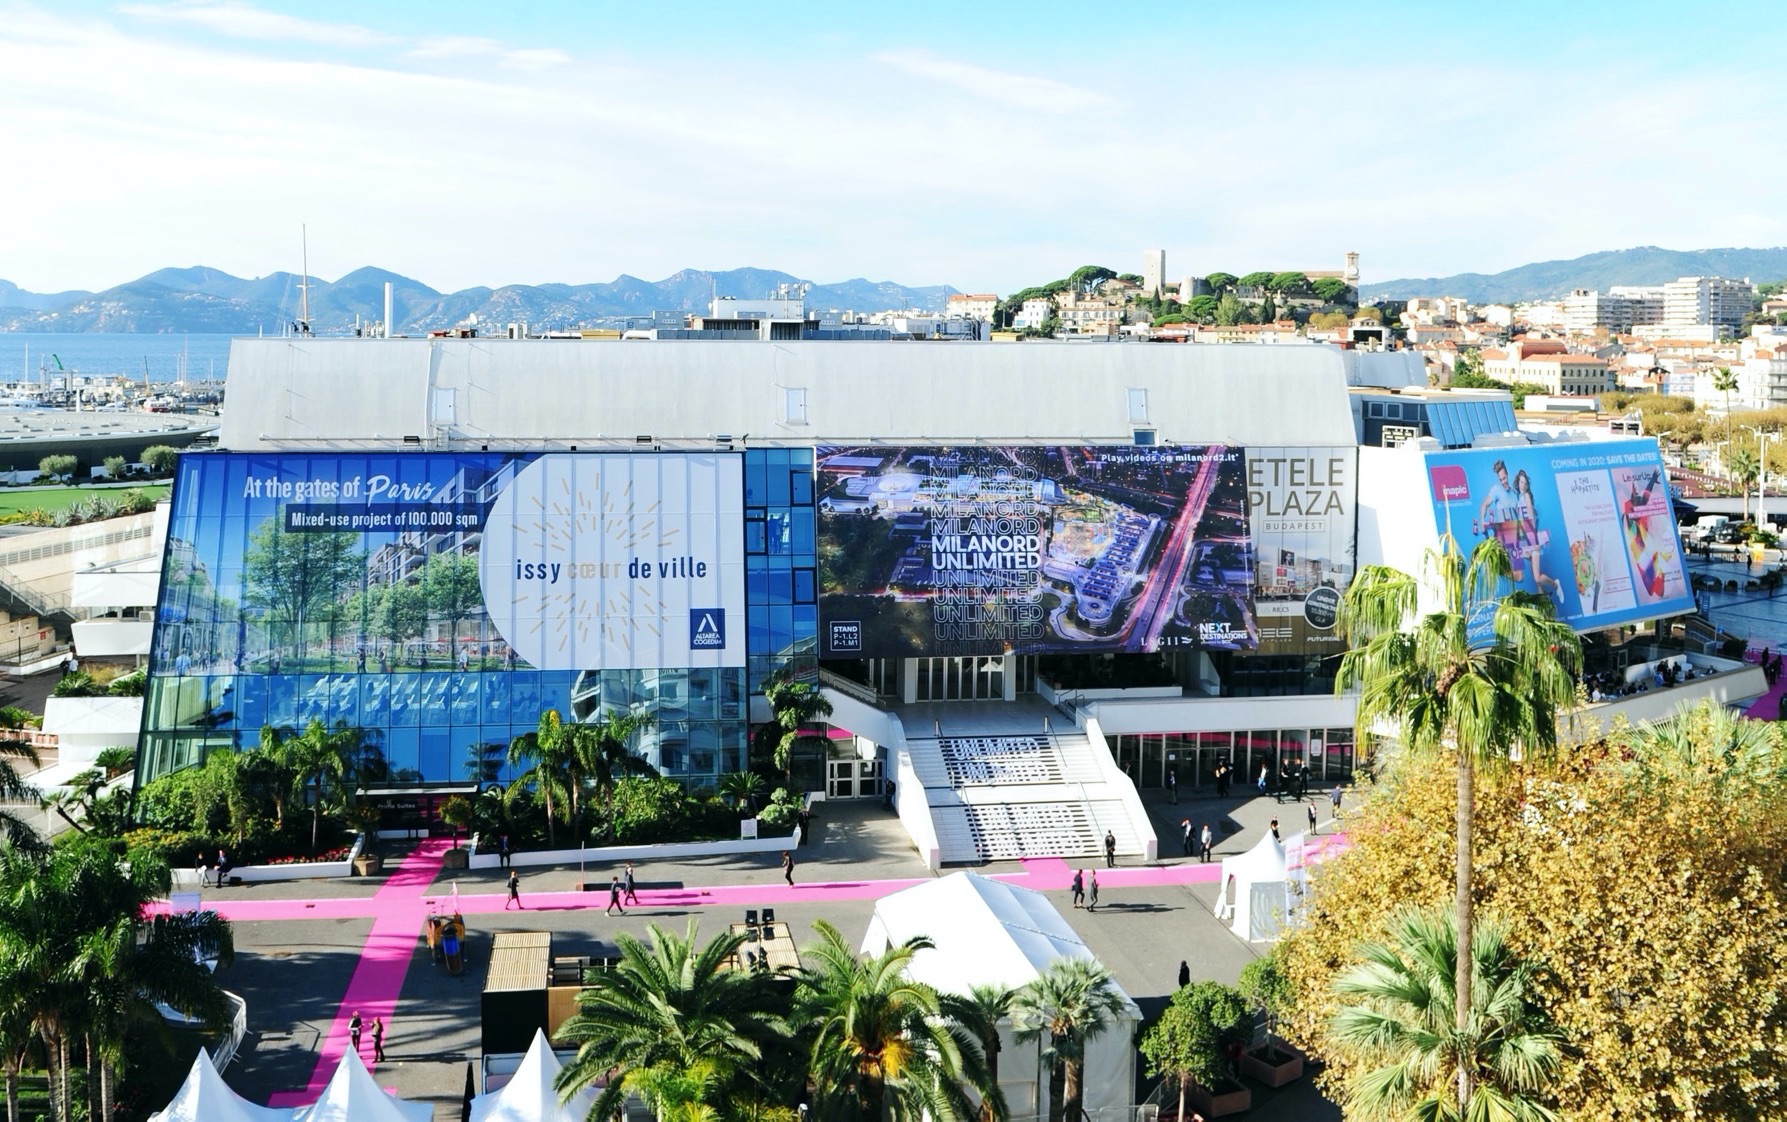
La tre giorni del MAPIC Cannes, che ha avuto luogo recentemente nel sud della Francia, non ha tradito le aspettative. L’evento dedicato al retail e al mercato immobiliare commerciale, arrivato alla sua 25/a edizione, ha visto dal 13 al 15 novembre la partecipazione di più di 8mila player del settore, provenienti da oltre 80 Paesi.

Retailer, sviluppatori e investitori si sono riuniti negli spazi del Palais des Festivals per il MAPIC Cannes 2019– 12mila metri quadrati di area espositiva che hanno dato visibilità a 750 espositori – con lo scopo di individuare le migliori opportunità di sviluppo, conoscere i nuovi attori del mercato, rafforzare le loro reti di business e scoprire le ultime tendenze di mercato, oltre che per assistere al corposo programma di conferenze, il cui tema principale è stato in questa edizione “Il nuovo mix commerciale, ripensare i luoghi e gli spazi”.

Una vera e propria ‘reinvenzione’ del settore, sull’onda del profondo cambiamento dell’immobiliare commerciale, spinta dalla rivoluzione messa in atto dal digitale. Dai vari focus, eventi e conferenze del MAPIC Cannes 2019 è emerso chiaramente come i luoghi dello shopping non offrano più solo negozi e ristoranti, ma anche una molteplicità di altri servizi che riguardano il benessere, la cultura, lo sport e il tempo libero, un nuovo mix commerciale appunto, che si traduce per i consumatori in una dimensione esperienziale che va ormai ben aldilà del semplice acquisto di prodotti.

Partendo da questo dato di fatto, nella tre giorni sono stati affrontati temi che hanno riguardato tutti gli aspetti dell’innovazione, come quelli che consentono di ottenere informazioni strategiche di business quali la Location Intelligence, l’omnicanalità necessaria per porre al centro il cliente e fornire un’esperienza integrata, lo sviluppo di applicazioni con il modello Software as a service (SaaS), le forme innovative di fidelizzazione e di esperienza del cliente legate alla realtà aumentata e all’intelligenza artificiale, nonché l’analisi profonda e integrata dei dati. 

Tenendo poi conto dell’importanza che ha assunto l’intrattenimento nel mix commerciale, a partire da questa edizione del MAPIC Cannes, alla vigilia del medesimo è stato introdotto per la prima volta il ‘Leisure Day’, un’intera giornata di conferenze incentrata sull’integrazione del tempo libero, in cui si è discusso su come la rivoluzione digitale abbia trasformato i comportamenti dei consumatori, con i clienti che adesso desiderano esperienze, convivialità, socializzazione, educazione e nuove scoperte. Il successo dell’iniziativa ha portato gli organizzatori al varo di ‘LeisurUp’ un nuovo evento dedicato interamente all’industria dell’intrattenimento, la cui prima edizione è in programma per il novembre 2020.

Al MAPIC Cannes 2019 era presente come ogni anno anche Gruppo Four Sviluppo, società veneta che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale: “Il punto di forza dell’edizione 2019 del  MAPIC Cannes, peraltro in prosecuzione con il trend dello scorso anno, è stato sicuramente l’ampliamento della zona esposizione per i servizi ludico-ricreativi”, hanno sottolineato i due co-fondatori di G4S, Umberto Fasol e Pierluigi Romanato.

“Nel corso di questa edizione del MAPIC Cannes,” hanno ancora detto i due manager di G4S, “abbiamo avuto oltre quaranta incontri di lavoro, sia in rappresentanza dei nostri clienti retailer che per la presentazione delle nostre esclusive proposte immobiliari commerciali articolate tra Retail Park, centri Commerciali e Stand Alone. Abbiamo inoltre trovato dei fondi immobiliari stranieri potenzialmente interessati alle nostre proposte immobiliari e a parchi di nostri stimati clienti”.

Fasol e Romanato hanno quindi messo in evidenza come al MAPIC Cannes 2019 vi sia stato un sensibile calo degli spazi espositivi e dei visitatori Italiani: “E’ un fatto dovuto quasi certamente al grande successo del la versione italiana dell’evento, il MAPIC Italy, che si è svolto lo scorso maggio al MiCo – Milano Congressi”.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.
Immagini: Pressroom MAPIC

Investimenti nell’immobiliare commerciale italiano sempre più redditizi, a svettare è il segmento Retail

Se i nostri titoli di Stato sono in preoccupante flessione (i Btp a 10 anni sono passati dal 3,4% del novembre 2018 all’1,2% attuale) c’è una tipologia di investimento che in Italia sembra non conoscere crisi e anzi, continua a mettere a segno una crescita progressiva nei rendimenti: quella nell’immobiliare.

Il confortante dato viene evidenziato in un recente studio realizzato dagli esperti di Idealista, uno dei principali portali immobiliari nazionali. E a garantire i maggiori rendimenti sono gli immobili commerciali, con una media di rendita nel terzo trimestre 2019 di quasi il 10%.

“L’analisi”, spiega la Redazione di Idealista, “mette in relazione i prezzi di vendita e affitto delle diverse tipologie immobiliari per calcolare il loro rendimento lordo” ed “evidenzia incrementi in tutti i segmenti property con una redditività che, nel peggiore dei casi, moltiplica per sei i tassi offerti dai titoli di Stato decennali”.

Nell’ambito degli investimenti che riguardano gli immobili commerciali, secondo lo studio del portale lombardo, è il retail il segmento che garantisce i migliori ritorni e ciò avviene nella maggior parte dei capoluoghi presi in esame: a guidare  la classifica è Milano che segna un 15,4%, seguito da Vicenza (14,1%), Monza (13,2%), Torino (13,1%) e Trapani (10%). Insieme ai capoluoghi, sono in tutto 38 le città italiane che offrono ritorni a doppia cifra per i proprietari degli immobili.

Oltre al retail anche gli altri segmenti dell’immobiliare commerciale offrono ottimi rendimenti, come quello degli uffici che rendono ai proprietari fino a oltre l’8% a Torino e Padova, mentre Milano è intorno al 7%, seguita da Roma e Napoli poco al di sotto (6,8%).

Fonte: Idealista

Riflette il buon andamento del rendimento degli investimenti in immobili commerciali anche quello in immobili residenziali, che nel terzo trimestre del 2019 ha messo a segno il miglior risultato degli ultimi cinque anni, con un tasso di rendimento che in media si è assestato intorno al 7%, con punte fino a oltre il 9% a Biella, e all’8% a Novara e Siracusa.

“A livello tendenziale”, scrivono ancora gli esperti di Idealista presentando la loro analisi, “i rendimenti crescono perchè l’affitto sta prendendo sempre più piede e i canoni crescono più dei prezzi richiesti per la vendita. Così si spiega l’aumento dell’1% per i segmenti commerciale (9,6%) e box (6,3%), seguiti dal residenziale (6,8%) con un più 0,8% e uffici (8%) con un più 0,3% negli ultimi 12 mesi”.

Da tenere d’occhio inoltre l’investimento nel segmento dei capannoni, in quanto la logistica, con lo sviluppo del commercio elettronico, sta diventando sempre più strategica: “Con la crescita del commercio on line”, spiega la redazione di Idealista, “e delle attività delocalizzate in genere, anche nell’edilizia, il settore logistico aumenta costantemente la sua importanza, così come diventano centrali gli hub in città che siano centro nevralgico delle attività economiche”.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Photo by Robert Anasch on Unsplash

BNP Paribas Real Estate: immobiliare Commerciale in Europa, buoni i risultati del primo semestre 2019 e boom dell’Italia con +96%

Nel primo semestre del 2019, il mercato dell’immobiliare commerciale italiano mette a segno un +96% in termini di investimento, affermandosi come uno dei Paesi europei più dinamici nel periodo, con un tasso di crescita secondo solo al Belgio, che incamera un +105% rispetto allo stesso periodo dell’anno precedente. Il nostro Paese supera anche Spagna (+88%), Polonia (+57%), Repubblica Ceca (+31%) e Irlanda (+6%).

Va comunque sottolineato che i dati molto confortanti del mercato italiano non riflettono del tutto la situazione europea nel suo complesso. Nel Vecchio Continente infatti, nel primo semestre 2019, il volume di investimenti, che è stato pari a 101,8 miliardi di euro, è risultato inferiore del 13% rispetto a quanto investito nel 2018. La percentuale negativa è dovuta soprattutto al notevole calo di uno dei protagonisti più importanti, il Regno Unito che, per il timore da parte degli investitori per le conseguenze della Brexit, è in picchiata (-33% con investimenti pari  22,1 miliardi di euro), ma anche al rallentamento della Germania, principale mercato continentale (-6% con investimenti pari a 24,4 miliardi di euro) e alla frenata della Francia (0% con investimenti pari a 13,7 miliardi di euro).

Gli investitori europei si sono rivelati nel periodo preso in esame da BNP Paribas Real Estate come fiduciosi nei confronti del mercato casalingo, aumentando i loro investimenti addirittura del 45% rispetto al primo semestre del 2018. Meno rosea invece la situazione extraeuropea, che porta l’ammontare generale delle transazioni a registrare un calo del 10%.

“Gli investitori europei si sono distinti ancora una volta”, ha dichiarato Larry Young, responsabile della divisione International Investment di BNP Paribas Real Estate, “registrando un aumento della loro quota di mercato dall’inizio dell’anno. Gli statunitensi, dopo un picco di attività seguito da un ritiro dal mercato nel 2016, all’inizio del 2019 hanno investito in misura proporzionale (+2%). Gli investitori asiatici sono stati meno entusiastici (-11%), ma negli ultimi anni hanno consolidato la loro presenza in Europa. Gli investitori mediorientali sono stati meno presenti nel 2019, con investimenti (-24%) ben al di sotto della media di lungo termine”. 

Fonte: BNP Paribas

“La crescita europea rimane sostenuta da solidi fondamentali”, ha osservato Richard Malle, responsabile della ricerca internazionale di BNP Paribas Real Estate. “In particolare, l’andamento dell’occupazione, la solidità dei redditi delle famiglie, i forti profitti aziendali e i tassi di interesse favorevoli”.

Tornando al mercato nazionale, dopo l’ottima performance del secondo trimestre, gli analisti di BNP Paribas  evidenziano come dall’inizio dell’anno l’80% circa dei volumi investiti nell’immobiliare commerciale italiano è stato realizzato da investitori esteri, tra cui circa 2 miliardi di euro gli statunitensi, e circa 1,2 miliardi di euro i francesi. I capitali domestici hanno invece inciso per 1,4 miliardi di euro.

A svettare è stato il settore Retail  con circa un miliardo di euro di investimenti (il 45% circa del totale del terzo trimestre del 2019), una performance che non si vedeva da anni. Particolarmente attivo il segmento degli Outlet, seguito dall’High Street. Da inizio 2019 il settore retail ha visto circa 1,7 miliardi di euro di investimenti.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Il mercato dell’immobiliare commerciale italiano vola: nel secondo trimestre 2019 investimenti quasi raddoppiati

Ottime notizie per gli operatori del mercato immobiliare commerciale italiano: il volume degli investimenti messi in atto nel secondo trimestre 2019 è quasi raddoppiato rispetto al trimestre precedente, nonché rispetto allo stesso periodo del 2018.

A mettere in evidenza il dato è la recente analisi elaborata dall’Ufficio studi di Bnp Paribas Real Estate Italy, la quale indica nel valore di circa 5,1 miliardi di euro il volume di investimenti che nel periodo aprile-giugno 2019 sono stati rivolti al settore dell’immobiliare commerciale italiano.

Altro dato estremamente interessante che emerge dall’ analisi di Bnp Paribas Real Estate Italy è la conferma della vivacità nel mercato degli investitori internazionali, che hanno rappresentato nel trimestre preso in esame circa l’80% dei capitali investiti in Italia. A fare da capofila della ‘cordata’ internazionale sono stati i francesi e gli statunitensi, che hanno investito oltre un miliardo di euro ciascuno.

Scendendo nel dettaglio e analizzando le varie tipologie di investimento, si evince come nel secondo quarto del 2019 il settore retail, con un volume di investimenti pari a 600 milioni di euro, abbia compiuto un balzo in avanti del 25% rispetto allo stesso trimestre dell’anno precedente, arrivando a rappresentare quasi il 20% di tutti gli investimenti del periodo nel mercato immobiliare commerciale nazionale.

Tra i differenti settori, la miglior performance è stata messa in atto da quello alberghiero, che ha visto nel trimestre quasi 2 miliardi di euro di investimenti, pari a quasi la metà di tutto il mercato. Ottimo anche il risultato del settore uffici, in crescita del 45% rispetto al 2018 con un totale di circa 1,7 miliardi di euro.

“Il mercato immobiliare commerciale italiano”, ha dichiarato a Monitor Immobiliare Cristiana Zanzottera, responsabile dell’Ufficio Studi di BNP Paribas Real Estate Italy, “si conferma interessante per gli investitori internazionali, che mantengono una buona allocazione di liquidità sul nostro Paese. L’elevato numero di operazioni chiuse relative al prodotto Hotel esprimono la volontà di investire nel nostro Paese anche in asset class diverse da quelle tradizionali degli Uffici, del Retail e della Logistica allargando la dimensione potenziale del mercato e testimoniando una fiducia di fondo nella liquidità e nelle dinamiche del nostro real estate commerciale”.

Anche il settore locativo uffici ha avuto performance decisamente positive nel trimestre, in particolare a Milano, dove ha registrato un take-up di quasi 115.000 metri quadrati, segnando il il secondo miglior Q2 degli ultimi dieci anni e a Roma, con un take-up di quasi 90.000 metri quadrati, il miglior secondo trimestre di sempre e il secondo miglior trimestre in assoluto.

E ancora nel capoluogo lombardo, gli investimenti nel mercato dell’immobiliare commerciale nel trimestre, sono stati più in generale pari a quasi un miliardo di euro, che sommati a quelli del trimestre precedente ammontano a circa due miliardi di euro dall’inizio del 2019.

“A Milano, in questi primi sei mesi dell’anno”, ha ancora sottolineato Zanzottera, “è continuata l’espansione degli operatori di co-working che sono stati protagonisti di alcune rilevanti operazioni principalmente nel centro città contribuendo per il 10% circa al totale take-up. Anche a Roma si sta verificando un trend molto simile”.

L’attenta analisi dello scenario del mercato immobiliare commerciale e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, le attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare commerciale, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.
L’Europa leader nella Top 250 del retail di Deloitte, in crescita i big della GDO italiani

Le ultime analisi, evidenziano come nel 2018 il mercato degli immobili commerciali in Italia abbia rappresentato circa il 15% dell’intero mercato immobiliare nazionale, generando un giro d’affari pari a 15,7 miliardi di euro.

Numeri che vedono in parallelo ottime performance da parte dei gruppi GDO italiani, i quali guadagnano posizioni nel recente report Global Powers of Retailing 2019 di Deloitte, arrivato alla 22/a edizione. Lo studio analizza l’andamento dei primi 250 gruppi della grande distribuzione al mondo, basandosi sui bilanci dell’anno fiscale 2017 e fornendo una prospettiva economica globale del settore, che mette in evidenza gli attori i quali hanno dimostrato particolare dinamicità.

Sono quattro i gruppi GDO italiani presenti nella Top 250 di Deloitte ed è Coop il gruppo che si conferma il primo player del mercato nazionale, piazzandosi al 71° posto in classifica. A poca distanza figura il gruppo Conad, che raggiunge il 73° posto guadagnando cinque posizioni, seguito da Esselunga che agguanta il 121° posto scalando dieci posizioni, mentre Eurospin, al 168° posto, mette a segno la migliore performance di crescita, guadagnando ben diciannove posizioni in classifica.

Più in generale, il fatturato aggregato delle aziende della classifica mondiale delle 250 maggiori società della GDO, è stato nell’anno fiscale 2017 pari a 4.530 miliardi di dollari. Nello stesso periodo, i ricavi sono saliti per l’83% dei 250 maggiori retailer al mondo.

L’Europa ha il maggior numero di gruppi presenti nella top 250 mondiale stilata da Deloitte, con 87 aziende in classifica, che rappresentano il 33,8% del fatturato globale e si confermano i retailer più attivi a livello globale, come spiega Deloitte presentando il nuovo report: “Sollecitati dalla ricerca di crescita al di fuori dei propri mercati nazionali già maturi, i retailer europei sono maggiormente attivi all’estero e si distinguono per intraprendenza globale”.

Il podio dei primi tre gruppi GDO al mondo non cambia rispetto al report precedente di Deloitte, e rimane completamente nelle mani dei gruppi tradizionali a stelle e strisce, con Wall-Mart al primo posto seguito da Costco e The Kroger Co.


Fonte: Deloitte

Alle spalle degli storici colossi incombe però in maniera sempre più pressante il leader del commercio elettronico Amazon, che raggiunge il quarto posto della classifica salendo di due posizioni.

Come sottolinea ancora Deloitte, saranno proprio innovazione e tecnologia, motori principali del business della società di Jeff Bezos, a spingere nel prossimo futuro l’espansione a livello mondiale del settore GDO: “Un forte aiuto all’espansione sicuramente viene dalle nuove tecnologie definite ‘disruptive’, come Analytics, IoT e Robotica”, spiega Claudio Bertone, equity partner Deloitte e responsabile per il settore retail. “Approcciare la trasformazione di tutti i processi riconducibili alla supply chain attraverso una strategia di digital transformation end-to-end, può aiutare a trarre vantaggio dalle opportunità offerte dai cambiamenti che stanno interessando il retail”.

Un’attenta analisi dello scenario del mercato immobiliare commerciale retail e della sua evoluzione, unita a una corretta stima del potenziale economico e a una profonda conoscenza del prodotto, sono attività fondamentali di Gruppo Four Sviluppo, società che nasce per offrire servizi ad alto valore aggiunto associando professionisti del settore immobiliare, ognuno con specifica specializzazione.

Dallo studio della fattibilità allo studio del bacino d’utenza, dalle pratiche amministrative alla progettazione, dallo studio della viabilità alla commercializzazione, Gruppo Four Sviluppo affianca e sostiene il cliente durante tutte le fasi necessarie al buon esito dell’operazione immobiliare.

Gruppo Four Sviluppo opera prevalentemente nel settore della media e grande distribuzione organizzata, collaborando con le maggiori insegne del settore alimentare e non alimentare, sia a livello nazionale che europeo.

Le competenze di Gruppo Four Sviluppo si rivolgono principalmente ai proprietari di aree ed immobili che necessitano di riqualificazione, alle aziende della GDO, agli investitori istituzionali e agli investitori privati, offrendo una consulenza a 360°.

Photo by Joshua Rawson-Harris on Unsplash